
GMAP-BF 企業会計(アカウンティング)の計算問題と対策
最終更新:2026年11月9日公開:2026年9月28日読む目安 約18分
この問題集には企業会計の問題が347問(うちケース問題36問・計算問題95問)入っています。企業会計の用語161語の意味は、用語集で
企業会計は20問と少ないぶん1問が重く、計算問題の比重が大きい科目です。そのぶん、公式と型を覚えた分だけ点が積み上がります。受ける前の私の会計の知識は簿記3級くらいでしたが、解きやすいと感じた
この記事の要点
- 20問・20分で計算問題の比重が大きい。公式と型を覚えた分だけ
点になる - 要約には公式と、自分で数字を決めた小さな計算例を
入れる - 表から使う数字を選ぶ練習をする(どの利益か・期首か
期末か)
どんな聞かれ方をするか
20問を20分、1問あたり60秒です。聞かれ方は次の
- 数字を入れて計算する売上原価、損益分岐点、ROE や流動比率などの指標、減価償却費、期末の現金。与えられた数字を公式に当てはめて
答えます。 - 表を読み取って計算する損益計算書や製品別の損益の表を見て、どの数字を使うかを選んでから計算する形。公式を知っていても、使う数字を取り違えると
間違えます。 - 考え方を聞く「費用の大半を変動費にしておくのはなぜか」「無形固定資産の償却の説明」のように、計算の意味や会計のルールを
聞く形。
電卓は使えます。テストセンターでは画面の電卓を使うので、ふだんから画面の電卓で練習しておくと、本番でも
使う公式の一覧
企業会計で使う主な公式です。覚えるときは、式の形だけでなく「何を知りたくて計算するのか」を一緒に覚えてください。ファイナンスの公式も合わせた一覧は計算問題と公式
| 公式 | |
|---|---|
| 売上原価 | 期首の棚卸資産 + 当期の仕入 − 期末の |
| 営業利益 | 売上総利益 − 販売費及び |
| 限界利益・ | 売上高 − 変動費 / |
| 固定費 ÷ 限界利益率 | |
| 損益分岐点の | 固定費 ÷ 1個あたりの限界利益(売価 − 1個あたりの |
| 目標の利益を | (固定費 + 目標の利益) |
| ROE | 当期純利益 ÷ 自己資本 |
| ROE を3つに | 売上高当期純利益率 × 総資産回転率 × 財務レバレッジ |
| ROA | 利益 ÷ 総資産(分子にどの利益を使うかは問題の |
| ROIC | NOPAT(税引後営業利益) |
| 流動比率・ | 流動資産 ÷ 流動負債 / 当座資産 ÷ 流動負債 |
| 定額法の | (取得原価 − 残存価額) |
| 期末の現金 | 期首の現金 + 営業CF + 投資CF + 財務CF(マイナスはそのまま |
例題(解説つき)
計算問題2問と、考え方を聞く問題1問です。電卓を用意して、1問60秒を目安に解いてみて
例題1棚卸資産
期首の棚卸資産400、当期の仕入2,600、期末の棚卸資産500のとき、売上原価は
| 項目 | 金額 |
|---|---|
| 期首の | 400 |
| 当期の仕入 | 2,600 |
| 期末の | 500 |
- (A)2,500
- (B)2,100
- (C)2,600
- (D)3,500
答えと解説を見る
正解は (A)
- 売上原価 = 期首棚卸高 + 当期仕入高 −
期末棚卸高 - 400 + 2,600 − 500 =
2,500
(B)2,100は、期首の在庫を入れ
(C)2,600は、当期の仕入をそのまま原価に
(D)3,500は、期末の在庫を
売れ残った在庫(期末棚卸高)は、まだ費用にしない。翌期に売れたときに
例題2損益分岐点分析最も適切なもの
創業まもないベンチャー企業が、社外のフリーランスに仕事を頼んだり、レンタルのスペースを借りたりして、費用の大半を変動費にしておくのはなぜか。最も適切なもの
- (A)固定費は売上が下がってもすぐには減らせず、抱え込むとリスクが
大きいから - (B)変動費の割合を高めると、売上が伸びたときの利益の増え方が
大きくなるから - (C)変動費の割合を高めると、損益分岐点売上高が上がり、経営が
安定するから - (D)固定費は、会計上の費用として計上することが認められ
ていないから
答えと解説を見る
正解は (A) 固定費は売上が下がってもすぐには減らせず、抱え込むとリスクが
固定費には下方硬直性と呼ばれる性質があり、売上が下がってもすぐには減らしにくい。日本では正社員を解雇しにくいことや、設備の減価償却費はその設備を手放さない限りなくならないことなどによる。このため、設備や人を増やしすぎると固定費が大きくふくらむので、伸びている会社でも、投資や採用は慎重に決める
ベンチャー企業では、最初から固定費を抱え込むとリスクが大きすぎる。そこで立ち上げの時期は、フリーランスに頼んだりスペースを借りたりして費用の大半を変動費にし、危険を小さくする。資金に余裕ができてから、少しずつ固定費を
(B)逆である。売上が伸びたときに利益が大きく増えるのは、限界利益率の高い(固定費の割合が高い)
(C)損益分岐点売上高が上がれば、経営はむしろ不安定になる。固定費を小さくするのは、損益分岐点を低く抑えるため
(D)固定費も費用として
例題3ROIC
投下資本3,500のままで、NOPAT(税引後営業利益)が350から420に増えた。ROICは何ポイント
| 改善前 | 改善後 | |
|---|---|---|
| 投下資本 | 3,500 | 3,500 |
| NOPAT | 350 | 420 |
- (A)2.0ポイント
- (B)20.0ポイント
- (C)0.7ポイント
- (D)12.0ポイント
答えと解説を見る
正解は (A) 2.0
- 改善前:350 ÷ 3,500 =
10.0% - 改善後:420 ÷ 3,500 =
12.0% - 上がった幅 = 2.0
ポイント
(B)20.0ポイントは、NOPATの
(C)0.7ポイントは、増加額を100で
(D)12.0ポイントは、改善後のROIC
ROICを上げるには、利益(NOPAT)を増やすか、同じ利益を少ない投下資本で生むか(資産を絞る)の
この3問は、無料のお試し版にも入っている問題です。お試し版では、企業会計の5問のうち3問以上を計算問題に
取り違えやすい言葉
5つの利益
上から順に、売上総利益(売上 − 原価)、営業利益(本業のもうけ)、経常利益(本業に利息などを足し引きしたもの)、税引前当期純利益(一時的な特別の損益まで含めたもの)、当期純利益(税金を引いた最後の利益)。「本業のもうけ」を聞かれたら営業利益です。見分け方と
変動費⇄固定費
売上や生産量に合わせて増減するのが変動費(材料費、外注費など)、売上に関係なく一定額かかるのが固定費(家賃、減価償却費、正社員の給与など)。固定費は売上が落ちてもすぐには減らせないので、固定費が大きい会社ほど損益分岐点が高くなります。見分け方と
ROE⇄ROA⇄
ROE は株主が出したお金でどれだけ稼いだか、ROA は会社の資産全体でどれだけ稼いだか、ROIC は事業に投じたお金でどれだけ稼いだか。分母が違います。借入を増やすと、ROA が同じでも ROE は上がることがある、という関係も押さえておきます。見分け方と
流動比率⇄当座比率
どちらも短い期間の支払い能力を見る指標です。当座比率は、流動資産から在庫などのすぐお金にならないものを除いた当座資産で計算するので、流動比率より厳しい見方になります。見分け方と
定額法⇄定率法
毎年同じ額を費用にしていくのが定額法、毎年同じ率を掛けるので最初の年ほど費用が大きいのが定率法。特許権などの無形固定資産は、ふつう定額法で、残存価額はゼロにします。見分け方と
財務会計⇄管理会計
株主や銀行など会社の外の人に向けて、決まったルールで報告するのが財務会計。会社の中の人が判断に使うために、自由な形で作るのが管理会計です。損益分岐点や事業ごとの損益は、管理会計の道具です。見分け方と
範囲の24テーマと要点
主な枠組みを図で見る
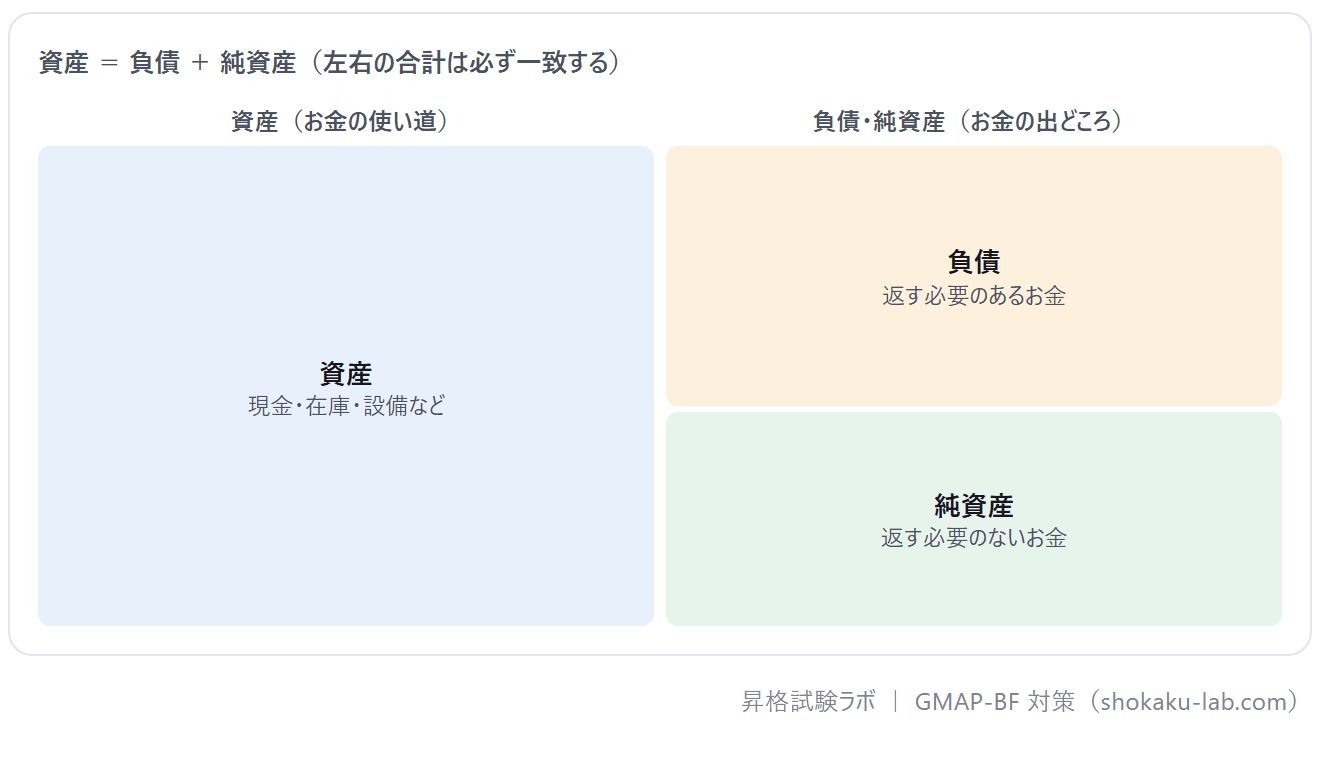
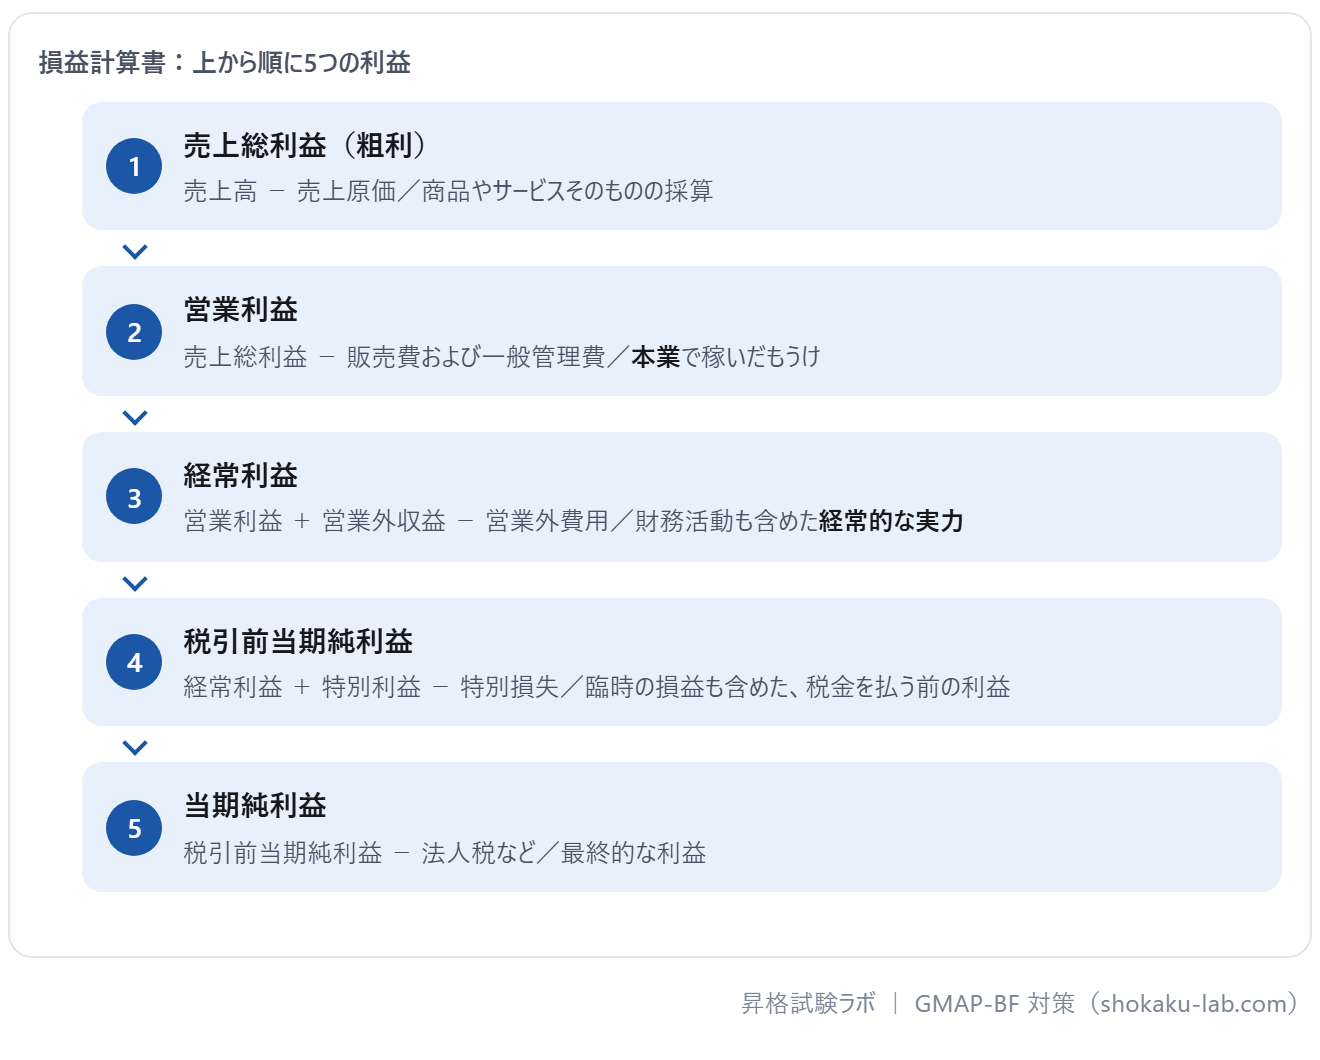
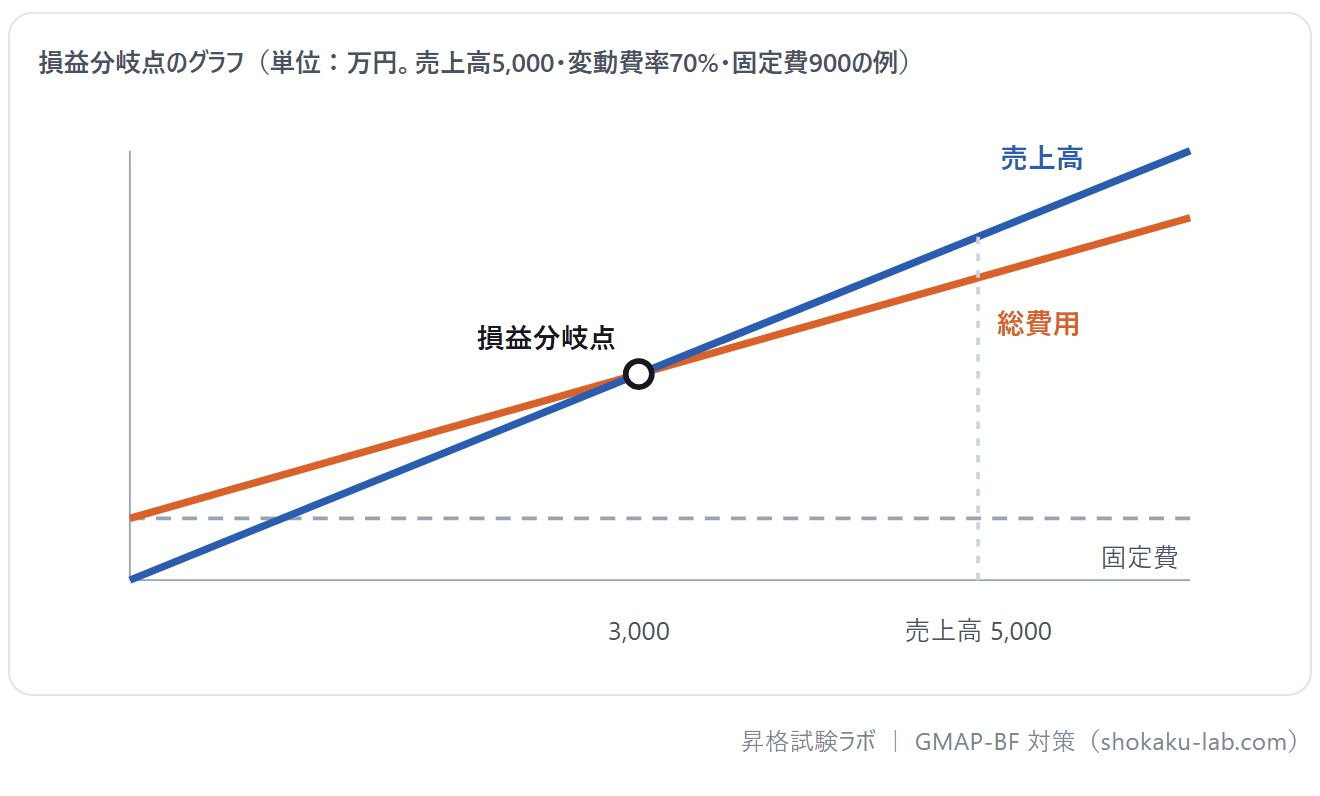
『マネジメント・ブック』改訂4版の第3部(アカウンティング)の節にそって、テーマごとの要点を1行と、主な用語を並べました。要点は、この問題集のために自分の言葉でまとめた
企業経営とアカウンティング
3-1企業経営とアカウンティング7語
企業は、資金を託した株主や債権者などに、経営の実績を説明する責任(アカウンタビリティ)を負う。会計はその共通の
言葉になる。 主な用語アカウンタビリティ(説明責任)・情報の非対称性・制度的ディスクロージャー・自発的ディスクロージャー・IR(インベスター・リレーションズ)・内部統制・
統制環境
財務会計の基礎7テーマ
3-4財務諸表の成り立ち11語
企業の活動は、資金を集める財務活動、設備などに投じる投資活動、仕入れ・生産・販売を行う営業活動に
分けられる。 主な用語財務三表・貸借対照表(B/S)・損益計算書(P/L)・キャッシュフロー計算書(C/F)・ストックとフロー・連結財務諸表・支配力基準・影響力基準・持分法・非支配株主持分・
黒字倒産 3-5損益計算書8語
損益計算書は、売上高から段階的に費用を差し引き、5つの
利益を示す。 主な用語売上総利益(粗利)・販売費および一般管理費(販管費)・営業利益・経常利益・営業外損益・特別損益・当期純利益・親会社株主に帰属する
当期純利益 3-8キャッシュフロー計算書5語
キャッシュフロー計算書は、現金の増減を、営業活動(本業)、投資活動(設備投資や有価証券の売買)、財務活動(借入・返済・増資・配当)の3つに
分けて示す。
指標分析3テーマ
3-10総合力分析(ROAとROE)6語
ROA(総資産利益率)は、会社が持つ資産全体を使ってどれだけ利益を上げたかを示し、事業の総合的な
収益力を表す。 主な用語ROA(総資産利益率)・ROE(自己資本利益率)・売上高当期純利益率・総資産回転率・財務レバレッジ・
デュポン分析 3-12効率性分析と安全性分析10語
効率性は、回転期間で見る。売上債権回転期間は代金を回収するまでの日数、棚卸資産回転期間は在庫が売れるまでの日数、仕入債務回転期間は代金を支払うまでの
日数を示す。 主な用語売上債権回転期間・棚卸資産回転期間・仕入債務回転期間・キャッシュ・コンバージョン・サイクル(CCC)・流動比率・当座比率・固定比率・固定長期適合率・自己資本比率・インタレスト・カバレッジ・レシオ
(ICR)
財務諸表分析の注意点
3-13会計方針の多様性4語
減価償却や棚卸資産の評価などには、複数の会計処理の方法が認められている。業種や事業の違いがあるなかで一つの方法に決めてしまうと、かえって実態をゆがめるから
である。 3-16その他の会計処理方法(1):収益の認識4語
「収益認識に関する会計基準」は、売上をいつ、いくら計上するかを具体的に定めた基準で、実現主義と根幹は大きく変わらない。国際的な基準との整合も
図っている。 主な用語収益認識に関する会計基準・履行義務・取引価格・取引価格
の配分
企業情報の透明性
3-18情報開示と統合報告書3語
財務諸表の数字だけでは、企業の将来の価値を十分に判断できなくなっている。長期的な価値を重視する流れ、企業が社会に与える影響の大きさ、価値の源泉が有形資産から無形資産へ移ったことが
背景にある。 3-19コーポレートガバナンス・コードとスチュワードシップ・コード5語
コーポレートガバナンス・コードは企業の側の、スチュワードシップ・コードは機関投資家の側の行動原則で、両者はガバナンスを強くする車の両輪として表裏一体の
関係にある。 主な用語コーポレートガバナンス・コーポレートガバナンス・コード・スチュワードシップ・コード・コンプライ・オア・エクスプレイン・
機関投資家
管理会計5テーマ
3-23ROIC4語
ROIC(投下資本利益率)は、事業に投じた資本からどれだけの利益を生んだかを示す。税引後の営業利益(NOPAT)を投下資本で割って
求める。 3-24KPIとバランススコアカード5語
KPI(重要業績評価指標)は、戦略の達成に向けて、進み具合を測るために選んだ指標である。最終的な目標の達成度を測る指標は、KGIと呼んで区別すること
がある。 主な用語KPI(重要業績評価指標)・KGI(重要目標達成指標)・バランススコアカード(BSC)・戦略マップ・先行指標と
遅行指標
改訂4版で変わった所
改訂4版では、企業会計に「収益の認識」「新しいリース会計」「統合報告」「ROIC」などの節が加わりました。会計のルールが変わった所に合わせた
在庫の評価の「後入先出法」は出てこなくなりました(日本の会計基準ではすでに認められていません)。損益分岐点・指標の計算・キャッシュフローといった計算の定番は
企業会計の平均スコア(職種・年齢ごと)
公式が公開している、他社を含めた過去の受験者の集計です。濃い棒が平均スコア、薄い棒が上位10%のラインで、平均がいちばん高い区分を太字に
職種
年齢
財務・経理の人の平均は574で、営業の人(499)より75高く、6科目の中で職種による差がいちばん大きい科目です。上位10%のラインも、財務・経理は719です。ふだん数字を扱わない人は、平均より下から始まるつもりで、公式を先に
出典:GMAP 公式のビジネス・フレームワーク編 全体集計データ(企業会計の受験者が対象。役職・業種ごとの数字も載っています。2026年10月28日に確認)。全科目の総合は平均点・合格点・スコアの目安へ。
この科目の勉強のしかた
要約には、公式と、それを使った小さな計算例を必ず入れます。「損益分岐点売上高 = 固定費 ÷ 限界利益率」と書くだけでなく、自分で数字を決めて1回計算しておくと、本番で式がすぐ
もう1つは、表から使う数字を選ぶ練習です。関係のない数字も混ざるので、「どの利益か」「期首か期末か」を確かめる
1問60秒で解けるまで、同じ型を何度も解くのが
ほかの科目
企業会計の計算問題を、20問・20分で
製品版には企業会計の問題が347問(計算問題95問を含む)