
GMAP-BF ファイナンスの計算問題と対策
最終更新:2026年11月9日公開:2026年9月28日読む目安 約17分
この問題集にはファイナンスの問題が308問(うちケース問題37問・計算問題99問)入っています。ファイナンスの用語119語の意味は、用語集で
ファイナンスはいちばん「計算の科目」らしい科目です。NPV も企業価値も永久年金も、同じ1つの考え方の組み合わせででき
この記事の要点
- 考え方の芯は1つ:将来のお金を今の価値に直す
(割り引く) - 1年目・2年目…と横に並べた表で計算すると、NPV も回収期間も同じ手順で
解ける - 考え方を聞く問題を速く片づけて、計算に
時間を回す
どんな聞かれ方をするか
20問を20分、1問あたり
- 割り引く計算現在価値、NPV、回収期間、永久年金の価値など。数年分のお金を1つずつ割り引いて足す問題は、手順を知っていても時間がかかるので、電卓の手を速くしておく必要が
あります。 - 資本のコストの計算CAPM で株主資本のコストを出す、税引後の負債コストを出す、WACC を出す、という
流れの問題。 - 考え方を聞く「NPV と IRR の違い」「完全市場では資本構成が企業価値に影響しないという命題の名前」のように、計算の意味や理論の名前を聞く形。計算しなくても解けるので、ここは速く片づけたい
所です。
使う公式の一覧
ファイナンスで使う主な公式です。r は割引率、n は年数を表します。企業会計の公式も合わせた一覧は計算問題と公式
| 公式 | |
|---|---|
| 将来の | 今の額 ×(1 + r)を n |
| 現在価値 | 将来の額 ÷ |
| NPV | 将来のキャッシュフローの現在価値の合計 − 最初の投資額(プラスなら |
| IRR | NPV がちょうどゼロになる割引率(資本のコストより高ければ |
| 回収期間 | 最初の投資額を、毎年のキャッシュフローで取り戻すまでの年数(お金の時間の価値は |
| 永久年金の | 毎年のキャッシュフロー ÷ r |
| 一定の率 g で | 1年目のキャッシュフロー ÷ |
| 株主資本のコスト | リスクフリー・レート + β × マーケット・リスク・ |
| 税引後の | 負債のコスト × |
| WACC(加重平均資本コスト) | 株主資本のコスト × 株主資本の割合 + 税引後の負債コスト × 負債の |
| EVA | NOPAT − 投下資本 × |
| PER・ | 株価 ÷ 1株あたり利益 / 株価 ÷ 1株あたり |
| DOE | 配当の総額 ÷ 自己資本(= |
例題(解説つき)
計算問題2問と、理論の名前を聞く問題1問です。1問60秒を目安に
例題1NPV法と投資評価のさまざまな方法
今500万円を投資すると、1〜3年後に毎年200万円ずつ入る。割引率10%のとき、NPVと判断の組み合わせとして正しいもの
| 今 | 1年後 | 2年後 | 3年後 | |
|---|---|---|---|---|
| 金額 | −500 | 200 | 200 | 200 |
割引率は10%
- (A)NPV +497.4万円で、
投資する - (B)NPV −2.6万円で、
投資しない - (C)NPV +100万円で、
投資する - (D)NPV −2.6万円で、
投資する
答えと解説を見る
正解は (B) NPV −2.6万円で、
- 現在価値の合計 = 200÷1.1 + 200÷1.21 + 200÷1.331 ≒ 181.8 + 165.3 + 150.3 ≒
497.4 - NPV = 497.4 − 500 ≒
−2.6万円 - NPVがマイナスなので、
投資しない
(A)NPV +497.4万円で、投資するは、現在価値の合計をNPVとした(投資額を引き
(C)NPV +100万円で、投資するは、割り引かずに合計した誤り(600
(D)NPV −2.6万円で、投資するは、NPVがマイナスなのに投資すると
割り引かずに合計すると100万円のもうけに見えるが、お金の時間の価値を考えると、わずかに
例題2NPV法と投資評価のさまざまな方法
700万円の投資で、1〜3年後にそれぞれ200万円・250万円・400万円が入る。回収期間に最も近いものはどれか(年の途中も均等に
| 今 | 1年後 | 2年後 | 3年後 | |
|---|---|---|---|---|
| 金額 | −700 | 200 | 250 | 400 |
年の途中も均等に
- (A)3.5年
- (B)3.0年
- (C)2.6年
- (D)2.5年
答えと解説を見る
正解は (C)
- 累計:1年目 200 → 2年目
450 - 残り 700 − 450 = 250 を、3年目の 400 で回収する:250 ÷ 400 ≒
0.6年 - 回収期間 = 2 + 0.6 ≒
2.6年
(A)3.5年は、1年目の額で
(B)3.0年は、年の途中を考えず、3年目の
(D)2.5年は、3年間の平均の額で
年の途中で回収し終わるときは、残りの額をその年のキャッシュフローで割って、端数の
例題3企業の最適資本構成空欄に入る
完全市場では企業価値が資本構成に影響されないことを示した命題は、提唱者の名前から( )の命題と
- (A)モジリアニ
=ミラー - (B)マーコウィッツ
- (C)シャープ
- (D)ファーマ
答えと解説を見る
正解は (A) モジリアニ
1958年、フランコ・モジリアニとマートン・ミラーは、完全市場(誰でも参加できる、情報が全員に費用なく届く、自由に売買できる、税金がない)なら、負債と株主資本の組み合わせ方で企業価値は変わらないことを示した。これをモジリアニ=ミラーの命題(MM命題)という。企業価値は事業が生むキャッシュフローで決まり、それを債権者と株主にどう分けるかは、いわばパイの切り方の問題であって、パイの大きさは
ただ、実際には税金があるため、借入には税金を減らす効果(節税効果)がある。反対に、借入が多すぎると倒産の危険が増す。企業は、その兼ね合いを見て負債比率を決めること
(B)マーコウィッツは、分散投資によるポートフォリオの理論で
(C)シャープは、CAPM を考案した
(D)ファーマは、効率的市場を3つの段階に分けたことで
この3問は、無料のお試し版にも入っている
取り違えやすい言葉
NPV法⇄IRR法⇄
NPV は「今の価値で、いくらもうかるか」を金額で見る。IRR は「何%で回る投資か」を率で見る。回収期間は「何年で元が取れるか」を見るだけで、お金の時間の価値も、回収したあとのもうけも考えません。案が食い違ったときに優先されるのは NPV です。見分け方と
システマティック・リスク⇄アンシステマティック・
景気や金利のように、市場全体が一緒に動くリスクがシステマティック・リスクで、いくら分散投資をしても消せません。1つの会社だけの事情によるリスクがアンシステマティック・リスクで、分散投資で小さくできます。CAPM の β が測っているのは前者です。見分け方と
株主資本のコスト⇄
株主は会社がつぶれたときに後回しになるので、求めるリターンが高く、株主資本のコストは負債のコストより高くなります。負債の利息は税金を減らす効果(節税効果)があるので、WACC では税引後の負債コストを使います。見分け方と
永久年金⇄年金
毎年同じ額が永久に続くのが永久年金で、現在価値は「毎年の額 ÷ 割引率」で出せます。決まった年数だけ続くのが年金で、1年ずつ割り引いて足します。見分け方と
MM命題⇄節税効果
税金も倒産の心配もない完全市場なら、借入と株主資本の組み合わせ方で企業価値は変わらない、というのがモジリアニ=ミラーの命題。実際には利息の節税効果があるので、借入には価値を上げる面があり、反対に借りすぎると倒産の危険が増します。見分け方と
EVA⇄ROIC
EVA は、事業のもうけから資本のコストを引いた「金額」。ROIC は、事業に投じたお金の利益の「率」。ROIC が WACC を上回っていれば EVA はプラス、という関係になっています。見分け方と
範囲の22テーマと要点
主な枠組みを図で見る
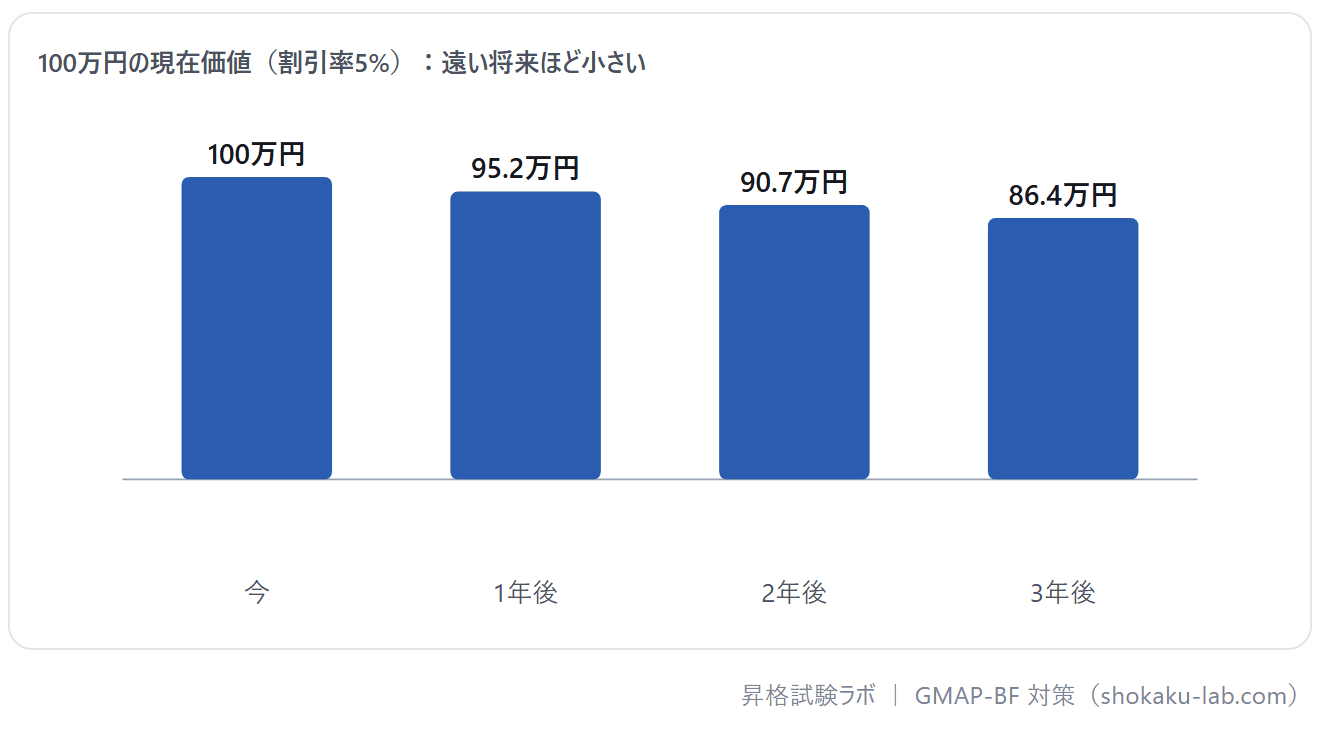
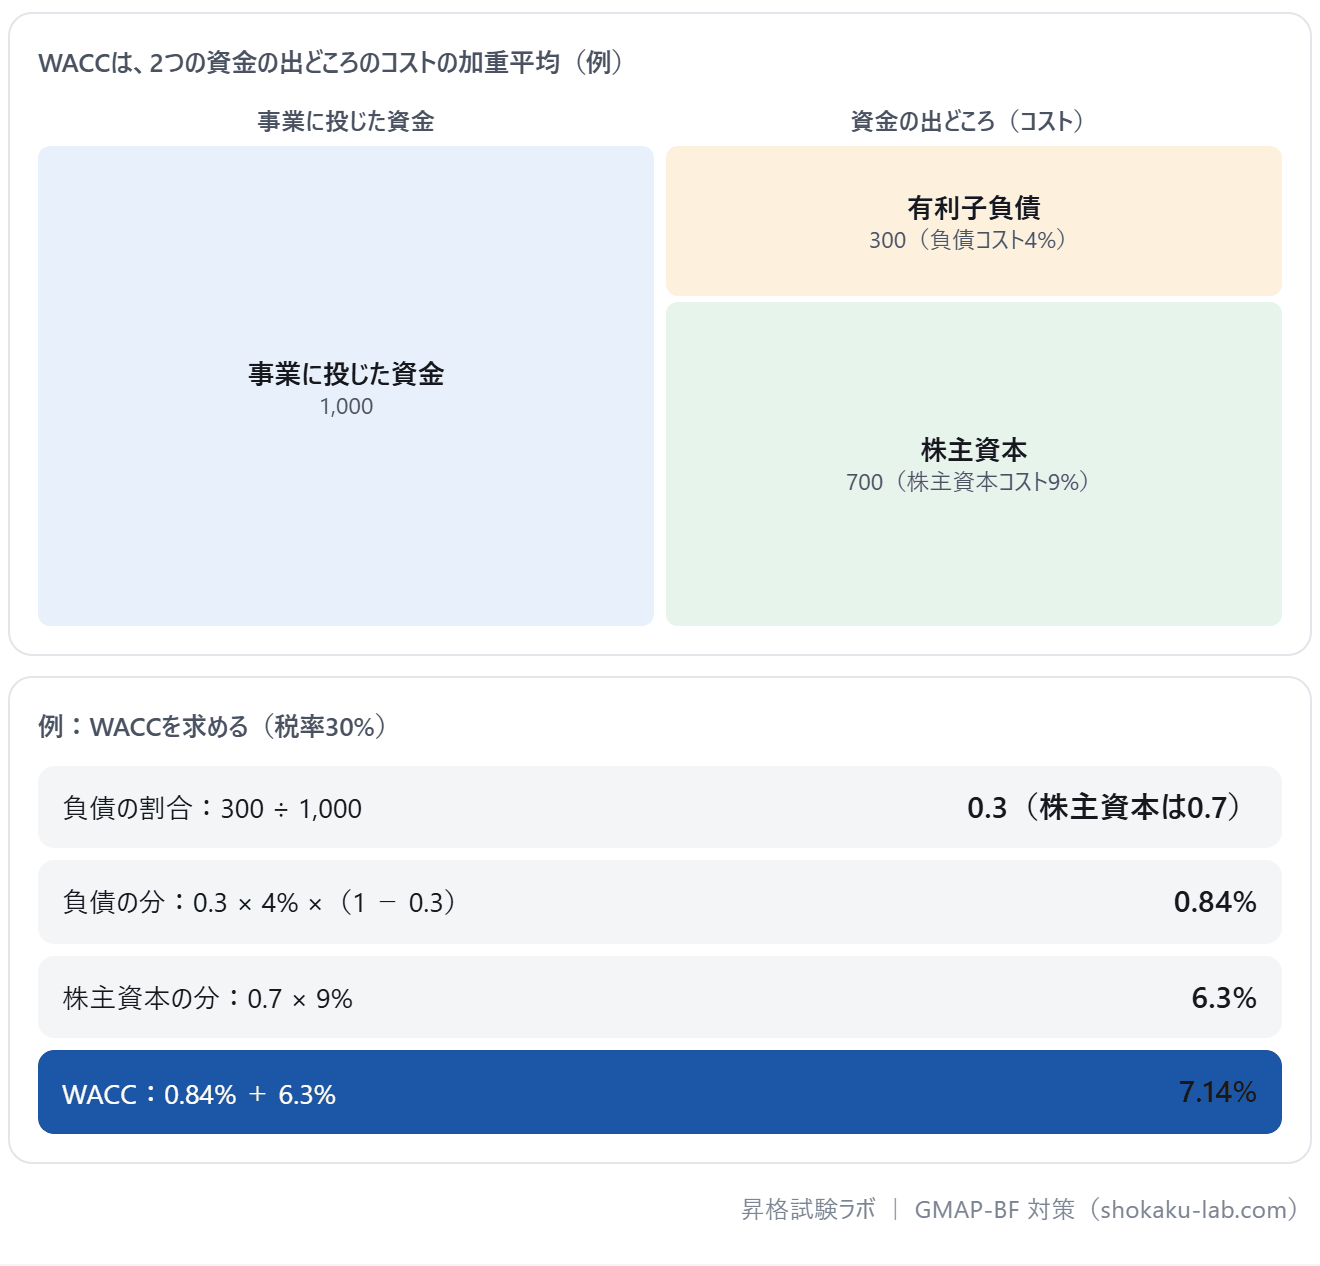
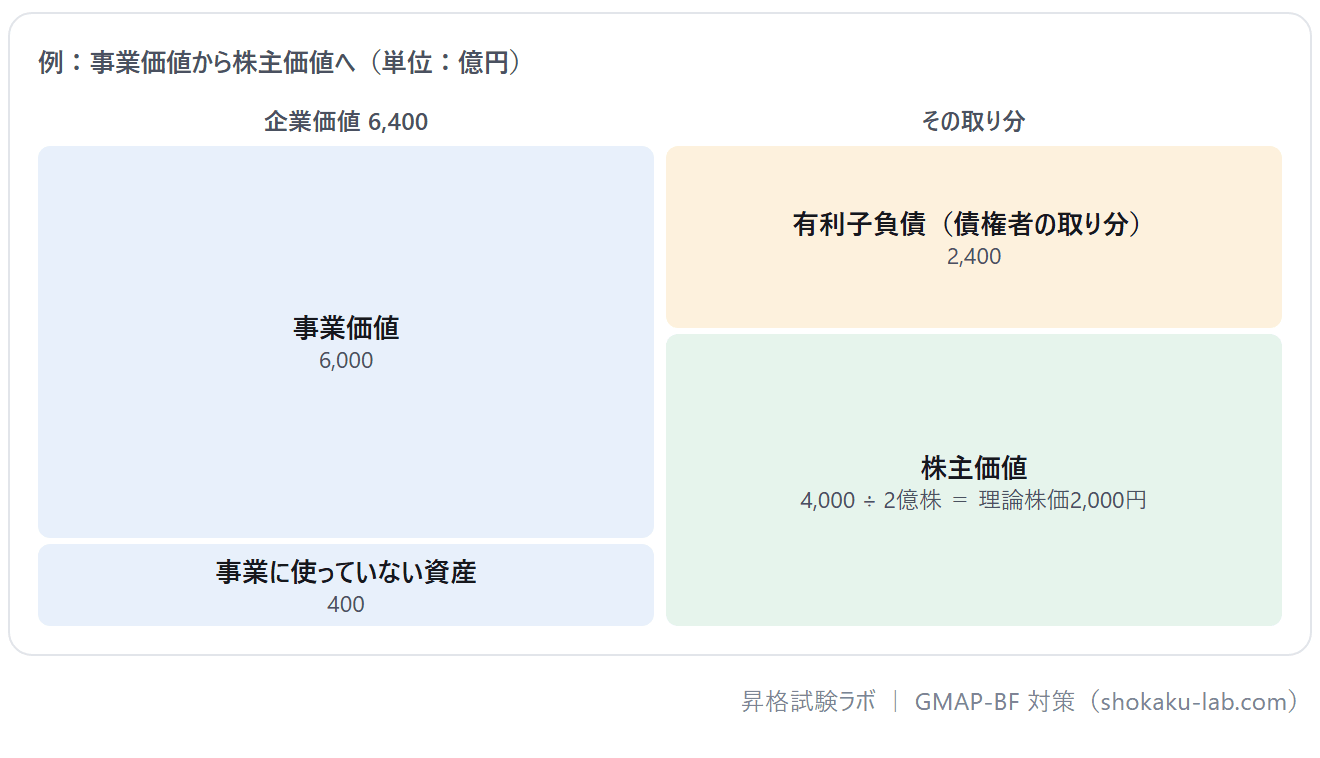
『マネジメント・ブック』改訂4版の第4部(ファイナンス)の節にそって、テーマごとの要点を1行と、主な用語を並べました。要点は、この問題集のために自分の言葉でまとめた
企業経営と企業財務
4-1企業経営と企業財務4語
企業財務の役割は、企業価値を最大にするために、何にいくら投資するか(投資の意思決定)と、どのように資金を集めるか(財務の意思決定)を判断し、実行すること
である。 4-2ファイナンス理論の体系4語
ファイナンス理論は、余った資金を運用する投資家の側の投資理論(インベストメント)と、市場から資金を集める企業の側の企業金融理論(コーポレートファイナンス)に分かれ、両者は表裏の
関係にある。 主な用語投資理論(インベストメント)・企業金融理論(コーポレートファイナンス)・デリバティブ(金融派生商品)・行動
ファイナンス
ファイナンスの基本概念
4-3キャッシュフロー3語
ファイナンスが利益ではなくキャッシュフローを見る理由は、利益は会計方針の選び方で変わるのに対して、現金の動きは操作の余地が小さく、配当・返済・投資に実際に使えるのは現金だから
である。 4-4現在価値とDCF法9語
今日の1円は明日の1円より価値がある。今日の1円は運用して金利を稼げること、明日の1円は受け取れるかが不確実であることが理由である(金銭の
時間的価値)。 主な用語金銭の時間的価値・現在価値(PV)・将来価値(FV)・割引率・複利・永久年金・割増永久年金(成長永久年金)・年金(アニュイティ)・DCF法(割引
キャッシュフロー法) 4-6効率的フロンティアと資本市場線6語
リスクには、個々の資産に固有で分散投資によって消せるアンシステマティック・リスクと、景気・金利・為替・政治など市場全体に影響し、分散しても消せないシステマティック・
リスクがある。 主な用語アンシステマティック・リスク・システマティック・リスク・効率的フロンティア・無リスク資産・資本市場線・マーケット・ポー
トフォリオ 4-7CAPM(資本資産価格モデル)7語
CAPMは、個々の株式の期待利回り(株主資本コスト)を、無リスク資産の利回り + β × マーケット・リスク・プレミアム で求める
モデルである。 主な用語CAPM(資本資産価格モデル)・β(ベータ)・マーケット・リスク・プレミアム・リスクフリー・レート・証券市場線・景気敏感株・ディフェ
ンシブ株 4-8資本コスト6語
資本コストは、資金を提供する債権者と株主が求める利回りで、企業から見れば資金を使う
費用である。 主な用語資本コスト・負債コスト・株主資本コスト・WACC(加重平均資本コスト)・節税効果(タックスシールド)・
沈黙のコスト 4-9株主資本コストの算出2語
株主資本コストは、CAPMや配当割引モデルで推定する。配当割引モデルでは、株主資本コスト = 配当利回り + 配当の成長率
と考える。
投資判断とバリュエーション
4-10NPV法と投資評価のさまざまな方法6語
NPV法は、投資から生まれる将来のキャッシュフローの現在価値の合計から、投資額を差し引いたNPVで判断する。NPVがプラスなら採用する。割引率(ハードルレート)にはWACC
を使う。 4-11APV(調整現在価値)法2語
NPV法は資本構成が変わらないことを前提にWACCで割り引くため、多額の借入で資本構成が大きく変わる買収や大型投資には
合いにくい。 主な用語APV(調整現在価値)法・
感度分析 4-12企業価値の算出7語
企業価値は、将来のフリー・キャッシュフローをWACCで割り引いた現在価値である。予測する期間のFCFの現在価値に、それ以降の価値(継続価値)を足して
求める。 主な用語事業価値・株主価値・継続価値(ターミナルバリュー)・清算価値・PER(株価収益率)・PBR(株価純資産倍率)・EPS
(1株当たり利益) 4-13株式評価モデル5語
株式の理論的な価値(理論株価)は、配当割引モデルやキャッシュフロー割引モデルで
求める。
資金調達と資本政策
4-14市場の効率性6語
効率的市場仮説は、多数の投資家が情報を求めて競うため、新しい情報はすぐに株価に織り込まれ、それを使って超過収益を得続けることは難しい、という
考え方である。 主な用語効率的市場仮説・ウィーク・フォーム・セミストロング・フォーム・ストロング・フォーム・パッシブ運用・アクテ
ィブ運用 4-15資金調達と資本政策10語
資金の調達には、株式や社債を発行して投資家から直接集める直接金融と、銀行などの金融機関を通して借りる
間接金融がある。 主な用語直接金融・間接金融・デットファイナンス・エクイティファイナンス・希薄化(ダイリューション)・転換社債・新株予約権付社債(ワラント債)・劣後債・アベイラビリティ・
内部留保
ファイナンスの応用
4-18EVA2語
EVA(経済的付加価値)は、税引後営業利益(NOPAT)から、投下資本にかかる資本コスト(投下資本 × WACC)を差し引いた
額である。 4-19オプション理論の基礎8語
オプションは、あらかじめ決めた価格(行使価格)で、対象の資産を買う権利(コール)または売る権利(プット)である。義務ではないので、不利なら行使せずに
放棄できる。 主な用語オプション・コール・オプション・プット・オプション・行使価格・プレミアム(オプション)・ペイオフ・ヨーロピアン型・米国型
(アメリカン型) 4-21さまざまなファンド6語
未公開の株式に投資するファンドは、広い意味でプライベート・エクイティ(PE)ファンドに
含まれる。 主な用語プライベート・エクイティ(PE)ファンド・ベンチャーキャピタル(VC)・バイアウトファンド・再生ファンド・アクティビスト・ファンド・
イグジット 4-22テクノロジー企業の企業価値評価3語
大手のプラットフォーム企業のPERが高くなりやすいのは、事実上の社会の基盤となって利用者が乗り換えにくい、成長するほど利益率が上がりキャッシュフローが増えやすい、事業や地域が分散してリスクが低く割引率がそれほど高くない、といった理由による。企業価値の原則が当てはまらないわけ
ではない。
改訂4版で変わった所
改訂4版では、ファイナンスに「APV法」「ファンド」「テクノロジー企業の価値評価」といった節が加わりました。どれも、会社の価値の測り方やお金の集め方が広がったことに合わせた
現在価値、NPV、WACC、CAPM といった計算の定番は変わっていません。新しい節は言葉の意味が分かれば十分なので、3版で勉強してきた人は、まず定番の計算を速く正確にできるように
ファイナンスの平均スコア(職種・年齢ごと)
公式が公開している、他社を含めた過去の受験者の集計です。濃い棒が平均スコア、薄い棒が上位10%のラインで、平均がいちばん高い区分を太字に
職種
年齢
財務・経理(564)と経営企画(547)が高く、営業は505です。業種では金融が548で高めです。上位10%のラインは財務・経理で714と、ほかの職種よりはっきり
出典:GMAP 公式のビジネス・フレームワーク編 全体集計データ(ファイナンスの受験者が対象。役職・業種ごとの数字も載っています。2026年10月28日に確認)。全科目の総合は平均点・合格点・スコアの目安へ。
この科目の勉強のしかた
ファイナンスの要約は、1年目・2年目・3年目…と横に並べた表で作るのがおすすめです。お金が入る年、それを割り引く数、今の価値、の3行を書いて、最後に足す。NPV も回収期間も、この表があれば同じ手順で
公式は、丸暗記より「なぜその形になるか」を1回だけ確かめておくと忘れません。たとえば永久年金の「毎年の額 ÷ 割引率」は、「毎年その額の利息を生む元本はいくらか」と考えれば、覚えなくても
そのうえで同じ型の計算を何度も解き、考え方を聞く問題を速く片づけて計算に時間を回す順番も練習します(時間配分と
ほかの科目
ファイナンスの計算問題を、20問・20分で
製品版にはファイナンスの問題が308問(計算問題99問を含む)