
IFRSと日本基準の違い|のれん・利益の区分・考え方
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
IFRS(国際財務報告基準)は、国をまたいで会社の決算を比べられるようにするために作られた会計基準です。日本の上場会社は、日本の基準のほか、条件を満たせば IFRS を選んで使うこともできます。違いがいちばん数字に出やすいのは、買収で生まれたのれんの
この記事の要点
- IFRS は細かい数値の基準を少なくし、目的と原則を示して判断を会社に任せる(原則主義)。日本の基準は細かい
決まりが多い - のれんは、日本の基準では20年以内で毎年償却し、IFRS では償却せずに価値が下がったときだけ
減損する - IFRS の損益計算書には、日本の基準にある経常利益や特別損益の
区分がない
主な違いを表で比べる
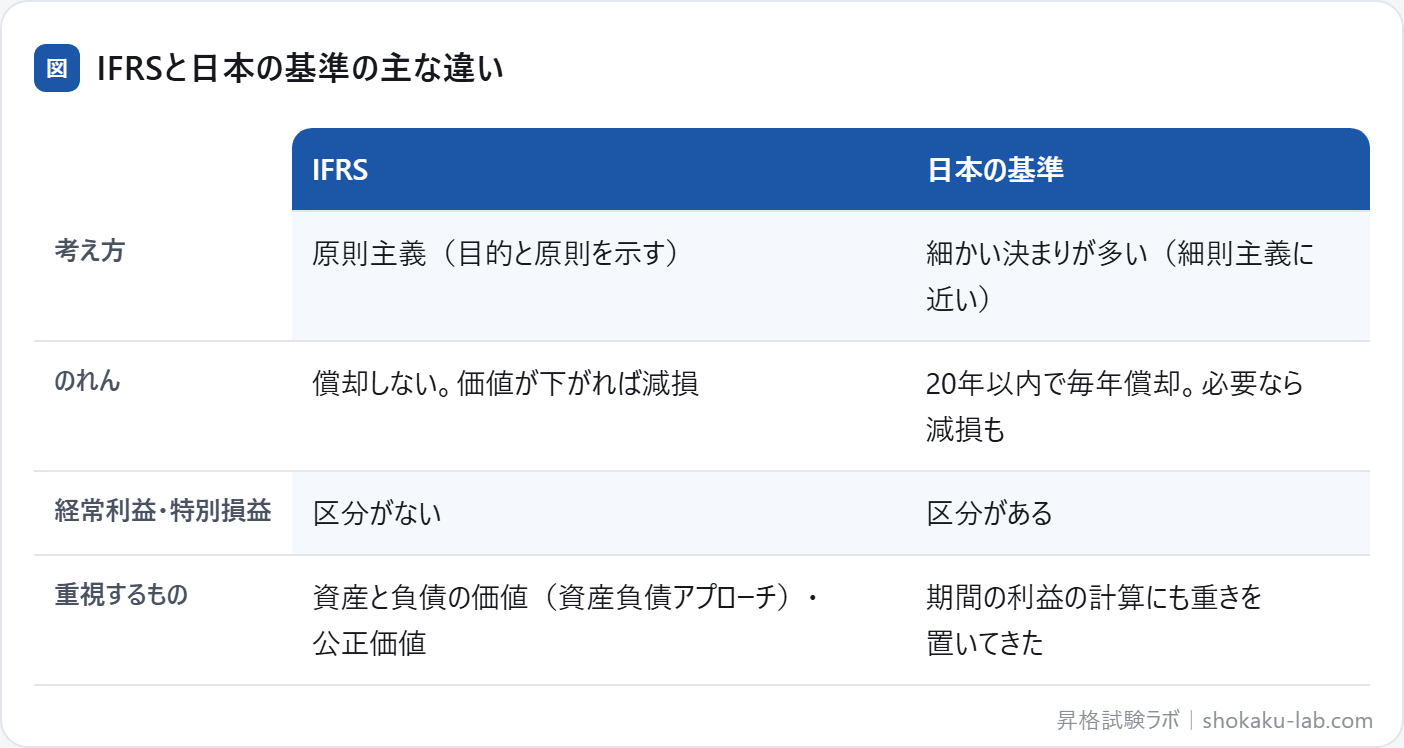
のれんの扱いで、利益はどれだけ変わるか
のれん100億円が生まれる買収をした会社で、買収した事業の営業利益が毎年30億円だとします。日本の基準で10年に分けて償却する場合、毎年10億円が費用になるので、その事業の利益は20億円に見えます。IFRS では償却しないので、利益は30億円の
そのかわり IFRS では、買収した事業が思ったほど稼げなくなると、のれんの価値が下がった分をその年にまとめて減損として費用にします。毎年少しずつ費用にするか、価値が下がったときにまとめて費用にするかの違いで、どちらの基準でも、のれんの価値が下がれば減損します。M&A の多い会社が IFRS を選ぶと、ふだんの利益は大きく見えやすい一方、大きな減損が出る年がある、という特徴が
損益計算書の形と、公正価値
日本の基準の損益計算書は、営業利益・経常利益・税引前当期純利益と段階的に利益を示し、めったに起きない損益は特別損益に分けます。IFRS には経常利益も特別損益の区分もないので、IFRS の会社どうしで経常利益を比べることは
公正価値は、市場で売り買いしたときに付く値段のことです。IFRS は、持っている株などの資産を公正価値で評価する場面が多く、市場の値動きが決算に出やすくなります。日本の基準も、国際的な基準に近づける取り組み(コンバージェンス)を続けてきたので、違いは以前より小さくなっ
仕事の場面で考える:IFRS の会社と、日本基準の会社の利益を比べる
同じ業界の2社を比べるとき、一方が IFRS、もう一方が日本基準で決算をしていると、利益の数字をそのまま並べられないことがあります。たとえば大きな買収をした会社では、日本基準なら毎年のれんを償却して費用にしますが、IFRS では償却しないので、その分だけ利益が大きく
また、IFRS の損益計算書には、経常利益や特別損益の区分がありません。比べるときは、のれんの償却の有無をそろえる、本業の段階の利益で比べる、といった工夫が要ります。数字の大小を見る前に、どの基準で作った数字かを確かめるのが
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1原則主義と細則主義の違いは
答え原則主義は、目的と原則を示して判断を会社に任せる考え方で、IFRS がとっています。細則主義は、数値の基準などの細かい決まりを多く定める考え方で、日本の基準はこちらに
問い2買収で生じたのれんの扱いは、日本の基準と IFRS でどう
答え日本の基準では、20年以内の期間で毎年償却します。IFRS では償却せず、価値が下がったときだけ減損します。IFRS でも、
問い3のれん200億円を10年で償却すると、日本の基準では毎年いくら費用に
答え20億円です。IFRS では償却しないので、価値が下がらない限り、その分だけ IFRS のほうが利益が大きく
問い4IFRS の損益計算書に、経常利益は
答えありません。日本の基準にある経常利益や特別損益の区分は、IFRS の損益計算書には
例題:のれんの扱いの違い
GMAP-BF と同じ4択の形の問題です(このページの内容で
のれんの扱いについての、日本基準と IFRS の違いとして最も適切なもの
- (A)日本基準も IFRS も、のれんを20年以内で
毎年償却する - (B)日本基準は20年以内で毎年償却し、IFRS は償却せずに、価値が下がったときに
減損する - (C)日本基準は償却せず、IFRS は
毎年償却する - (D)IFRS では、のれんの価値が下がっても
減損しない
正解と解説を見る
正解:(B) 日本基準では、のれんを20年以内で毎年償却します。IFRS では償却せず、価値が下がったときだけ
- (A):IFRS では、のれんを
償却しません。 - (C):日本基準と IFRS の扱いを逆に
しています。 - (D):IFRS でも、価値が下がったときは
減損します。
例題2:IFRS のひっかけを見抜く
このページの「ひっかけの形」を見抜く
IFRS と日本基準の違いについての説明として、最も適切なもの
- (A)IFRS では、のれんの価値が下がっても
減損しない - (B)IFRS の損益計算書にも、経常利益の
区分がある - (C)IFRS は細かい決まりの多い細則主義、日本の基準は
原則主義である - (D)IFRS では、のれんを毎年償却せず、価値が下がったときに
減損する
正解と解説を見る
正解:(D) IFRS では、のれんを償却せず、価値が下がったときだけ減損します。日本の基準では、20年以内で
- (A):IFRS でも、価値が下がったときは
減損します。 - (B):IFRS には、経常利益や特別損益の区分は
ありません。 - (C):逆です。IFRS が原則主義で、日本の基準は細かい決まりが
多いとされます。
このテーマの用語
IFRSと日本基準の違いで使う言葉の意味です。ほかの言葉は用語集
- IFRS(国際財務報告基準)
- IASB(国際会計基準審議会)が作る会計基準。世界の多くの国や地域で使われ、日本の会社も選んで
使える。 - 原則主義
- 会計処理の基本的な原則だけを示し、細かな数値基準などは設けない考え方。反対は
細則主義。 - 資産負債アプローチ
- 資産と負債を先に定義し、その増減(資本取引を除く)から収益・費用・利益を求める
考え方。 - 公正価値
- 市場で取引される価格など、測定する時点での資産や
負債の価値。 - コンバージェンス
- 自国の会計基準を、国際的な会計基準に近づけていく
取り組み。 - 減損
- 資産から得られる将来の収益が見込めなくなったとき、帳簿の価額を回収できる額まで引き
下げる処理。
GMAP-BF での問われ方
日本の基準と比べて、どこが違うかを言えるかが
- 違いを選ぶ:のれんの償却、経常利益の有無、原則主義など、IFRS の特徴として正しいもの
を選ぶ。 - 影響を考える:のれんを償却しないことで、利益や減損がどう出やすくなる
かを選ぶ。 - 言葉を選ぶ:コンバージェンス・公正価値・資産負債アプローチの
意味を選ぶ。
ひっかけの形と見分け方
IFRS ではのれんの減損もしないとする/IFRS にも経常利益があるとする/原則主義と細則主義を逆にする。償却と減損を分けて
よくある質問
日本ではどんな会社が IFRS を使っていますか?
IFRS は1つの国の基準ですか?
IFRS を使う会社の決算書を読むとき、日本の基準の会社と比べるコツはありますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
IFRSと日本基準を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
流動比率と当座比率の違い効率性分析と安全性分析会計方針と継続性の原則財務三表のつながり棚卸資産の評価方法現金主義・発生主義・実現主義定額法と定率法の違い財務会計と