
流動比率と当座比率の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
どちらも、1年以内に払う必要のある負債(流動負債)を払えるかを見る、短い期間の安全性の指標です。違いは分子で、在庫などすぐにはお金にならないものを含めるかど
この記事の要点
- 流動比率 = 流動資産 ÷ 流動負債。1年以内に現金にできる資産で、1年以内の支払いをまか
なえるか - 当座比率 = 当座資産 ÷ 流動負債。在庫を除いた、現金に近い資産だけ
でまかなえるか - 当座比率は在庫を除くぶん厳しい見方。在庫の多い会社ほど2つの
差が開く
2つの違いを表で比べる
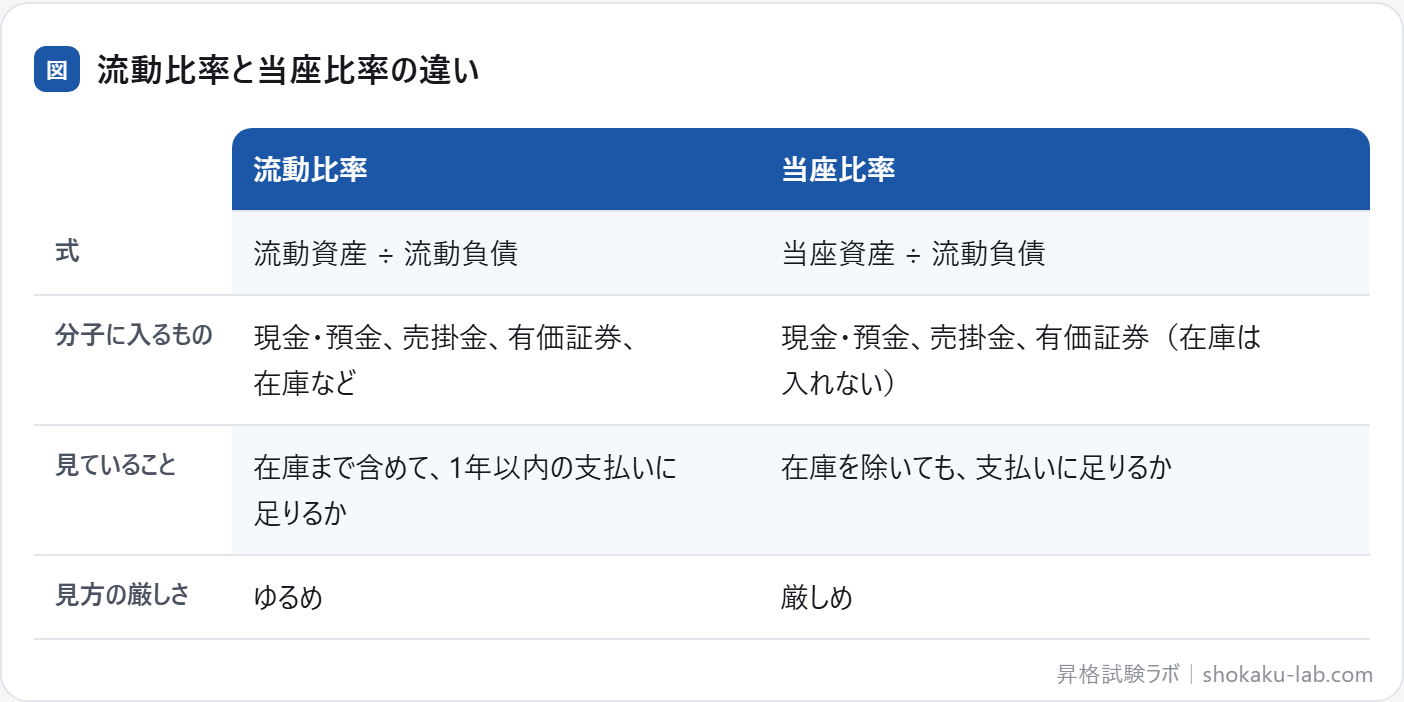
在庫の多い会社で比べる
流動資産300(現金・預金80、売掛金70、在庫150)、流動負債200の会社で
- 流動比率:300 ÷ 200 =
150% - 当座比率:(80 + 70)÷ 200
= 75%
流動比率だけを見ると150%で余裕があるように見えますが、在庫が売れなければ、すぐに使えるお金は150しかありません。在庫が売れ残ったり、値引きしないと売れなかったりすると、支払いが苦しくなるおそれが
目安として、流動比率は200%、当座比率は100%を超えていると安心、とされることがあります。ただし業種によって大きく違い、現金で売る小売業や飲食業などは、低めでも支払いが回ること
長い期間の安全性の指標とあわせて
流動比率と当座比率は、1年以内の支払いを見る指標です。もっと長い目で会社の安全性を見るときは、次の指標を
- 自己資本比率(自己資本 ÷ 総資産):返す必要のないお金が、資産全体のどれだけを占めるか。高いほど
安全です。 - 固定比率(固定資産 ÷ 自己資本):長く使う資産を、返す必要のないお金の範囲で買えているか。低いほど安全で、100%以下が
目安です。 - 固定長期適合率(固定資産 ÷(固定負債 + 自己資本)):長く使う資産を、長く使えるお金でまかなえているか。100%以下が
目安です。
仕事の場面で考える:取引先の支払いの余裕を、2つの比率で確かめる
新しい取引先と、代金の後払いの取引を始めるかを考える場面です。決算書を見ると流動比率は180%と高めですが、流動資産の半分以上が
在庫を除いた当座比率を計算すると70%で、すぐに現金にできる資産では、1年以内の支払いをまかないきれません。売れ残りの在庫が多いなら、見た目ほど支払いの余裕はないかもしれません。取引を始めるなら、取引の額の上限を決める、支払いの期日を短くする、といった条件で危うさを
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1流動資産500(うち在庫200)、流動負債250の会社の、流動比率と
答え流動比率は200%(500 ÷ 250)、当座比率は120%((500 − 200)÷
問い2当座比率の分子に、在庫を
答え入れません。在庫は売れるまで現金にならないので、すぐに支払いに回せる当座資産(現金・預金・売掛金など)だけを
問い3流動比率が高ければ、当座比率も必ず
答え必ずではありません。在庫が多い会社では、流動比率は高くても、在庫を除いた当座比率は低くなること
問い4流動比率と当座比率は、何を見るための
答え1年以内の支払いをまかなえるか(短い期間の安全性)です。長い期間の安全性は、固定比率や固定長期適合率で
例題:当座比率を求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
現金80、売掛金120、在庫200、流動負債250、固定負債300の会社の当座比率として、最も適切なもの
- (A)約36%
- (B)約67%
- (C)80%
- (D)160%
正解と解説を見る
正解:(C) 当座資産 = 現金 80 + 売掛金 120 = 200。当座比率 = 200 ÷ 流動負債 250 = 80% です。在庫は
- (A):分母に、流動負債と固定負債の合計(550)を
使っています。 - (B):分母に、固定負債(300)を
使っています。 - (D):在庫も含めた流動資産(400)で割った、
流動比率です。
例題2:流動比率と当座比率のひっかけを見抜く
このページの「ひっかけの形」を見抜く
流動比率と当座比率についての説明として、最も適切なもの
- (A)当座資産には、在庫も
入れる - (B)流動比率の分母は、
総資産である - (C)当座比率は在庫を除くぶん厳しい見方で、在庫の多い会社ほど流動比率との
差が開く - (D)流動比率が高ければ、当座比率も
必ず高い
正解と解説を見る
正解:(C) 当座比率は、すぐに現金にできる資産だけで支払いをまかなえるかを見るので、在庫の多い会社ほど流動比率との差が
- (A):在庫は売れるまで現金にならないので、当座資産に
入れません。 - (B):分母は
流動負債です。 - (D):在庫が多い会社では、流動比率が高くても当座比率は低くなること
があります。
GMAP-BF での問われ方
流動比率と当座比率は、次のような形で聞かれます(企業会計は20分で20問、
- 式を選ぶ:流動比率・当座比率の分子と分母の組み
合わせを選ぶ。 - 計算する:貸借対照表の数字から、2つの
比率を出す。 - 読み取る:流動比率は高いのに当座比率が低い会社の状態を、正しく説明したもの
を選ぶ。
ひっかけの形と見分け方
当座資産に在庫を入れる/分母を総資産や固定負債にする/流動比率が高ければ当座比率も高いとする。分子に在庫が入るかどうかで
note の記事でも、流動比率と当座比率に関わる内容を
よくある質問
流動比率は、高ければ高いほど良いのですか?
「1年以内」の線は、どう決まっているのですか?
前払費用は、当座資産に入りますか?
流動比率が100%を下回ると、どうなりますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
流動比率と当座比率を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
効率性分析と安全性分析会計方針と継続性の原則収益性分析と成長性分析棚卸資産の評価方法IFRSと日本基準の違い定額法と定率法の違いキャッシュフロー計算書の読み方収益認識の5つの