
予算実績差異分析|価格差異と数量差異の計算
最終更新:2026年11月9日公開:2026年10月28日読む目安 約9分
予算実績差異分析は、予算どおりにいかなかった差を、値段が違ったせい(価格差異)と、量が違ったせい(数量差異)に分けて、原因と責任のありかをはっきりさせる分析です。PDCA の C(確かめる)にあたり、次の手を考える材料に
この記事の要点
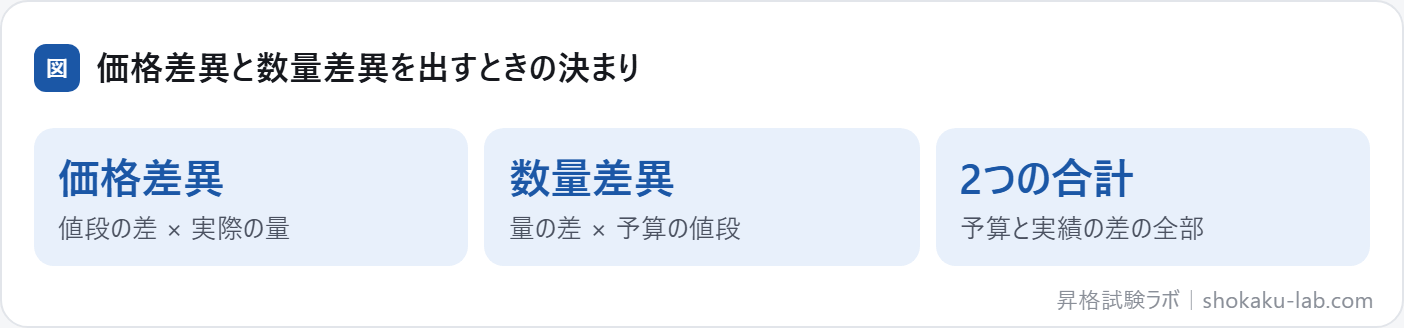
- 価格差異 =(実際の値段 − 予算の値段)× 実際の量。数量差異 =(実際の量 − 予算の量)×
予算の値段 - 費用は予算より少なければ有利、売上は予算より多ければ有利。費用と売上で向きが
逆になる - 差の原因を担当に結びつけるため、部門ごとに費用だけ・利益まで、と責任の範囲を決める
(責任会計)
材料費の差を、価格と数量に分ける
製品を作るのに、予算では材料を1,000kg、1kgあたり100円で使う計画でした(予算100,000円)。実際には950kgを、1kgあたり110円で使いました(実際104,
| 差異 | 計算 | 結果 |
|---|---|---|
| 価格差異 | (110円 − 100円) | 9,500円の |
| 数量差異 | (950kg − 1,000kg) | 5,000円の |
| 合計 | 104,500円 − 100, | 4,500円の |
合計だけを見ると「材料費が4,500円多かった」で終わりますが、分けると、材料の値上がりで9,500円多く払い、使う量は工夫して5,000円分減らした、と分かります。値段は購買の担当、使う量は製造の担当が主に左右するので、それぞれの担当と次の手を
売上の差を分けると、向きが逆になる
予算では1個1,000円で500個(500,000円)売る計画が、実際は1個950円で560個(532,000円)
- 価格差異:(950円 − 1,000円)× 560個 = 28,000円の不利(売上では、値段が
下がると不利) - 数量差異:(560個 − 500個)× 1,000円 = 60,000円の有利(売上では、量が
増えると有利) - 合計:32,000円
の有利
値下げで多く売れたのか、値下げしなくても売れたのかは、数字だけでは分かりません。差異は原因を探す入り口で、数量差異の中身(市場が伸びたのか、シェアを取ったのか)まで分けて調べること
責任会計と振替価格
| 責任の単位 | 責任を | 例 |
|---|---|---|
| 費用 | 工場の製造部門、経理などの | |
| プロフィットセンター | 売上と費用、 | |
| インベストメントセンター | 利益と、そのために使った | 投資の判断まで任された事業部、 |
部門のあいだで製品やサービスをやり取りするときの社内の値段を、振替価格といいます。工場が事業部に1個70円で渡すか90円で渡すかで、工場と事業部の利益の分け方は変わりますが、会社全体の利益は変わりません。値段の決め方しだいで、自分の部門の利益だけを守ろうとして、会社全体には得になる取引を断る、といったことが
仕事の場面で考える:材料費が予算を超えた月の振り返り
ある工場で、今月の材料費が予算より大きくなりました。差をまとめて「使いすぎ」と見ると、原因がつかめません。値段の差と量の差に分けると、材料の値上がり(価格差異)なのか、不良品が多くて材料を余分に使った(数量差異)なのかが
値上がりなら購買の担当、使いすぎなら製造の担当と、差が生まれた所に結びつけて話し合えます。責任会計の考え方で、担当者が自分で動かせる数字に責任の範囲をそろえておくと、振り返りが「誰のせいか」ではなく「次に何を直すか」の
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1予算は単価100円で1,000個、実際は単価110円で1,100個買いました。材料の価格差異はいくらで、有利・不利の
答え11,000円の不利です。(110 − 100)× 実際の量1,100個 = 11,000円。費用が予算より多いので
問い2同じ例の数量差異は
答え10,000円の不利です。(1,100 − 1,000)× 予算の単価100円 = 10,000円。価格差異と合わせた21,000円が、予算(10万円)と実際(12万1,000円)の
問い3売上が予算より多かったら、有利・不利の
答え有利です。売上は多いほど、費用は少ないほど利益が増えるので、同じ「予算より多い」でも、売上なら有利、費用なら不利に
問い4部門どうしで売り買いするときの値段(振替価格)を高くすると、会社全体の利益は
答え増えません。売る部門の利益が増えた分だけ、買う部門の利益が減るので、全社の合計は変わりません(国をまたいで税金が変わる場合などは別です)。振替価格は、部門の成果を測るための
例題:価格差異と数量差異を求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
材料の予算は「1kgあたり100円で1,000kg」でしたが、実際は「1kgあたり110円で1,200kg」使いました。価格差異と数量差異の組み合わせとして、最も適切なものはどれですか(費用なので、予算より
- (A)価格差異 10,000円の不利・数量差異 20,000円
の不利 - (B)価格差異 12,000円の不利・数量差異 20,000円
の不利 - (C)価格差異 12,000円の不利・数量差異 22,000円
の不利 - (D)価格差異 10,000円の不利・数量差異 22,000円
の不利
正解と解説を見る
正解:(B) 価格差異 =(110 − 100)× 実際の量 1,200kg = 12,000円、数量差異 =(1,200 − 1,000)× 予算の値段 100円 = 20,000円です。どちらも費用が予算より多いので不利です。2つを足した32,000円は、実際の132,000円と予算の100,000円の差と
- (A):価格差異に、実際の量ではなく予算の量(1,000kg)を
掛けています。 - (C):数量差異に、予算の値段ではなく実際の値段(110円)を
掛けています。 - (D):価格差異には予算の量、数量差異には実際の値段を掛けていて、掛ける数が両方とも
逆です。
例題2:予算と実績の差のひっかけを見抜く
このページの「ひっかけの形」を見抜く
予算実績差異分析についての説明として、最も適切なもの
- (A)価格差異は、値段の差に予算の量を
掛けて出す - (B)費用も売上も、予算より多ければ
有利である - (C)数量差異は、量の差に予算の値段を
掛けて出す - (D)振替価格を変えると、会社全体の利益も
変わる
正解と解説を見る
正解:(C) 数量差異 =(実際の量 − 予算の量)× 予算の
- (A):価格差異は、値段の差に実際の量を
掛けます。 - (B):費用は予算より少なければ有利、売上は予算より多ければ有利で、向きが
逆です。 - (D):振替価格は社内の取引の値段なので、変えても部門の間で利益が移るだけで、会社全体の利益は
変わりません。
このテーマの用語
予算実績差異分析で使う言葉の意味です。ほかの言葉は用語集
- PDCA
- 計画(Plan)・実行(Do)・評価(Check)・改善(Act)を繰り返し、業務を継続的に良くしていく
サイクル。 - 予算
- 経営計画を、一定期間の売上・費用・利益・資金などの数値目標に落とし
込んだもの。 - 予算実績差異分析
- 予算と実績の差を、価格の要因と数量の要因などに分解して、原因を
分析する方法。 - 価格差異
- (実際の価格 − 予算の価格)× 実際の数量。価格の違いによって
生じた差異。 - 数量差異
- 予算の価格 ×(実際の数量 − 予算の数量)。数量の違いによって
生じた差異。 - 責任会計
- 組織の単位ごとに、管理できる範囲に合わせて責任と評価の指標を割り当てる管理会計
の仕組み。 - コストセンター
- 費用の発生にだけ責任を負い、原価や予算との差で評価される
組織の単位。 - プロフィットセンター
- 収益と費用の両方に責任を負い、利益で評価される
組織の単位。 - 振替価格
- 社内の事業部どうしで製品やサービスをやり取りするときに
用いる価格。
GMAP-BF での問われ方
2つの差異を計算して、有利か不利かまで決められるかがポイントです。責任会計の言葉の意味も、あわせて
- 計算する:予算と実績の値段と量から、価格差異と数量差異を出し、有利か不利かを
判断する。 - 言葉を選ぶ:コストセンター・プロフィットセンター・責任会計・PDCA の説明として正しいもの
を選ぶ。 - 判断する:振替価格を変えたときに、部門の利益と全社の利益がどう
動くかを選ぶ。
ひっかけの形と見分け方
価格差異に予算の量を掛ける/費用と売上で有利・不利の向きを同じにする/振替価格を変えると全社の利益も変わるとする。何に、どちらの量や値段を掛けるかを
よくある質問
価格差異に実際の量を掛けるのはなぜですか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
予算実績差異分析を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
ガバナンスの2つのコード統合報告書と非財務情報新リース会計基準収益認識の5つのステップ定額法と定率法の違い棚卸資産の評価方法会計方針と継続性の原則流動比率と