
変動費と固定費の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
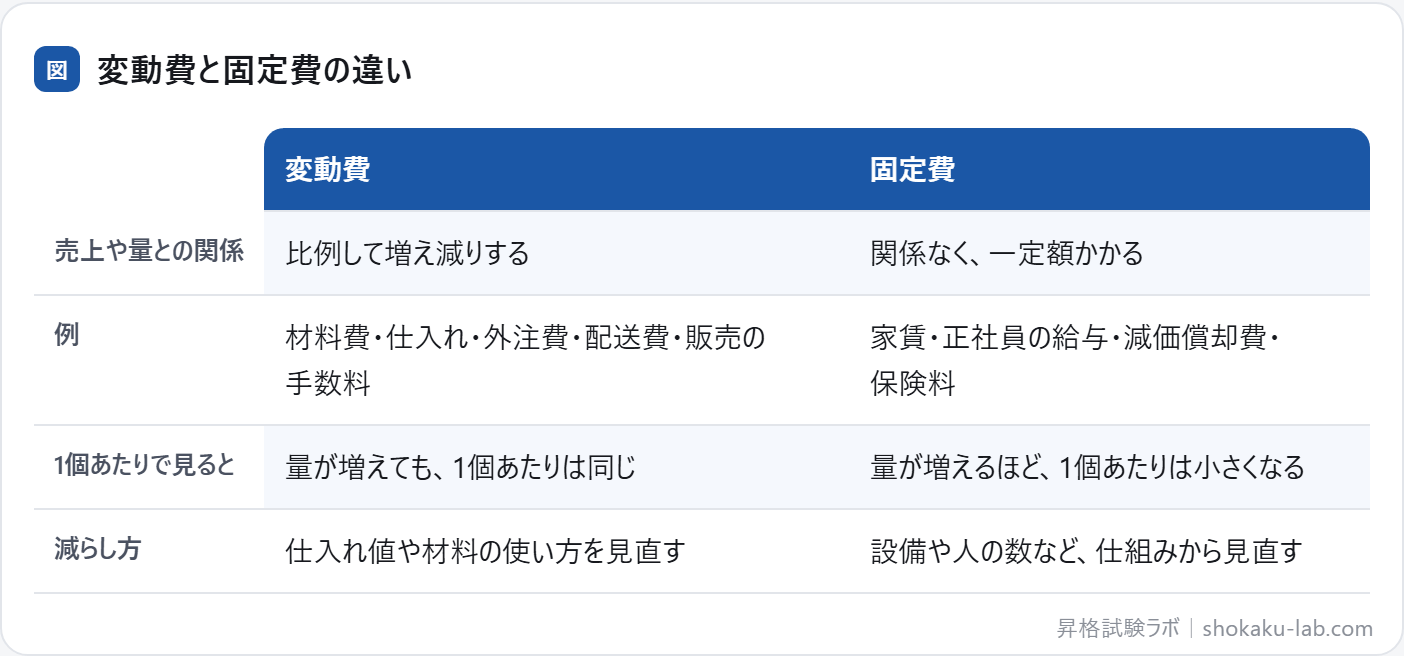
費用は、売上や作る量に合わせて増え減りする変動費と、売上に関係なく決まってかかる固定費に分けられます。この分け方が、損益分岐点(もうけがちょうど0になる売上)を計算する土台に
この記事の要点
- 変動費は、1個作る・売るごとにかかる費用。量が倍なら費用も倍(材料費・外注費・
配送費など) - 固定費は売上に関係なく一定額かかる費用(家賃・正社員の給与・
減価償却費など) - 損益分岐点の販売数は、固定費を「1個売るごとに残る額(限界利益)」で
割って出す
2つの違いを表で比べる
損益分岐点を弁当店の例で求める
弁当を1個500円で売る店を考えます。材料と容器の費用(変動費)は1個200円、家賃や人件費など(固定費)は
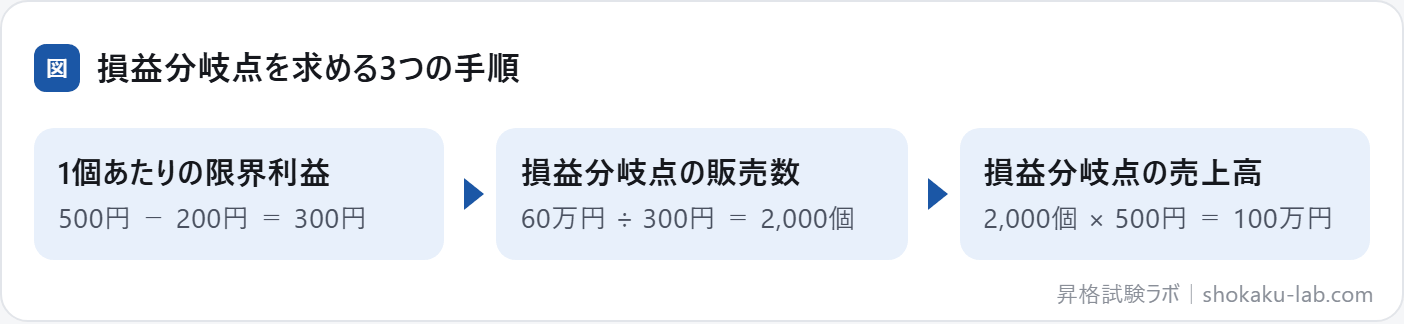
1個売るごとに300円が固定費の回収に回り、2,000個でちょうど60万円を回収しきります。2,001個目からが利益です。限界利益率(300 ÷ 500 = 60%)を使えば、60万円 ÷ 0.6 = 100万円と、売上高を直接出すこと
月に5万円の利益を出したいなら、(60万円 + 5万円)÷ 300円 ≒ 2,167個と、固定費に目標の利益を足してから
固定費が大きい会社の特徴
同じ売上でも、費用のうち固定費の割合が大きい会社と、変動費の割合が大きい会社では、売上が動いたときの利益の動き方が
- 固定費が大きい会社(鉄道・ホテル・大きな工場を持つ製造業など):損益分岐点を超えると、売上の増えた分の多くが利益になります。反対に、売上が落ちると一気に赤字になりやすい
形です。 - 変動費が大きい会社(仕入れて売る小売業・外注の多い会社など):売上が落ちても費用も一緒に減るので、赤字になりにくい形です。そのかわり、売上が伸びても利益の伸びは
小さめです。
自社の工場や人を持たずに外へ頼むなど、固定費を変動費に置きかえると、売上が落ちたときの赤字の幅を小さくしやすく
仕事の場面で考える:外に頼むか、自社で作るか
部品を外に頼めば1個500円(変動費だけ)、自社で作れば設備などの固定費が月100万円かかり、1個あたりの材料費は300円になる、という場面を考えます。どちらが得かは、月に何個作るかで
自社で作ると1個あたり200円安くなるので、100万円 ÷ 200円 = 5,000個を超えれば自社で作るほうが得で、それより少なければ外に頼むほうが得です。固定費を増やす判断は、売れる数が見込みを下回ったときに重い負担になるので、数の見込みの確かさも合わせて
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1減価償却費は、変動費と固定費の
答え固定費です。作る量や売る量が増えても減っても、変わらずにかかる費用だ
問い2売値1,000円、1個あたりの変動費600円、固定費が月80万円のとき、損益分岐点の
答え月2,000個です。1個売るごとに残る額(限界利益)は 1,000 − 600 = 400円なので、80万円 ÷ 400円 = 2,000個。売値の1,000円で割るのは
問い3限界利益率と変動費率は、どんな
答え足すと100%になります。売値1,000円・変動費600円なら、変動費率は60%、限界利益率は
問い4固定費が大きい会社は、売上が増えたとき、利益はどうなりやす
答え大きく増えやすくなります。固定費が大きい会社は、ふつう変動費の割合が小さく、増えた売上の多くが利益に回るからです。逆に、売上が減ると利益も大きく減り、赤字になりやすく
例題:安全余裕率を求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
売上高5,000万円、損益分岐点売上高4,000万円の会社の安全余裕率として、最も適切なもの
- (A)20%
- (B)25%
- (C)80%
- (D)1,000万円
正解と解説を見る
正解:(A) 安全余裕率 =(売上高 − 損益分岐点売上高)÷ 売上高 =(5,000 − 4,000)÷ 5,000 = 20% です。今の売上が20%減ると、損益が
- (B):差を、損益分岐点売上高で割っています(1,000 ÷ 4,000)。分母は今の
売上高です。 - (C):損益分岐点比率(4,000 ÷ 5,000)です。安全余裕率と足すと100%に
なります。 - (D):売上高と損益分岐点売上高の差の額で、率では
ありません。
例題2:変動費と固定費のひっかけを見抜く
このページの「ひっかけの形」を見抜く
変動費と固定費についての説明として、最も適切なもの
- (A)減価償却費は、
変動費である - (B)損益分岐点の販売数は、固定費を売値で
割って出す - (C)損益分岐点の販売数は、固定費を1個売るごとに残る額(限界利益)で
割って出す - (D)限界利益率は、変動費率と同じ
意味である
正解と解説を見る
正解:(C) 1個売るごとに、売値から変動費を引いた限界利益が残ります。固定費をこの額で割ると、損益が0になる販売数が
- (A):減価償却費は、売る量に関係なくかかる
固定費です。 - (B):売値ではなく、1個あたりの限界利益で
割ります。 - (D):限界利益率と変動費率は別のもので、足すと100%に
なります。
GMAP-BF での問われ方
変動費と固定費は、次のような形で聞かれます(企業会計は20分で20問、
- 費用を分ける:材料費・家賃・減価償却費などを、変動費と固定費に
分ける。 - 損益分岐点を計算する:売値・変動費・固定費から、損益分岐点の販売数や
売上高を出す。 - 目標の利益から逆算する:一定の利益を出すのに必要な販売数を
求める。
ひっかけの形と見分け方
減価償却費を変動費とする/限界利益ではなく売値で固定費を割る/限界利益率を変動費率と取り違える。1個売るごとに残る金額で割っているかを
note の記事でも、変動費と固定費に関わる内容を
よくある質問
人件費は、変動費ですか、固定費ですか?
損益分岐点が分かると、何に使えますか?
準変動費とは何ですか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
変動費と固定費を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
損益分岐点分析原価計算の種類ガバナンスの2つのコード予算実績差異分析統合報告書と非財務情報新リース会計基準KPIとバランス・スコアカード収益認識の5つの