
収益認識の5つのステップ|履行義務と取引価格の配分
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
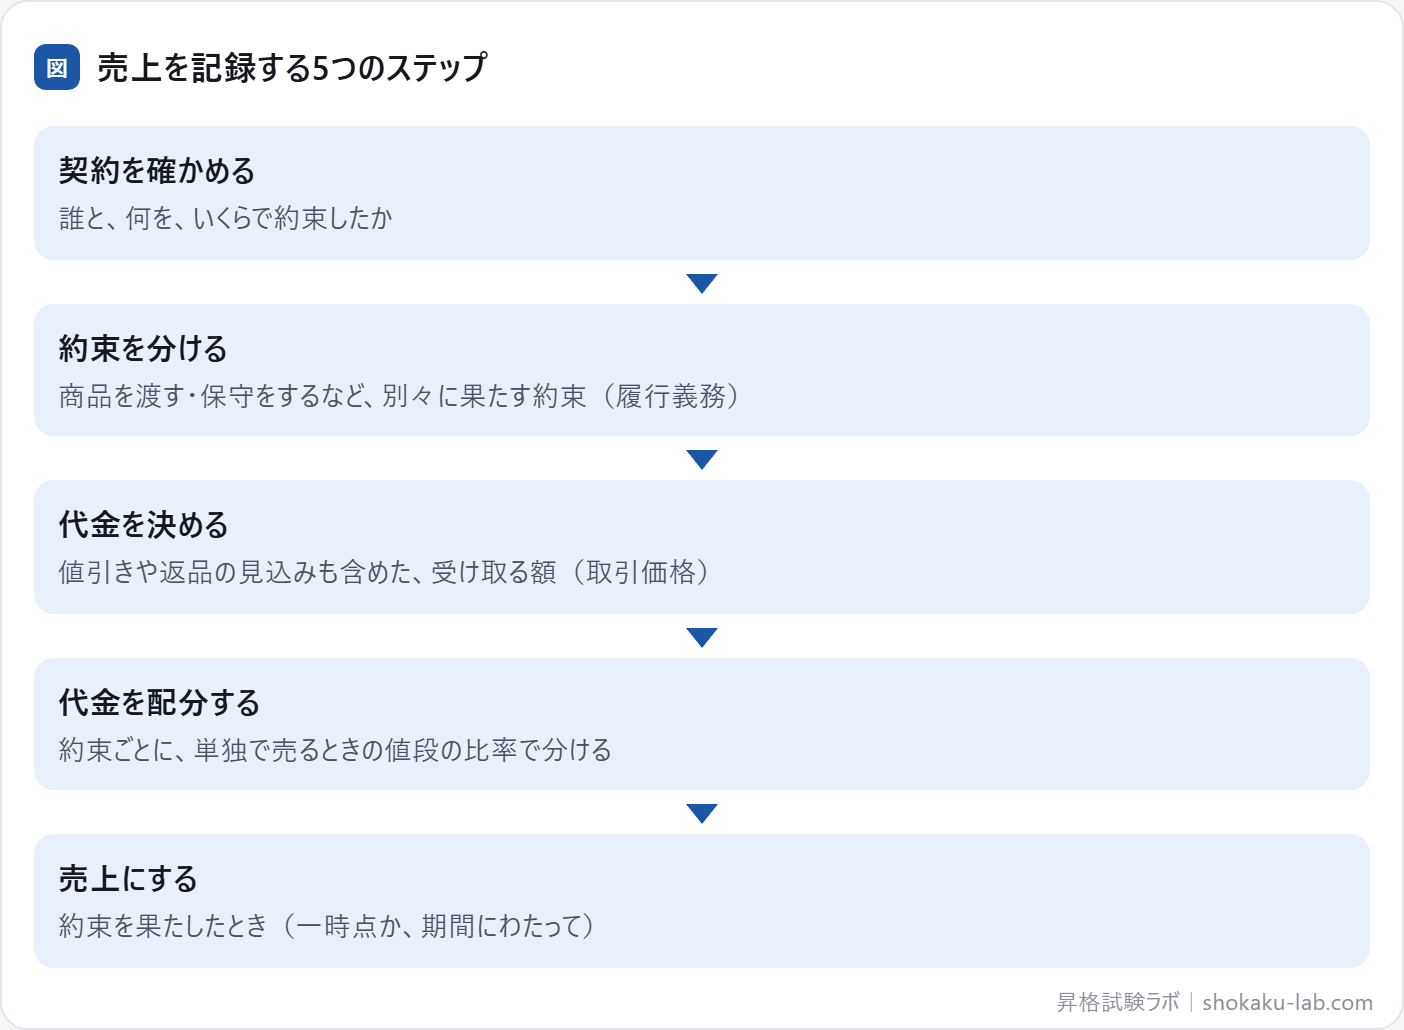
収益認識に関する会計基準は、売上をいつ・いくら記録するかを、5つのステップで決める基準です。契約の中にいくつかの約束(履行義務)があるときは、代金を約束ごとに分け、それぞれの約束を果たしたときに
この記事の要点
- 5つのステップ:契約を確かめる → 約束(履行義務)を分ける → 代金を決める → 代金を約束ごとに配分する → 約束を果たしたときに
売上にする - セットで値引きした代金は、それぞれを単独で売るときの値段の比率で
配分する - 商品を渡すような約束は一時点で、保守のように続く約束は期間にわたって
売上にする
5つのステップ
本体と2年間の保守を、セットで売った例
機械の本体と2年間の保守をセットにして、10万円で売りました。単独で売るときの値段は、本体が9万円、2年間の保守が
| 約束 | ||
|---|---|---|
| 本体を渡す | 10万円 × 9 ÷ 12 = | 渡したとき(一時点)に |
| 10万円 × 3 ÷ 12 = | 2年にわたって |
セットで2万円値引きしていますが、その値引きは本体と保守の両方に、単独の値段の比率で割り振られます。代金を全部、渡した日に売上にすると、まだ果たしていない保守の分まで先に売上になってしまいます。受け取った代金のうち、まだ果たしていない保守の分は、契約負債(前受金のようなもの)として負債に
本人か代理人かで、売上の額が変わる
自分で商品を仕入れて在庫の責任を持ち、値段も決めて売る会社は「本人」で、受け取る代金の全額を売上にします。ほかの会社の商品を売る仲立ちだけをする会社は「代理人」で、受け取る手数料の分だけを
たとえば、ネットのモールで出店者の1万円の商品が売れ、モールの運営会社の手数料が1,000円なら、運営会社の売上は1,000円です。百貨店の売り場でも、仕入れずに売れた分だけを仕入れたことにする取引(消化仕入)では、代理人として手数料に当たる額だけを売上にする例が多く、この基準を使い始めたときに売上高が大きく減った会社もありました。利益の額は変わらず、売上高の見え方が
仕事の場面で考える:ネットの売り場で、ほかの会社の商品を売る
通販サイトを運営する会社が、自社の倉庫の商品を売る場合と、出店したほかの会社の商品を売る場合を考えます。自社の商品なら、客に届けたときに代金の全額を
出店した会社の商品で、在庫を持たず、値段も出店者が決め、自社は売り場と決済の仕組みを貸しているだけなら、自社は代理人です。売上にするのは受け取った代金の全額ではなく、出店者から受け取る手数料の分だけです。売上高の大きさは見た目を左右するので、本人として売っているのか、代理人なのかを、商品を誰が管理し、値段を誰が決めているかで
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1収益認識の5つのステップを、順に
答え契約を確かめる → 約束(履行義務)を分ける → 代金(取引価格)を決める → 代金を約束ごとに配分する → 約束を果たしたときに売上にする、
問い2単独なら本体100万円・2年の保守20万円の商品を、セットで108万円で売りました。本体に配分する
答え90万円です。単独で売るときの値段の比率(100 対 20)で配分するので、108万円 × 100 ÷ 120 = 90万円。保守には18万円を
問い3同じ例で、保守の18万円はいつ売上に
答え2年間にわたって、果たした分ずつ売上にします(1年に9万円ずつなど)。本体の90万円は、渡した時点で
問い4他社の商品の販売を仲介して手数料をもらう会社(代理人)は、売上をいくらで
答え受け取った代金の全額ではなく、手数料の分だけを売上にします。商品について自ら責任を負う本人なら、代金の全額が売上に
例題:5つのステップの順番
GMAP-BF と同じ4択の形の問題です(このページの内容で
収益認識の5つのステップの順番として、最も適切なもの
- (A)契約を確かめる → 約束(履行義務)を分ける → 代金を決める → 代金を約束ごとに配分する → 約束を果たしたときに
売上にする - (B)代金を決める → 契約を確かめる → 売上にする → 約束を分ける → 代金を
配分する - (C)約束を分ける → 売上にする → 契約を確かめる → 代金を決める → 代金を
配分する - (D)契約を確かめる → 代金を決める → 売上にする → 約束を分ける → 代金を
配分する
正解と解説を見る
正解:(A) まず契約を確かめ、その中の約束(履行義務)を分け、代金を決めて約束ごとに配分し、それぞれの約束を果たしたときに
- (B):代金を決める前に、契約を確かめます。売上にするのは
最後です。 - (C):売上にするのは、代金を約束ごとに
配分したあとです。 - (D):売上にする前に、約束を分けて代金を
配分します。
例題2:収益認識のひっかけを見抜く
このページの「ひっかけの形」を見抜く
収益認識の考え方についての説明として、最も適切なもの
- (A)セットで値引きした代金は、値引きの分をすべて本体の
値段から引く - (B)保守のように続く約束は、期間にわたって
売上にする - (C)保守の代金も、本体を渡した日に
全部売上にする - (D)代理人として売った場合も、受け取った代金の全額を
売上にする
正解と解説を見る
正解:(B) 商品を渡すような約束は一時点で、保守のように続く約束は、約束を果たしていく期間にわたって
- (A):セットの値引きは、それぞれを単独で売るときの値段の比率で
配分します。 - (C):保守は続く約束なので、期間にわたって
売上にします。 - (D):代理人の場合、売上にするのは手数料の
分だけです。
このテーマの用語
収益認識の5つのステップで使う言葉の意味です。ほかの言葉は用語集
- 収益認識に関する会計基準
- 顧客との契約から生じる収益を、いつ、いくら計上するかを定めた
会計基準。 - 履行義務
- 契約の中で、顧客に財やサービスを提供する
という約束。 - 取引価格
- 約束した財やサービスと交換に、企業が受け取ると見込む
対価の額。 - 取引価格の配分
- 一つの契約に複数の履行義務があるとき、それぞれの単独での販売価格の比で取引価格を
割り振ること。
GMAP-BF での問われ方
5つのステップの順番と、セット販売の代金を約束ごとに配分する計算が、このテーマの
- 順番を選ぶ:5つのステップを正しい順に
並べる。 - 計算する:セットの代金を、単独の値段の比率で約束ごとに配分し、ある年に売上にする
額を出す。 - 判断する:一時点で売上にするものと、期間にわたって売上にするものを
分ける。
ひっかけの形と見分け方
セットの値引きを本体だけから引く/保守の代金まで渡した日に全部売上にする/代理人なのに受け取った代金の全額を売上にする。約束ごとに、いつ果たすかを
よくある質問
この基準は、どんな会社に関係がありますか?
ポイントを付けて売ったときは、どうなりますか?
値引きや返品が見込まれるときは、売上はどう決めますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
収益認識の5つのステップを、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
会計方針と継続性の原則ガバナンスの2つのコード損益分岐点分析流動比率と当座比率の違い効率性分析と安全性分析変動費と固定費の違い原価計算の種類収益性分析と