
財務三表のつながり|1年分の取引でP/L・B/S・C/Fを追う
最終更新:2026年11月9日公開:2026年10月28日読む目安 約9分
財務三表は、1年間のもうけを表す損益計算書(P/L)、年度末の財産と借金を表す貸借対照表(B/S)、1年間の現金の出入りを表すキャッシュフロー計算書(C/F)の3つです。3つは別々の表ではなく、当期純利益と現金の2か所で
この記事の要点
- 当期純利益は、損益計算書から貸借対照表の利益剰余金に積み上がり、キャッシュフロー計算書(間接法)の出発点に
もなる - C/F の最後の現金の残高は、B/S の現金と同じ。B/S は「ある時点の残高(ストック)」、P/L と C/F は「1年間の
動き(フロー)」 - 子会社(支配している会社)は全部を合算して連結し、関連会社(影響を与えている会社)は持分法で利益の持ち分だけを
取り込む
ある会社の1年を、3つの表で追う
現金1,000万円(資本金)で始めた会社の、1年間の取引です。税金は
- 商品600万円を掛けで仕入れ、1年のうちに全部を1,000万円で
掛け売りした - 給料や広告などの費用250万円を現金で
払った - 設備を500万円で買い、その年の減価償却費は
100万円だった - 売掛金のうち700万円を回収し、買掛金のうち400万円を
払った
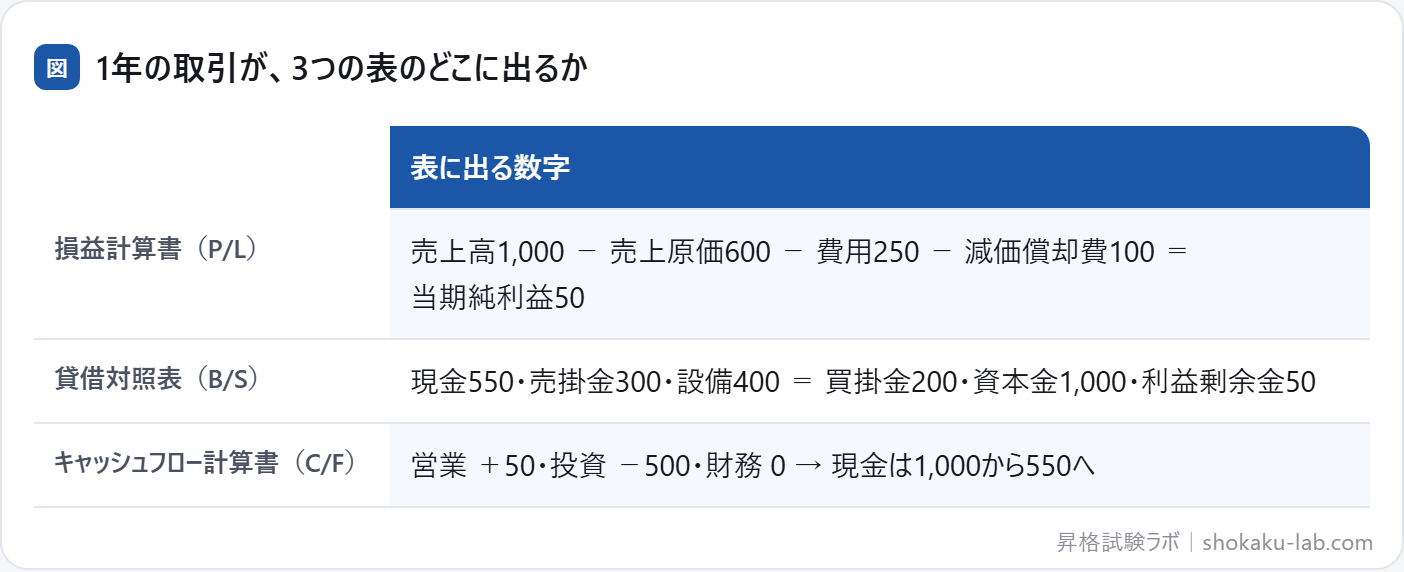
単位はどれも万円です。3つの表は、次の2か所で
- 当期純利益:P/L の50万円が、B/S の利益剰余金50万円になります。C/F を間接法で作るときも、この50万円から
始めます - 現金:C/F で計算した年度末の現金550万円は、B/S の現金550万円と
一致します
利益が出ても、現金が減る理由
この会社は50万円の利益を出しましたが、現金は450万円減りました。理由は
| 理由 | ||
|---|---|---|
| 売上のうち300万円がまだ | 売上として | 回収した700万円だけ |
| 減価償却費100万円 | 現金は出ていない(設備を買ったときに | |
| 設備の | 費用は減価償却費の | 買った年に500万円が |
この会社はまだ現金が550万円あるので払えますが、同じことが続いて現金が尽きると、買掛金200万円のような支払いもできなくなります。利益が出ているのに支払いができずに倒れることを、黒字倒産といいます。成長して売上と売掛金が急に増える会社ほど、現金が後から入るため起こりやすく
子会社と関連会社で、連結のしかたが違う
グループの会社をまとめた連結財務諸表では、相手の会社への関わり方で取り込み方が
| 子会社 | 関連会社 | |
|---|---|---|
| 判断の基準 | 支配力基準:議決権の過半数を持つか、実質的に | 影響力基準:議決権の20%以上を持つなど、方針に大きな影響を |
| 取り込み方 | 資産・負債・売上・費用を全部合算する | 持分法:利益のうち持ち分の割合だけを、1行で |
| 親会社以外の | 非支配株主持分として、純資産と利益の中で | (全部を合算しないので |
たとえば議決権の60%を持つ子会社が100億円の利益を出すと、連結の当期純利益にはいったん100億円が入り、そのうち40億円を非支配株主に帰属する分として分けます。30%を持つ関連会社が同じ100億円の利益を出したときは、30億円だけを「持分法による投資利益」として
仕事の場面で考える:利益は出ているのに、現金が減った年
損益計算書では当期純利益が5億円出たのに、貸借対照表の現金は前の年より2億円減っていた会社を考えます。キャッシュフロー計算書は当期純利益の5億円から始まり、売掛金や在庫の増加、設備投資、借入の返済などを経て、現金が2億円減った理由を
たとえば新しい工場への投資が6億円あったなら、利益は出ていても現金は減ります。利益(1年間の動き)と現金の残高(ある時点の残高)を分けて読み、どの表のどの数字がつながっているかをたどると、「なぜ黒字なのに現金が減ったのか」を会議で
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1当期純利益は、財務三表のどこからどこにつなが
答え損益計算書の当期純利益は、貸借対照表の利益剰余金に積み上がり、間接法のキャッシュフロー計算書の出発点に
問い2利益が出ているのに、現金が減ることは
答えあります。売上の代金がまだ回収できていない(売掛金が増えた)、在庫を増やした、設備にお金を使った、借入を返した、といったときです。利益が出ていても現金が尽きると、黒字倒産に
問い3貸借対照表と損益計算書は、時間の切り方がどう
答え貸借対照表は、ある時点の残高(ストック)を示します。損益計算書とキャッシュフロー計算書は、1年間の動き(フロー)を
問い4株を30%持ち、経営に影響を与えている会社の利益は、連結決算でどう取り
答え持分法で、利益のうち自社の持ち分(30%)だけを取り込みます。売上や資産を合算するのは、支配している子会社の
例題:三表のつながり
GMAP-BF と同じ4択の形の問題です(このページの内容で
財務三表のつながりについての説明として、最も適切なもの
- (A)損益計算書で当期純利益が出ていれば、その年の現金も必ず増え
ている - (B)キャッシュフロー計算書の期末の現金の残高は、貸借対照表の期末の現金とつながっ
ている - (C)貸借対照表は、1年間のお金の動き(フロー)
を表す - (D)関連会社は、売上や資産をすべて合算して
連結する
正解と解説を見る
正解:(B) C/F は1年間の現金の動きをまとめたもので、その結果の期末の現金の残高が、B/S の現金に
- (A):売掛金や在庫が増えたり、設備投資をしたりすれば、利益が出ていても現金は減ることがあります(黒字倒産もあり
得ます)。 - (C):B/S はある時点の残高(ストック)を表します。1年間の動き(フロー)を表すのは P/L と C/
F です。 - (D):すべてを合算するのは子会社です。関連会社は、持分法で利益の持ち分だけを
取り込みます。
例題2:財務三表のひっかけを見抜く
このページの「ひっかけの形」を見抜く
財務三表についての説明として、最も適切なもの
- (A)B/S はある時点の残高(ストック)を、P/L と C/F は1年間の動き(フロー)
を表す - (B)利益が出ていれば、現金も
増えている - (C)持分法でも、関連会社の売上や資産を
合算する - (D)非支配株主持分は、負債に
入れる
正解と解説を見る
正解:(A) B/S は決算日などある時点の残高、P/L と C/F は1年間の利益や現金の動きを
- (B):売掛金や在庫が増えたり、設備投資をしたりすれば、利益が出ていても現金は減ること
があります。 - (C):持分法では、利益の持ち分だけを取り込みます。売上や資産まで合算するのは
子会社です。 - (D):非支配株主持分は、純資産に
入れます。
このテーマの用語
財務三表のつながりで使う言葉の意味です。ほかの言葉は用語集
- 財務三表
- 貸借対照表・損益計算書・キャッシュフロー計算書の3つの
財務諸表。 - 貸借対照表(B/S)
- 決算日時点の資産・負債・純資産を示し、企業の財政状態を
表す財務諸表。 - 損益計算書(P/L)
- 一定期間の収益と費用、利益を示し、企業の経営成績を
表す財務諸表。 - キャッシュフロー計算書(C/F)
- 一定期間の現金の増減を、営業・投資・財務の活動ごとに
示す財務諸表。 - ストックとフロー
- ストックはある時点の残高(貸借対照表の項目)、フローは一定期間の増減(損益や
キャッシュフロー)。 - 連結財務諸表
- 親会社と子会社などを一つの企業グループとみなして作成する
財務諸表。 - 支配力基準
- 持株比率だけでなく、実質的に意思決定を支配しているかで子会社かどうかを判断する
考え方。 - 影響力基準
- 議決権の比率だけでなく、財務や営業の方針に重要な影響を与えられるかで関連会社かどうかを判断する
考え方。 - 持分法
- 関連会社の損益のうち、持分に応じた分を投資の額に反映させる
会計処理。 - 非支配株主持分
- 子会社の純資産のうち、親会社以外の株主に帰属する部分。連結貸借対照表の純資産の
部に示す。 - 黒字倒産
- 損益計算書では利益が出ているのに、手元の資金が足りなくなって支払いができず
倒産すること。
GMAP-BF での問われ方
3つの表のつながりと連結のしかたを判断できるかがポイントです。この問題集には、持ち分の割合から利益を計算する問題も
- つながりを選ぶ:当期純利益がどの表のどの項目につながるか、3つの表の役割として正しいもの
を選ぶ。 - 連結を判断する:議決権の割合や関わり方から、子会社か関連会社か、全部連結か
持分法かを選ぶ。 - 計算する:子会社の利益と議決権の割合から、非支配株主に帰属する利益や、持分法で取り込む
利益を出す。
ひっかけの形と見分け方
「利益が出ていれば現金も増えている」とする/持分法でも売上や資産を合算するとする/非支配株主持分を負債に入れる。どの表が、ある時点の残高か1年間の動きかを
よくある質問
3つの表のうち、どれを最初に読めばよいですか?
議決権が50%以下でも子会社になることはありますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
財務三表のつながりを、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
財務会計と管理会計の違い負債と純資産IFRSと日本基準の違いROE・ROA・ROIC の違い収益性分析と成長性分析流動比率と当座比率の違い効率性分析と安全性分析会計方針と