
財務会計と管理会計の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
会計は、だれに向けて何のために作るかで2つに分けられます。株主や銀行など会社の外の人に、決まったルールで報告するのが財務会計、経営者や管理職など会社の中の人が判断に使うために作るのが
この記事の要点
- 財務会計は外の人(株主・銀行・取引先)向け。会計基準などのルールに
沿って作る - 管理会計は中の人(経営者・管理職)向け。決まった形はなく、判断に役立つ
形で作る - 損益分岐点の分析・予算と実績の差の分析・事業ごとの損益は、
管理会計の道具
2つの違いを表で比べる
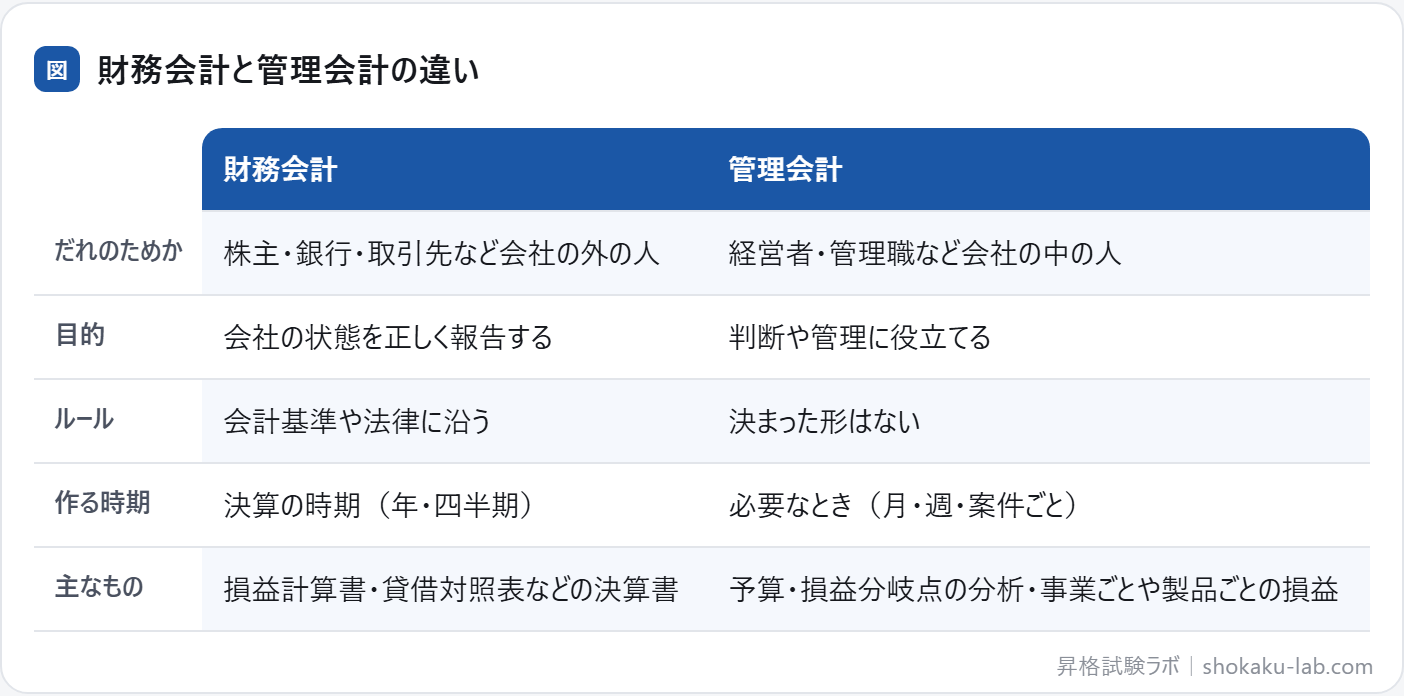
管理会計の道具
- 損益分岐点の分析:費用を変動費と固定費に分け、赤字にならない売上を出します。値段や販売目標を決めるのに
使います。 - 予算と実績の差の分析:計画とずれた理由を、値段の違いと数量の違いに分けて調べ、次の手を
考えます。 - 事業ごと・製品ごとの損益:会社全体では黒字でも、どの事業が稼ぎ、どこが足を引っぱっているかを見ます。撤退や集中の判断の材料に
なります。 - 業績の評価:部門や事業の成績を、ROIC や EVA などの物差しで
比べます。
財務会計の数字(売上や利益)をもとに管理会計の分析をすることも多く、2つは別々のものというより、同じ数字の使い道の違いと考えると分かりやすく
税務会計との違い
もう1つ、税金を計算するための税務会計があります。財務会計の利益をもとにしながら、税法の決まりに沿って、税金の計算では費用として認められないものを足し戻すなどの調整をして、税金のもとになる所得を出します。財務会計の「利益」と税務会計の「所得」は、同じ額になるとは
| 財務会計 | 管理会計 | 税務会計 | |
|---|---|---|---|
| 主な相手 | 株主・銀行・ | 経営者・ | 税務署 |
| 出すもの | 利益 | 判断に | 税金のもとになる |
| よりどころ | 会計基準・ | 社内の | 税法 |
仕事の場面で考える:決算書の利益と、社内の商品ごとの損益
株主に向けた決算書(財務会計)では、会社全体の利益が会計基準どおりに示されます。ところが、ある部長が「どの商品が本当にもうかっているのか」を知りたいとき、決算書の数字だけでは
管理会計では、商品ごと・店ごと・顧客ごとに売上と費用を分け、本社の費用をどう配るかも、判断に役立つように社内で決めます。決まった形がない分、作り方しだいで結論が変わり、「本社の費用の配り方を変えたら、赤字の商品が黒字になった」といったことも起こります。数字を見るときは、どう配ったかまで確かめてから
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1財務会計と管理会計は、それぞれ誰に向けて
答え財務会計は、株主・銀行・取引先などの外の人向けです。管理会計は、経営者や管理職などの中の
問い2管理会計にも、決められた形式や基準が
答えありません。会社の判断に役立つように、自由な形で作ります。会計基準などのルールに沿って作るのは、
問い3損益分岐点の分析は、財務会計と管理会計のどちらの
答え管理会計です。値下げや固定費の増加で利益がどう変わるかなど、社内の判断に
問い4税金を計算するための会計は、何と
答え税務会計です。税法のルールに沿って、税金の計算のもとになる所得を
例題:管理会計の使い方
GMAP-BF と同じ4択の形の問題です(このページの内容で
次のうち、管理会計の使い方にあたるものとして、最も適切なもの
- (A)株主や銀行に、会社の成績を会計基準に沿って
報告する - (B)税法に沿って、税金の計算のもとになる
所得を出す - (C)店ごとの損益を出して、どの店を立て直すかを
決める - (D)有価証券報告書を、決められた
形式で作る
正解と解説を見る
正解:(C) 店ごとの損益は、社内の判断(どの店を立て直すか)に使うための、管理会計の
- (A):外の人に向けて、基準に沿って報告するのは
財務会計です。 - (B):税金の計算のための会計は、
税務会計です。 - (D):法律で決められた形式の報告書を作るのは、
財務会計です。
例題2:財務会計と管理会計のひっかけを見抜く
このページの「ひっかけの形」を見抜く
財務会計と管理会計についての説明として、最も適切なもの
- (A)管理会計にも、法律や基準で決まった
形式がある - (B)財務会計の目的は、社内の意思決定に役立てること
である - (C)管理会計は、経営者や管理職など社内の人の判断に役立つ
形で作る - (D)損益分岐点の分析は、財務会計の
手法である
正解と解説を見る
正解:(C) 管理会計は、社内の判断に役立つことが目的なので、決まった形にとらわれず、目的に合う形で
- (A):管理会計には決まった形式が
ありません。 - (B):財務会計は、株主や銀行など外の人に向けて報告するための
会計です。 - (D):損益分岐点の分析は、社内の判断に使う管理会計の
道具です。
GMAP-BF での問われ方
財務会計と管理会計は、次のような形で聞かれます(企業会計は20分で20問、
- 説明に合う会計を選ぶ:「経営者の意思決定に役立てるための会計」のような
説明から選ぶ。 - 道具を分ける:損益分岐点の分析や予算と実績の差の分析が、どちらの会計に
当たるかを選ぶ。 - 特徴を判断する:「決まった形式に従って作る」などの説明が、どちらに当てはまる
かを選ぶ。
ひっかけの形と見分け方
管理会計にも決まった形式や基準があるとする/財務会計の目的を「社内の意思決定」と説明する/損益分岐点の分析を財務会計の手法とする。だれに向けて作るかで
note の記事でも、財務会計と管理会計に関わる内容を
よくある質問
管理会計は、どの会社でも作らなければいけないのですか?
財務会計の数字だけでは、なぜ足りないのですか?
原価計算は、財務会計と管理会計のどちらですか?
管理会計の数字は、外に公表しますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
財務会計と管理会計を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
会計と情報開示現金主義・発生主義・実現主義財務三表のつながり流動資産と固定資産の分け方負債と純資産キャッシュフロー計算書の読み方IFRSと日本基準の違い収益性分析と