
現金主義・発生主義・実現主義|売上と費用をいつ計上するか
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
会計では、お金が動いた日ではなく、取引の中身が起きた時点で売上や費用を記録するのが基本です。費用は発生したときに(発生主義)、売上は商品やサービスを渡して代金を受け取る権利が確かになったときに(実現主義)記録し、同じ期間の売上と費用を対応させて利益を
この記事の要点
- 現金主義は、お金が入った日・出た日に記録する。分かりやすいが、その期間のもうけを正しく
表せない - 費用は発生主義、売上は実現主義。そのうえで、売上を上げるのにかかった費用を、その売上と同じ期間に記録する(費用収益対応
の原則) - 払ったお金のうち、次の期間の分は前払費用(資産)、使ったのにまだ払っていない分は未払費用(負債)にして、期間を
そろえる
1つの仕事で、記録する月を比べる
デザイン会社が、ある仕事を受けたときの流れです。会社の決算は3月末と
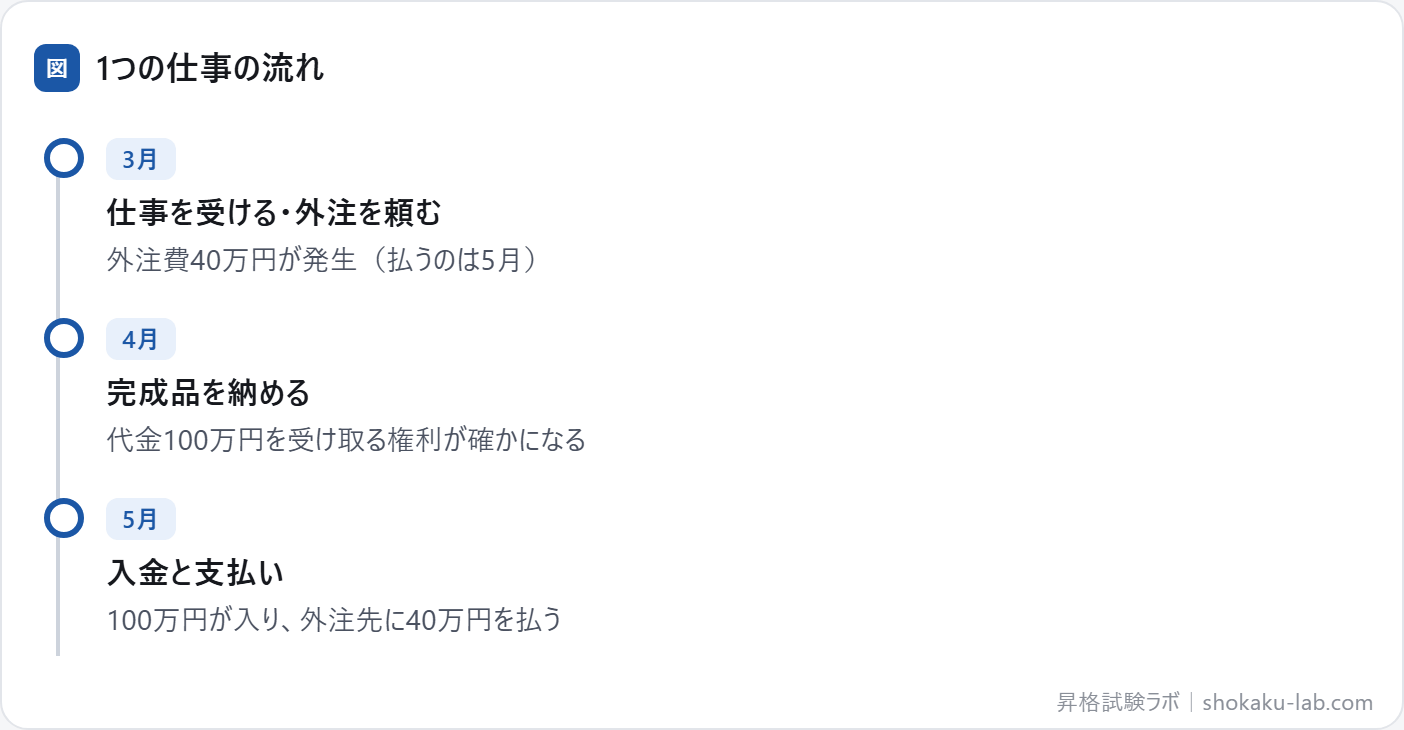
| 考え方 | 売上を記録する月 | 外注費を費用にする月 |
|---|---|---|
| 現金主義 | 5月 | 5月 |
| 発生主義と実現主義 | 4月 | 4月(売上と |
現金主義だと、3月にも4月にも仕事をしていたのに、利益はすべて5月に出ます。ふつうの会計では、外注費は3月に発生しますが、いったん作りかけの仕事(仕掛品という資産)として残し、売上を記録する4月に費用(売上原価)にします。売上と、その売上のためにかかった費用を同じ期間に並べるのが、費用収益対応の
前払費用と未払費用:お金と期間がずれたときの直し方
お金を払った日と、そのお金が役に立つ期間がずれるときは、決算のときに期間を
- 前払費用:10月1日に1年分の保険料12万円を払った。3月末の決算では、10月〜3月の6か月分6万円だけが今年の費用で、残りの6万円は来年の分なので前払費用(資産)
にする - 未払費用:3月に使った電気代を4月に払う。3月に使った分は今年の費用にし、まだ払っていない額を未払費用(負債)
にする
保守主義とゴーイング・コンサーン
保守主義の原則は、損失や費用は早めに見込み、利益は確かなものだけを記録する、という慎重な考え方です。将来の貸倒れに備える引当金や、売れる値段が下がった在庫の評価を下げることに表れています。ただし、利益を必要以上に小さく見せることまで認めるものでは
ゴーイング・コンサーン(継続企業の前提)は、会社が将来も続くことを前提に会計を行う、という考え方です。この前提があるので、設備の取得費を何年もかけて少しずつ費用にできます。会社が続くかどうかに大きな疑いがあるときは、そのことを決算書に
仕事の場面で考える:1年分の保守料を前払いした月
4月に、1年分の機械の保守料120万円を前払いした会社を考えます。現金主義で記録すると、4月だけ120万円の費用が出て、ほかの月は0になり、月ごとのもうけを比べられなく
発生主義では、1か月分の10万円ずつを毎月の費用にし、まだ使っていない分は前払費用(資産)として持っておきます。月ごとの損益を見て判断する管理職にとって、お金が動いた日と、費用が発生した期間を分けて考えることは、数字を読み違えないための
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い13月に商品を渡し、代金は4月に入金されました。売上はどちらの月に
答え3月です。売上は、商品を渡して代金を受け取る権利が確定したとき(実現したとき)に記録します。入金の日では
問い24月に1年分の家賃12万円を前払いしました。4月の費用になるのはいく
答え1か月分の1万円です。残りの11万円はまだ使っていない分なので、前払費用(資産)にしておき、月ごとに費用へ
問い3売上は実現主義、費用は発生主義。それなのに、なぜ費用収益対応の原則が
答え同じ期間の売上と、その売上を上げるためにかかった費用を並べないと、その期間のもうけが正しく出ないからです。たとえば売れた商品の仕入れ代は、売れた期間の費用(売上原価)
問い4使った電気代を、決算の日までにまだ払っていません。どう
答え使った分はその期間の費用として記録し、まだ払っていない額を未払費用(負債)にします。払った日ではなく、使った(発生した)期間の費用にするのが
例題:前払いした家賃の記録
GMAP-BF と同じ4択の形の問題です(このページの内容で
3月決算の会社が、1月1日に1年分の事務所の家賃120万円を前払いしました。3月31日の決算での、この家賃の扱いとして最も適切なもの
- (A)120万円をすべて、今期の
費用にする - (B)30万円を今期の費用にし、90万円を前払費用(資産)
にする - (C)30万円を今期の費用にし、90万円を未払費用(負債)
にする - (D)まだ使い終わっていないので、全額を来期の
費用にする
正解と解説を見る
正解:(B) 1月〜3月の3か月分(120万円 × 3 ÷ 12 = 30万円)が今期の費用です。残りの9か月分90万円は、次の期間に使う分なので前払費用(資産)
- (A):お金を払った時点で全額を費用にするのは、現金主義の
考え方です。 - (C):未払費用は、使ったのにまだ払っていない分です。この家賃は払い済みなので、負債では
ありません。 - (D):1月〜3月の分はすでに使っているので、今期の
費用です。
例題2:発生主義のひっかけを見抜く
このページの「ひっかけの形」を見抜く
現金主義・発生主義・実現主義についての説明として、最も適切なもの
- (A)売上は、代金が入金された日に
記録する - (B)売上は発生主義、費用は実現主義で
記録する - (C)払ったお金のうち、次の期間の分は前払費用として
資産にする - (D)前払費用は、まだ払っていないお金なので
負債にする
正解と解説を見る
正解:(C) 払ったお金のうち、次の期間に使う分は前払費用(資産)にして、費用を記録する期間を
- (A):売上は、商品やサービスを渡して代金を受け取る権利が確定したとき(実現したとき)に
記録します。 - (B):逆です。売上は実現主義、費用は発生主義で
記録します。 - (D):前払費用はすでに払ったお金のうち次の期間の分で、資産です。まだ払っていない分は未払費用
(負債)です。
このテーマの用語
現金主義・発生主義・実現主義で使う言葉の意味です。ほかの言葉は用語集
- ゴーイング・コンサーン(継続企業の前提)
- 企業は将来にわたって事業を続けるという、
会計の前提。 - 現金主義
- 現金の収入や支出があった時点で、収益や費用を認識する
考え方。 - 発生主義
- 現金の動きではなく、取引や経済的な事実が発生した時点で、収益や費用を認識する
考え方。 - 実現主義
- 商品の引き渡しやサービスの提供が完了し、対価が確定した時点で収益を認識する
考え方。 - 費用収益対応の原則
- その期の収益を得るために使った費用を、同じ期の費用として
計上する原則。 - 保守主義の原則
- 将来の損失や費用に備え、慎重な会計処理を行う原則。利益を控えめに見積もる方向で
処理する。 - 前払費用
- 代金を先に支払ったが、サービスの提供をまだ受けていない分。資産として計上し、提供を受けた期に
費用にする。
GMAP-BF での問われ方
取引の説明を読んで、どの原則に当たるか、どの期間に記録するかを決められるかが分かれ
- 原則を選ぶ:「売上は商品を渡したときに計上する」「費用は発生したときに計上する」のような説明が、どの原則に
当たるかを選ぶ。 - 時期を判断する:取引の流れから、売上や費用をどの期間に
記録するかを選ぶ。 - 区分を選ぶ:前払費用と未払費用が、資産か
負債かを選ぶ。
ひっかけの形と見分け方
入金した日に売上を記録するとする/発生主義と実現主義を、売上と費用で逆にする/前払費用を負債とする。お金の動きと、取引の中身の時点を分けて
よくある質問
実現主義と、2021年からの「収益認識に関する会計基準」は別のものですか?
減価償却も、費用収益対応の原則と関係がありますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
現金主義・発生主義・実現主義を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
5つの利益の違い負債と純資産キャッシュフロー計算書の読み方IFRSと日本基準の違いROE・ROA・ROIC の違い収益性分析と成長性分析流動比率と当座比率の違い効率性分析と