
流動資産と固定資産の分け方|2つの基準と、のれん
最終更新:2026年11月9日公開:2026年10月28日読む目安 約9分
貸借対照表の資産は、まず本業の流れ(仕入れて、作って、売って、回収する)の中にあるかで分け、その中にあれば流動資産にします。流れの外にある資産は、1年以内に現金になるか費用になるかで、流動か固定かを
この記事の要点
- 売掛金や在庫は、回収や販売までに1年を超えても流動資産(正常営業循環
基準が先) - 貸付金や預金のように本業の流れの外にあるものは、1年以内か1年を超えるかで分ける
(1年基準) - 会社を買ったときに、相手の純資産を時価で見た額より多く払った分はのれん(無形固定資産)。日本の基準では20年以内に分けて
費用にする
2つの基準を、決まった順番で当てはめる
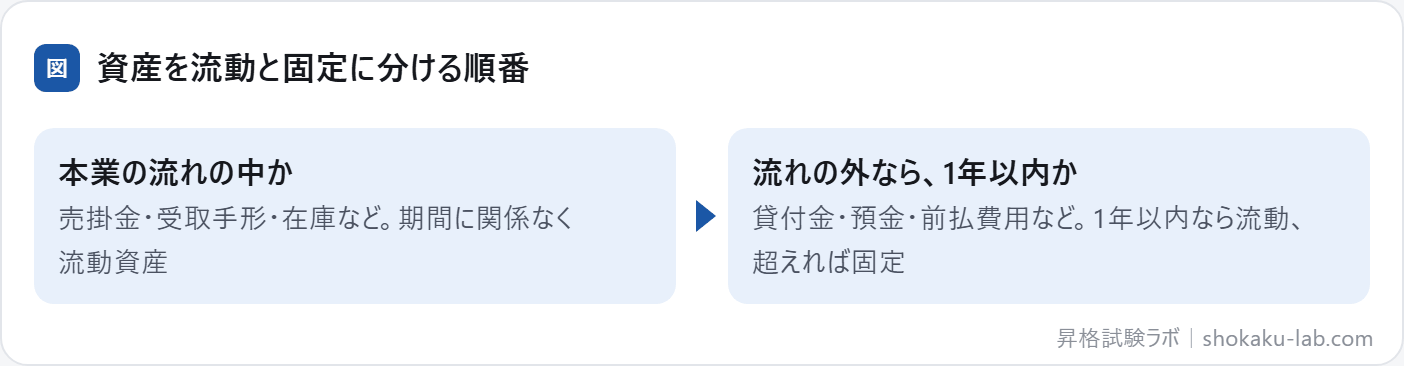
順番が大事です。ウイスキーの原酒のように何年も寝かせる在庫も、売るために持っている在庫なので流動資産です。逆に、取引先に貸したお金は本業の流れの外にあるので、返してもらう日が1年以内か1年を超えるかで
迷いやすい資産を分けてみる
| 資産 | 区分 | 理由 |
|---|---|---|
| 回収が1年半後の | 流動資産 | 本業の流れの中にある |
| 3年寝かせて売るワインの | 流動資産 | 売るための在庫で、本業の流れの |
| 2年後に返ってくる | 固定資産(投資その | 流れの外で、1年を |
| 満期が半年後の | 流動資産 | 流れの外で、1年以内に |
| 工場の機械・ | 固定資産 | 長く使うために |
| 自社で使うソフトウェア・ | 固定資産 | 形はないが、長く使う権利や |
固定資産の3つの区分と、のれん
固定資産は、形のある有形固定資産(建物・機械・土地など)、形のない無形固定資産(ソフトウェア・特許権・のれんなど)、投資その他の資産(長期の貸付金・関係会社の株式など)の3つに
のれんは、会社を買ったときに、相手の純資産を時価で見た額よりも多く払った分です。ブランド・顧客とのつながり・人材など、貸借対照表に載っていない価値に払った額と
のれんの計算例
資産を時価で見ると150億円、負債が70億円の会社を、120億円で買った。時価で見た純資産は 150 − 70 = 80億円なので、のれんは 120 − 80 = 40億円。日本の基準で10年に分けて費用にするなら、毎年4億円ずつ費用(のれん償却額)
日本の基準では、のれんを20年以内の効果が及ぶ期間で規則的に償却し、価値が大きく下がったときは減損もします。国際財務報告基準(IFRS)では償却をせず、毎年、価値が下がっていないかを確かめて、下がったときだけ
繰延資産:払ったお金を、あとの年に分けて費用にする
会社をつくるときの費用(創立費)、営業を始めるまでの費用(開業費)、新しい技術や市場を開くための費用(開発費)、株式を出すときの費用(株式交付費)、社債を出すときの費用(社債発行費等)は、効果があとの年にも及ぶので、資産として載せてから何年かに分けて費用にすることが認められています。これを繰延資産といいます。ただし、払った年に全部を費用にするのが原則で、資産にするかは会社が
仕事の場面で考える:長く寝かせる在庫と、取引先への貸付
ウイスキーを造る会社は、樽で何年も寝かせる原酒を在庫として持ちます。売れるまで1年を超えても、本業の流れ(仕入れ → 製造 → 販売)の中にあるので、正常営業循環基準により
一方、同じ会社が取引先に3年後に返してもらう約束でお金を貸したなら、本業の流れの外にあるので1年基準で分け、固定資産(投資その他の資産)になります。決算書を読むとき、「流動資産が多いから、すぐに現金になる」とは言い切れない理由が
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1回収まで1年半かかる売掛金は、流動資産ですか、
答え流動資産です。本業の流れの中にある売掛金には、正常営業循環基準が先に当てはまり、1年を超えても流動資産に
問い2取引先に貸した、返済の期日が2年後の貸付金は
答え固定資産(投資その他の資産)です。本業の流れの外にあるので1年基準で分け、決算日の翌日から1年を超えて回収されるものは固定資産に
問い3純資産が帳簿で80億円・時価で100億円の会社を、120億円で買いました。のれんはいく
答え20億円です。相手の純資産を時価で見た額(100億円)との差で出します。帳簿の額(80億円)との差の40億円では
問い4売るために持っている在庫のうち、売れるまで1年以上かかりそうな
答え流動資産です。在庫は本業の流れの中にあるので正常営業循環基準が当てはまり、売れるまでの期間が長くても流動資産に
例題:流動か固定か
GMAP-BF と同じ4択の形の問題です(このページの内容で
次の資産のうち、貸借対照表で固定資産に入るものとして、最も適切なもの
- (A)回収まで14か月かかる、本業の商品の
売掛金 - (B)販売まで2年寝かせる
商品の在庫 - (C)取引先に貸し付けた、返済の期日が3年後の
貸付金 - (D)満期が6か月後の
定期預金
正解と解説を見る
正解:(C) 貸付金は本業の流れの外にあるので、1年基準で分けます。返済が1年を超えるので、固定資産(投資その他の
- (A):本業の流れの中の売掛金は、正常営業循環基準により、回収まで1年を超えても
流動資産です。 - (B):本業の商品の在庫も、販売まで1年を超えても
流動資産です。 - (D):満期が1年以内の預金は、1年基準で
流動資産です。
例題2:流動・固定の分け方のひっかけを見抜く
このページの「ひっかけの形」を見抜く
流動資産と固定資産の分け方についての説明として、最も適切なもの
- (A)回収まで1年を超える本業の売掛金は、
固定資産にする - (B)販売まで1年を超えて寝かせる在庫は、
固定資産にする - (C)本業の流れの中にある売掛金や在庫は、回収や販売までの期間にかかわらず
流動資産にする - (D)のれんは、相手の純資産の帳簿上の額との
差で出す
正解と解説を見る
正解:(C) 正常営業循環基準を先に当てはめるので、本業の流れの中にある売掛金や在庫は、1年を超えても
- (A):本業の売掛金は、正常営業循環基準により
流動資産です。 - (B):本業の商品の在庫も、
流動資産です。 - (D):のれんは、相手の純資産を時価で見た額との差で
出します。
このテーマの用語
流動資産と固定資産の分け方で使う言葉の意味です。ほかの言葉は用語集
- 流動資産
- 営業のサイクルの中にある資産や、1年以内に現金化される
見込みの資産。 - 固定資産
- 1年を超えて長く使ったり持ったりする資産。建物や機械のような形のあるもの、ソフトウェアや特許のような形のないもの、長く持つ投資の3つに
分けて示す。 - 正常営業循環基準
- 仕入れから生産・販売・代金の回収までの営業のサイクルの中にある資産・負債を、期間にかかわらず流動として
扱う基準。 - 一年基準(ワンイヤールール)
- 決算日の翌日から1年以内に現金化や支払いの期限が来るかどうかで、流動か固定かを
分ける基準。 - 当座資産
- 現金・預金、売掛金、受取手形など、すぐに現金に
できる資産。 - 棚卸資産
- 商品・製品・仕掛品・原材料など、販売や生産のために持っ
ている在庫。 - 繰延資産
- 支出の効果が将来にわたって及ぶため、資産として計上し、その後に償却していくもの。創立費や
開業費など。 - のれん
- 企業を買収した価格が、買収先の純資産の時価を上回る額。ブランドや顧客基盤などの見えない
価値を表す。
GMAP-BF での問われ方
示された資産が流動か固定かを、2つの基準の順番どおりに決められるかと、のれんの意味を言えるかが
- 区分を選ぶ:売掛金・在庫・貸付金・預金などが、流動資産か固定資産かを、2つの基準のどちらで決まるかとあわ
せて選ぶ。 - 例を選ぶ:無形固定資産、投資その他の資産に当たるもの
を選ぶ。 - のれんを考える:買った金額と時価の純資産から、のれんの額や、日本の基準と IFRS での扱いの
違いを選ぶ。
ひっかけの形と見分け方
回収まで1年を超える売掛金を固定資産にする/長く寝かせる在庫を固定資産にする/のれんを相手の純資産の帳簿上の額との差で出す。どちらの基準を先に当てはめるかを
よくある質問
なぜ資産を流動と固定に分けるのですか?
土地も減価償却しますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
流動資産と固定資産の分け方を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
現金主義・発生主義・実現主義IFRSと日本基準の違い財務会計と管理会計の違いROE・ROA・ROIC の違い会計と情報開示収益性分析と成長性分析効率性分析と安全性分析会計方針と