
ROE・ROA・ROIC の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
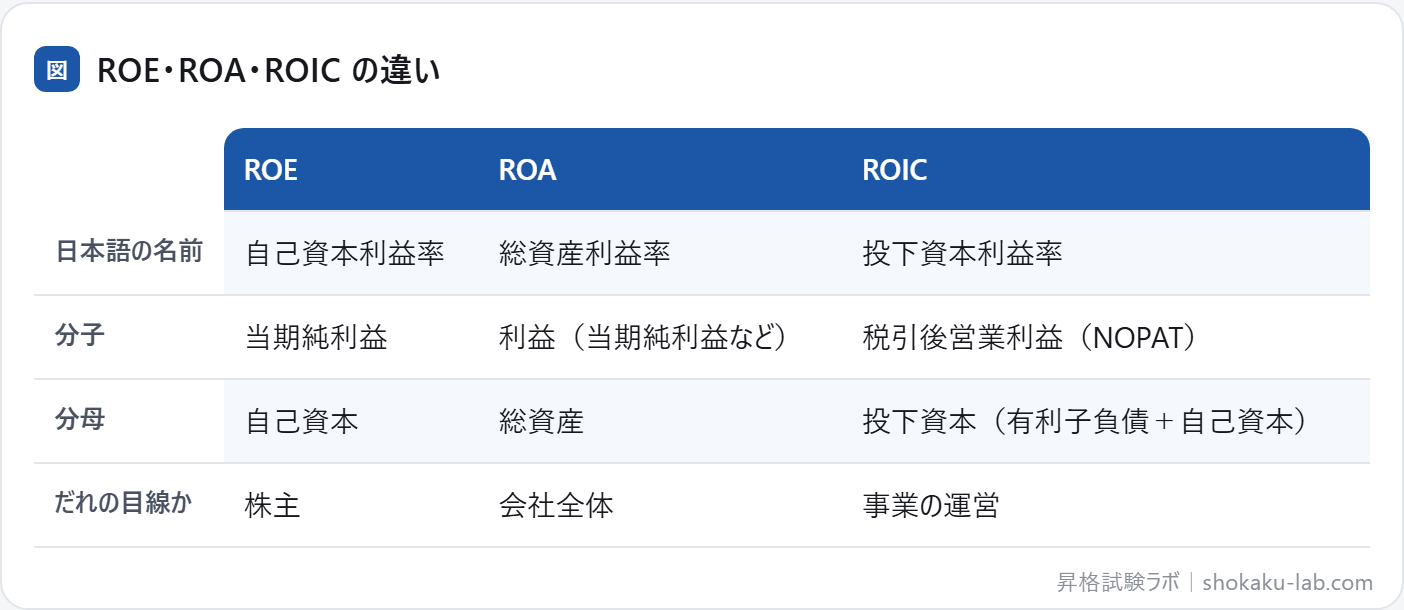
ROE・ROA・ROIC は、どれも「使ったお金に対して、どれだけ利益を上げたか」を率で表す指標です。違いは分母で、株主のお金なのか、会社の資産全体なのか、事業に投じたお金なのかで
この記事の要点
- ROE は、当期純利益を自己資本で割った率。株主が出したお金でどれだけ
稼いだか - ROA = 利益 ÷ 総資産。会社の資産全体でどれだけ
稼いだか - ROIC = 税引後営業利益 ÷ 投下資本(有利子負債+自己資本)。事業に投じたお金でどれだけ
稼いだか
3つの違いを表で比べる
同じ会社で3つを計算する
総資産1,000(うち自己資本400・有利子負債400・利息のつかない買掛金など200)、営業利益80、当期純利益40、税率30%の会社で
| 指標 | 計算 | 結果 |
|---|---|---|
| ROE | 10% | |
| ROA | 4% | |
| ROIC | 80 ×(1 − 0.3)÷(400 + 400) | 7% |
同じ会社でも、分母が小さいほど率は大きく出ます。ROE が高く見えても、借入が多いだけのこともあるので、ROA や ROIC と並べて
ROA の分子は、当期純利益を使う場合と、営業利益に受取利息などを足した事業利益を使う場合があります。問題文の指定に
借入で ROE が上がる理由
ROE は、次の3つの率のかけ算に分解できます
| 3つの率 | 計算 | 上の会社 |
|---|---|---|
| 売上高当期純利益率(売上に対する | 当期純利益 ÷ 売上高 | 40 ÷ 800 = 5% |
| 800 ÷ 1,000 = | ||
| 1,000 ÷ 400 = |
かけ合わせると、5% × 0.8 × 2.5 = 10%で、ROE と同じ値になります。3つ目の財務レバレッジは、借入を増やして自己資本の割合を小さくすると大きくなります。稼ぐ力(ROA)が同じままでも、借入を増やすだけで ROE は上がることがある、という
その分、返済や利息の負担は重くなり、業績が悪い年には ROE が大きく下がります。ROE の高さだけで「経営がうまい」とは言い切れないのは、
仕事の場面で考える:ROE が上がった理由を、3つに分けて見る
ある会社の ROE が、前の年の8%から12%に上がった場面を考えます。デュポン分析で ROE を「売上高当期純利益率 × 総資産回転率 × 財務レバレッジ」に分けると、どこで上がったのかが
利益率や回転率が上がっていれば、稼ぐ力が強くなったと言えます。ところが、借入で自社株買いをして自己資本が小さくなり、財務レバレッジだけが上がっていたなら、稼ぐ力は変わらず、借入の危うさが増えただけかもしれません。ROE の数字だけで「良くなった」と判断せず、分けて理由を
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1当期純利益60、自己資本500、総資産1,000の会社の ROE と ROA(当期純利益で
答えROE は12%(60 ÷ 500)、ROA は6%(60 ÷ 1,000)です。分母が自己資本か、総資産かで
問い2税引後営業利益40、有利子負債200、自己資本300の会社の
答え8%です。40 ÷(200 + 300)= 8%。分子は当期純利益ではなく税引後営業利益、分母は投下資本(有利子負債 +
問い3借入の割合を増やすと、ROE と ROA
答え利益が大きく変わらなければ、ROE は上がります。ROE = ROA × 財務レバレッジ(総資産 ÷ 自己資本)で、自己資本が小さいほど財務レバレッジが大きくなるからです。ROA は資産全体で稼ぐ力を見るので、借入で上がるわけでは
問い4ROE が高ければ、事業の稼ぐ力も高いと
答えそうとは限りません。借入を多くして自己資本を小さくすれば、事業の稼ぐ力が同じでも ROE は高くなります。稼ぐ力を見るには、ROA や ROIC もあわせて
例題:デュポン分析で ROE を出す
GMAP-BF と同じ4択の形の問題です(このページの内容で
売上高当期純利益率5%、総資産回転率1.2回、財務レバレッジ(総資産 ÷ 自己資本)2.5倍の会社の ROE として、最も適切なもの
- (A)6%
- (B)8.7%
- (C)12.5%
- (D)15%
正解と解説を見る
正解:(D) ROE = 売上高当期純利益率 5% × 総資産回転率 1.2 × 財務レバレッジ 2.5 =
- (A):財務レバレッジを掛け忘れています(5% × 1.2 は ROA
にあたります)。 - (B):3つを掛けずに
足しています。 - (C):総資産回転率を掛け忘れています(5%
× 2.5)。
例題2:ROE・ROA・ROIC のひっかけを見抜く
このページの「ひっかけの形」を見抜く
ROE・ROA・ROIC についての説明として、最も適切なもの
- (A)ROIC は、税引後営業利益 ÷ 投下資本(有利子負債 + 自己資本)
で出す - (B)ROE の分母は、
総資産である - (C)ROIC の分子には、
当期純利益を使う - (D)借入を増やすと、ROA
が上がる
正解と解説を見る
正解:(A) ROIC は、事業に投じたお金(有利子負債 + 自己資本)で、利息を払う前の税引後営業利益をどれだけ稼いだかを
- (B):ROE の分母は自己資本です。総資産で割るのは
ROA です。 - (C):ROIC の分子は税引後営業
利益です。 - (D):借入で上がりやすいのは ROE です。ROA は資産全体で稼ぐ力を見るので、借入で上がるわけでは
ありません。
GMAP-BF での問われ方
ROE・ROA・ROIC は、次のような形で聞かれます(企業会計は20分で20問、
- 式と名前を組み合わせる:分母が自己資本・総資産・投下資本のどれかから、
指標を選ぶ。 - 計算する:貸借対照表と損益計算書の数字から、ROE や ROA
を出す。 - 関係を読み取る:借入を増やしたとき、ROE と ROA がどう
動くかを選ぶ。
ひっかけの形と見分け方
ROE の分母を総資産にする/ROIC の分子に当期純利益を使う/「借入を増やすと ROA が上がる」とする。分母と分子が何かを先に
note の記事でも、ROE・ROA・ROIC に関わる内容を
よくある質問
債務超過の会社の ROE は、どう読みますか?
ROE の目安は何%ですか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
ROE・ROA・ROIC を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
IFRSと日本基準の違い収益性分析と成長性分析キャッシュフロー計算書の読み方効率性分析と安全性分析会計方針と継続性の原則負債と純資産流動資産と固定資産の分け方棚卸資産の