
5つの利益の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
損益計算書では、売上高から費用を段階的に引いていき、途中に5つの利益が出てきます。それぞれの利益は「どこまでの費用を引いたか」が違います。上から順に、何を引いた残りかを押さえておくと、聞かれている利益を見分けやすく
この記事の要点
- 売上総利益(粗利)は売上高から売上原価を、営業利益はさらに販売費及び一般管理費を
引いた残り - 経常利益は、営業利益に利息など本業以外のふだんの収益・費用を足し
引きした利益 - 税引前当期純利益は特別利益・特別損失まで含めた利益、当期純利益は法人税等を引いた
最後の利益
上から順に、何を引くか
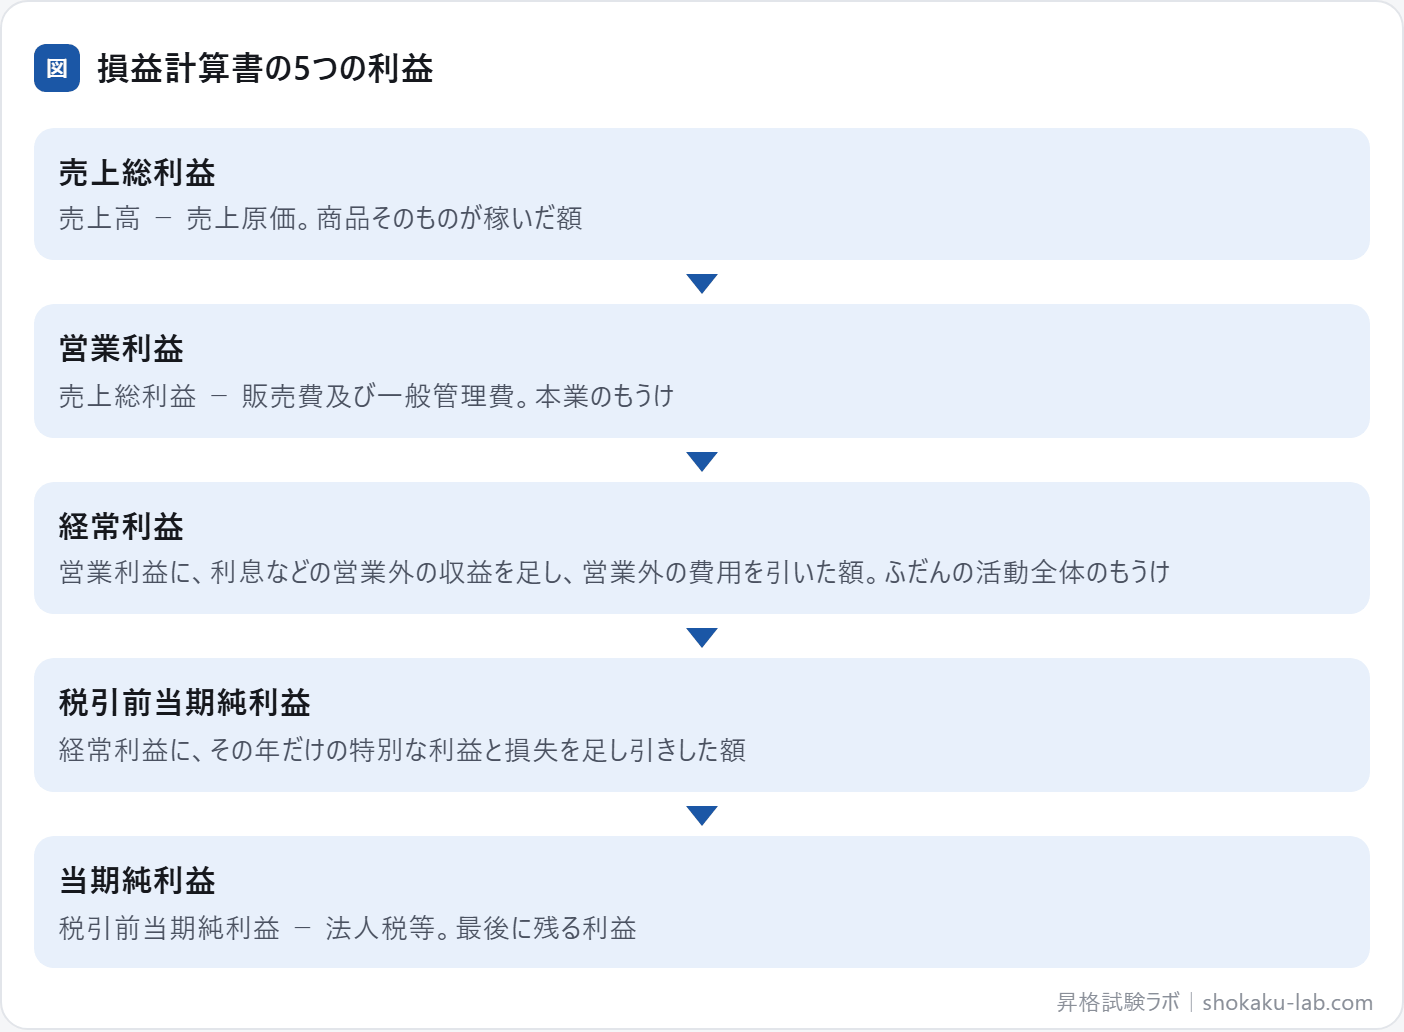
数字の例で見る
売上高1,000の会社について、損益計算書の数字を1段ずつ追います(単位は
| 項目 | 金額 | |
|---|---|---|
| 売上高 | 1,000 | |
| 売上原価 | −600 | |
| 販売費及び一般管理費(広告費・本社の | −300 | |
| 営業外収益(受取利息など)・営業外費用 | +10・ | |
| 特別損失(災害による | −20 | 税引前当期純利益 60 |
| 法人税等 | −18 |
同じ売上高1,000でも、どの段階の利益を見るかで、会社の姿は違って見えます。売上総利益が大きいのに営業利益が小さければ、広告や人件費などの販売・管理の費用が重い会社です。営業利益より経常利益がずっと小さければ、借入の利息の負担が重いと
取り違えやすい費用・収益の区分
どの利益の段階で引かれるかは、費用や収益の種類で決まります。迷いやすいものを
| 項目 | 入る区分 | 最初に |
|---|---|---|
| 工場で | 売上原価(製造にかかった | 売上総利益 |
| 広告宣伝費・本社の | 販売費及び一般管理費 | 営業利益 |
| 支払利息・ | 営業外費用 | 経常利益 |
| 受取配当金・ | 営業外収益 | 経常利益 |
| 土地や建物を売って | 特別利益 | |
| 特別損失 |
支払利息は、借入というお金の集め方から出る費用なので、本業の費用(販売費及び一般管理費)には入りません。そのため、借入が多くても営業利益は変わらず、経常利益から下が
仕事の場面で考える:利益が減った理由を、段階ごとに探す
前の年より当期純利益が大きく減った会社で、理由を探す場面です。5つの利益を順に並べると、売上総利益と営業利益はほぼ変わらず、経常利益から下が減っていた、と分かること
その場合、本業ではなく、借入の利息が増えた(営業外費用)のか、工場の閉鎖のような一度きりの損失(特別損失)が出たのかを確かめます。一度きりの損失なら、来年の稼ぐ力は落ちていないかもしれません。どの段階で減ったかを見ることで、「本業が悪くなったのか、一時的な要因か」を分けて
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1売上高1,000、売上原価600、販管費250、支払利息20、特別損失30、法人税等30のとき、5つの
答え売上総利益400、営業利益150、経常利益130、税引前当期純利益100、当期純利益
問い2支払利息は、どの段階で
答え営業利益から経常利益を出すときです(営業外費用)。販売費及び一般管理費には
問い3工場の火事で出た大きな損失は、どの段階で
答え経常利益のあと、税引前当期純利益を出すときです(特別損失)。ふだんは起きない損益なので、経常利益の計算には
問い4「本業のもうけ」を表すのは、どの
答え営業利益です。売上総利益(粗利)は、販売や管理の費用を引く前の
例題:営業外費用に入るもの
GMAP-BF と同じ4択の形の問題です(このページの内容で
次の費用や損失のうち、営業利益から経常利益を出すときに引く(営業外費用に入る)ものとして、最も適切なもの
- (A)商品の仕入れの代金
(売上原価) - (B)営業担当者の給与
- (C)銀行からの借入の
支払利息 - (D)大きな災害で壊れた
工場の損失
正解と解説を見る
正解:(C) 支払利息は、本業以外でふだんから生じる費用なので、営業外費用として、営業利益から経常利益を出すときに
- (A):売上総利益を出すときに引く、
売上原価です。 - (B):営業利益を出すときに引く、販売費及び
一般管理費です。 - (D):ふだんは起きない損失なので、特別損失として、経常利益のあとで
引きます。
例題2:5つの利益のひっかけを見抜く
このページの「ひっかけの形」を見抜く
5つの利益についての説明として、最も適切なもの
- (A)支払利息は、販売費及び一般管理費に入れて
営業利益を出す - (B)特別損失は、経常利益を出すとき
に引く - (C)売上総利益は、本業の
もうけを表す - (D)経常利益は、営業利益に、利息など本業以外のふだんの収益と費用を足し引きした
利益である
正解と解説を見る
正解:(D) 経常利益は、営業利益に営業外収益(受取利息など)を足し、営業外費用(支払利息など)を引いた
- (A):支払利息は営業外費用で、営業利益から経常利益を出すときに
引きます。 - (B):特別損失は、経常利益のあと、税引前当期純利益を出すときに
引きます。 - (C):本業のもうけを表すのは
営業利益です。
GMAP-BF での問われ方
5つの利益は、次のような形で聞かれます(企業会計は20分で20問、
- 説明に合う利益を選ぶ:「本業による利益」「経常的な活動による利益」のような説明から、どの
利益かを選ぶ。 - 計算する:損益計算書の数字から、営業利益や
経常利益を出す。 - 区分を判断する:支払利息や固定資産の売却益が、どの区分に
入るかを選ぶ。
ひっかけの形と見分け方
支払利息を販売費及び一般管理費に入れて営業利益を計算する/特別損失を経常利益の計算に入れる/売上総利益を「本業のもうけ」と説明する。どの段階で引く費用かを
note の記事でも、5つの利益に関わる内容を
よくある質問
粗利(あらり)とは、どの利益ですか?
経常利益は、どの会計基準でも出てきますか?
営業外収益と特別利益は、どう分けるのですか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
5つの利益を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
流動資産と固定資産の分け方財務三表のつながり現金主義・発生主義・実現主義負債と純資産キャッシュフロー計算書の読み方会計と情報開示IFRSと日本基準の違い収益性分析と