
損益分岐点分析|売上高の求め方と、値下げ・固定費増の影響
最終更新:2026年11月9日公開:2026年10月28日読む目安 約10分
損益分岐点分析は、利益がちょうどゼロになる売上高を出し、今の売上にどれだけ余裕があるか、売値や費用が変わると利益がどう動くかを見る分析です。使う式は、限界利益率を使った
この記事の要点
- 損益分岐点売上高 = 固定費 ÷ 限界利益率。目標の利益があるときは、固定費に目標の利益を
足して割る - 損益分岐点比率と安全余裕率は、足すと100%。今の売上がどれだけ減ると赤字に
なるかを表す - 固定費の大きい会社ほど、売上の小さな変化で利益が大きく動く(営業
レバレッジ)
1つの会社の数字で、順に出す
ある会社の1年の数字です。この会社の損益分岐点を、3つの式で順に
| 売上高 | |
|---|---|
| 変動費 | |
| 限界利益 | |
| 固定費 | |
| 営業利益 | 400万円 |
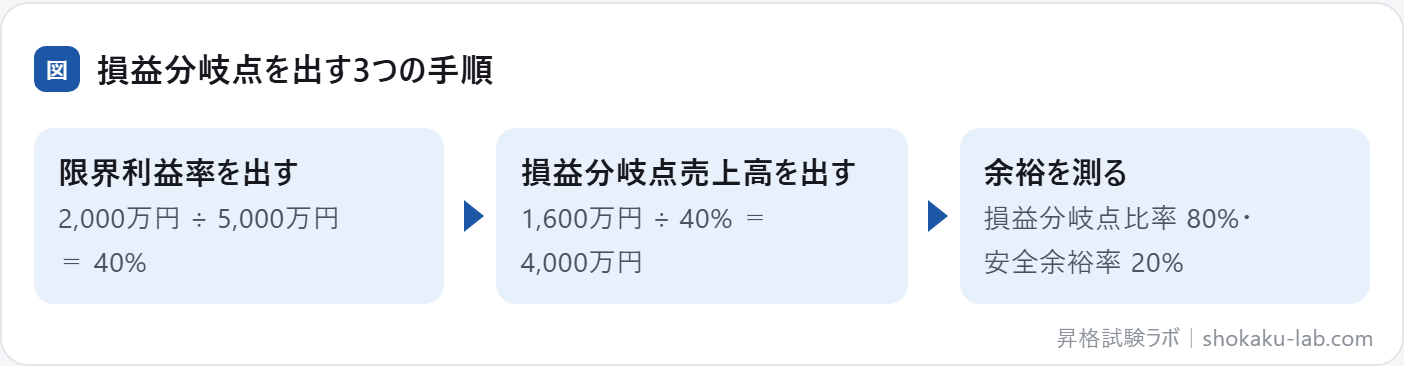
売上高が4,000万円なら、限界利益は1,600万円で、固定費とちょうど同じになり、利益はゼロです。今の売上高5,000万円は、そこから1,000万円上に
- 損益分岐点比率:損益分岐点売上高 ÷ 今の売上高(4,000 ÷ 5,000 = 80%)。低いほど
赤字から遠い - 安全余裕率:(今の売上高 − 損益分岐点売上高)÷ 今の売上高(1,000 ÷ 5,000 = 20%)。今の売上が20%減ると、利益が
ゼロになる
目標の利益から、必要な売上高を逆算する
「来年は営業利益を800万円にしたい」というときは、固定費に目標の利益を足してから、限界利益率で割ります。限界利益で、固定費と目標の利益の両方をまかなう、という
目標の利益に
(固定費 1,600万円 + 目標の利益 800万円)÷ 限界利益率 40% = 6,0
利益を2倍にするのに、売上高は5,000万円から6,000万円へ、20%増えれば足ります。固定費は売上が増えても増えないので、増えた売上1,000万円の40%(400万円)が、そのまま利益に
値下げ・固定費・変動費が変わると、利益はどれだけ動くか
同じ会社で、1つだけ条件を変えたときの結果です。値下げは、売る数量は同じで、売値だけを5%下げた
| 変えた条件 | 営業利益 | |
|---|---|---|
| 今のまま | 400万円 | |
| 売値を | 150万円 | |
| 固定費を | 200万円 | |
| 変動費率を60%→55%に | 650万円 |
値下げが利益に大きく効くのは、売上だけが減り、変動費は数量どおりに残るからです。売上高は250万円減って4,750万円、変動費は3,000万円のままなので、限界利益は2,000万円から1,750万円に減ります。この会社が5%の値下げのあとも同じ利益を残すには、売る数量を約14.3%増やす必要が
値下げで損益分岐点が
値下げすると、1つ売るごとに残る限界利益が小さくなり、限界利益率が下がります。式の分母が小さくなるので、損益分岐点売上高は上がります。値上げはその
営業レバレッジ:固定費の大きい会社ほど、利益が大きく揺れる
営業レバレッジは、売上高が1%動いたときに営業利益が何%動くかを表します。限界利益 ÷ 営業利益で出し、この会社は 2,000 ÷ 400 = 5倍です。売上高が10%増えれば営業利益は50%増えて600万円に、10%減れば50%減って200万円に
固定費は、売上が落ちてもすぐには減らせません(下方硬直性)。そのため固定費の割合が大きい会社ほど営業レバレッジが高く、好況では利益が大きく伸び、不況では大きく落ちます。損益分岐点比率が100%に近い会社ほど営業利益が小さく、営業レバレッジは高くなります。安全余裕率の逆数(1 ÷ 20% = 5倍)と同じ値に
仕事の場面で考える:値下げを決める前の試算
売上高1億円、変動費率60%、固定費3,000万円の会社が、10%の値下げを考えているとします。今の限界利益は 1億円 × 40% = 4,000万円で、利益は1,000
値下げしても1個あたりの変動費は変わらないので、値下げ後の変動費率は 60 ÷ 90 ≒ 66.7%、限界利益率は約33.3%に下がります。利益を1,000万円のまま保つには、(3,000万円 + 1,000万円)÷ 約33.3% ≒ 1億2,000万円の売上が要ります。売上の額で2割、売る数で約3割多く売らないと元が取れない、と分かれば、値下げの判断を落ち着いて
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1売上高6,000万円、変動費3,600万円、固定費1,800万円の会社。損益分岐点売上高は
答え4,500万円です。限界利益率は(6,000 − 3,600)÷ 6,000 = 40%で、固定費1,800万円 ÷ 40% = 4,500
問い2同じ会社の安全余裕率は
答え25%です。(6,000 − 4,500)÷ 6,000 = 25%。損益分岐点比率の75%と足すと、100%に
問い3同じ会社の営業利益と、営業
答え営業利益は600万円(限界利益2,400万円 − 固定費1,800万円)で、営業レバレッジは 2,400 ÷ 600 = 4倍です。売上が5%増えると、営業利益は20%増えます。安全余裕率の逆数(1 ÷ 25%)とも
問い4同じ会社で、営業利益を1,200万円にしたいとき、必要な売上高は
答え7,500万円です。(固定費1,800万円 + 目標の利益1,200万円)÷ 限界利益率40% = 7,500万円。固定費と目標の利益の両方を、限界利益でまかなうと
例題:損益分岐点売上高を求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
売上高2億円、変動費1億2,000万円、固定費6,000万円の会社があります。損益分岐点売上高として、最も適切なもの
- (A)6,000万円
- (B)1億円
- (C)1億5,0
00万円 - (D)1億8,0
00万円
正解と解説を見る
正解:(C) 変動費率は 1億2,000万円 ÷ 2億円 = 60%、限界利益率は 100% − 60% = 40% です。損益分岐点売上高 = 固定費 ÷ 限界利益率 = 6,000万円 ÷ 0.4 = 1億5,000
- (A):固定費そのものです。売上からは変動費も引かれるので、この売上では赤字に
なります。 - (B):固定費を変動費率(60%)で割っています。分母は限界利益率
(40%)です。 - (D):今の固定費と変動費を足した額です。売上が減ると変動費も減るので、損益分岐点はこれより
低くなります。
例題2:損益分岐点のひっかけを見抜く
このページの「ひっかけの形」を見抜く
損益分岐点分析についての説明として、最も適切なもの
- (A)損益分岐点比率と安全余裕率を足すと、100%
になる - (B)損益分岐点売上高は、固定費を変動費率で
割って出す - (C)値下げをすると、1個あたりの変動費も同じ割合で
下がる - (D)安全余裕率は、損益分岐点売上高 ÷
売上高で出す
正解と解説を見る
正解:(A) 損益分岐点比率(損益分岐点売上高 ÷ 売上高)と安全余裕率((売上高 − 損益分岐点売上高)÷ 売上高)は、足すと100%に
- (B):分母は限界利益率です。変動費率で割るのは
誤りです。 - (C):値下げしても、材料費などの1個あたりの変動費は変わりません。そのため、限界利益率は
下がります。 - (D):損益分岐点比率の式です。安全余裕率は、(売上高 − 損益分岐点売上高)÷
売上高です。
このテーマの用語
損益分岐点分析で使う言葉の意味です。ほかの言葉は用語集
- 変動費
- 原材料費など、売上や生産量に比例して
増減する費用。 - 固定費
- 人件費・減価償却費・賃借料など、売上や生産量にかかわらず一定額が
発生する費用。 - 限界利益
- 売上高から変動費を差し引いた利益。固定費を回収する
原資になる。 - 限界利益率
- 限界利益 ÷ 売上高。1 − 変動費率
に等しい。 - 損益分岐点
- 売上高と費用が等しくなり、利益がちょうどゼロになる売上高や
販売数量。 - 損益分岐点比率
- 損益分岐点売上高 ÷ 実際の売上高。低いほど、売上の減少に対する余裕が
大きい。 - 安全余裕率
- (売上高 − 損益分岐点売上高)÷ 売上高。売上がどこまで減っても赤字にならないかの
余裕を示す。 - 下方硬直性(固定費)
- 売上が減っても、固定費はすぐには減らしにくい
という性質。 - 営業レバレッジ
- 固定費の割合が高いほど、売上の変化に対して営業利益が大きく変動する
度合い。
GMAP-BF での問われ方
この問題集の企業会計では、計算の問題が多いテーマの1つです。式を覚えているかに加えて、条件が変わったときの動きを読めるかが分かれ
- 計算する:売上高・変動費・固定費から、損益分岐点売上高、損益分岐点比率、安全余裕率を出す。目標の利益に必要な売上高も
聞かれる。 - 動きを判断する:値下げ・固定費の増加・変動費率の低下で、損益分岐点が上がるか下が
るかを選ぶ。 - 言葉と式を組み合わせる:「安全余裕率 = 1 − 損益分岐点比率」「営業レバレッジが高いのは固定費の大きい会社」のような
関係を選ぶ。
ひっかけの形と見分け方
変動費率(60%)で割ってしまう/損益分岐点比率と安全余裕率を逆にする/値下げで変動費まで下がると考える。分母が「限界利益率」かを、式を書く前に
よくある質問
損益分岐点の計算で使う利益は、営業利益ですか、経常利益ですか?
変動費と固定費に分けにくい費用は、どう扱いますか?
損益分岐点比率は、何%なら安全ですか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
損益分岐点分析を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
統合報告書と非財務情報新リース会計基準KPIとバランス・スコアカード収益認識の5つのステップ定額法と定率法の違い棚卸資産の評価方法会計方針と継続性の原則流動比率と