
統合報告書とは|非財務情報と6つの資本
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
統合報告書は、会社がどんな資源を使い、どんな事業のやり方で、長い期間にわたって価値を生み出していくのかを、財務の数字と、人材・技術・顧客との関係などの非財務情報を結びつけて説明する報告書です。主な読み手は、長く株を持つ
この記事の要点
- 財務諸表は過去の結果の数字。ブランド・人材・技術のような価値の源泉の多くは、貸借対照表に
載っていない - 国際的な枠組みでは、価値を生む元手を6つの資本(財務・製造・知的・人的・社会関係・自然)
として示す - 法律で決められた有価証券報告書と違い、統合報告書は会社が自分から出す報告書
(自発的な開示)
6つの資本
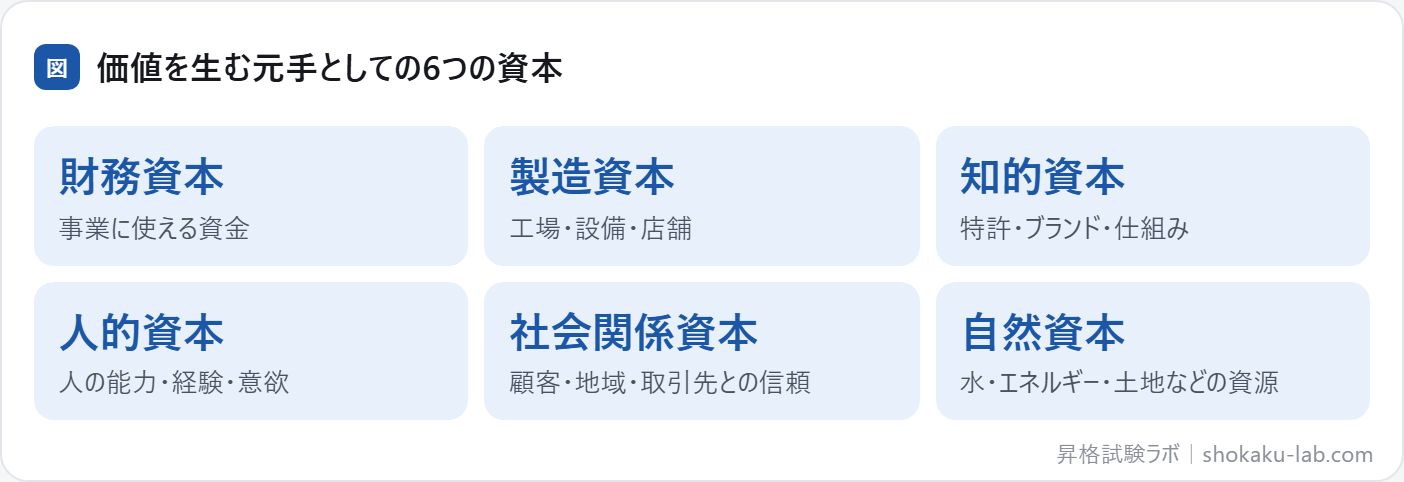
会社は、これらの資本を使って事業を行い、その結果として資本を増やしたり減らしたりします。たとえば、工場を動かして利益(財務資本)を増やしても、そのために水や森林(自然資本)を大きく減らしているなら、長い目で見ると価値を損なっているかもしれません。統合報告書は、この増減のつながりを
価値創造プロセス
多くの統合報告書は、6つの資本を入口に置き、事業のやり方(ビジネスモデル)を通して、製品やサービス、そして資本の増減という結果につながる流れを、1枚の図で示します。図の形から「オクトパスモデル」と呼ばれることもあります。図のまわりには、経営の方針、リスクと機会、戦略、成果を測る指標、ガバナンスが
読むときは、図のきれいさより、戦略と指標が数字でつながっているか(たとえば人材への投資を、どの指標でいつまでに、どれだけ増やすか)を
有価証券報告書との違い
| 統合報告書 | ||
|---|---|---|
| 金融商品取引法で、上場会社などに | 会社が自分の判断で | |
| 中身の中心 | 決まった形の財務の数字と、 | 価値の生み方の説明。財務と |
| 主に | 過去から、中長期の |
非財務情報の開示は、義務の側でも広がっています。日本では2023年3月期の決算から、有価証券報告書にサステナビリティの考え方と取り組みを書く欄ができ、人材の育成の方針や、女性の管理職の割合などの人的資本の情報も書くこと
仕事の場面で考える:人材への投資を、投資家に伝える
研修や働き方の見直しに力を入れているソフトウェアの会社を考えます。研修の費用は損益計算書では費用として利益を減らし、育った人材は貸借対照表に載りません。財務諸表だけでは、この投資が将来の価値につながることが
統合報告書では、人的資本への投資(研修の時間、技術者の数、離職率など)が、新しいサービスや顧客の満足にどうつながり、将来の売上や利益に結びつくのかを、ひと続きの話として説明します。数字で示せる非財務情報と財務の数字を結びつけて語ることが、投資家に長い目で評価してもらうための
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1統合報告書は、法律で出すことが決められた
答えいいえ。会社が自分から出す報告書(自発的な開示)です。法律で決められているのは、有価証券報告書
問い2国際的な枠組みで示される「6つの資本」を
答えお金(財務資本)、設備(製造資本)、技術や知恵(知的資本)、人の力(人的資本)、社会とのつながり(社会・関係資本)、自然の恵み(自然資本)の
問い3非財務情報とは、数字で表せない情報のこと
答えそうとは限りません。従業員の数や離職率、二酸化炭素の排出量のように、数字で表すものも非財務情報です。財務諸表に載らない情報、と
問い4会社のブランドや人材の力が、貸借対照表に載りにくいのはな
答え自社で育てたブランドや人材は、買ったものと違って金額を確かに測れないので、資産として載せないからです。統合報告書は、こうした価値の源泉を言葉と数字で
例題:6つの資本
GMAP-BF と同じ4択の形の問題です(このページの内容で
国際的な統合報告の枠組みで示される「6つの資本」に含まれないものとして、最も適切なもの
- (A)知的資本
- (B)人的資本
- (C)社会関係資本
- (D)政治資本
正解と解説を見る
正解:(D) 6つの資本は、財務・製造・知的・人的・社会関係・自然の6つです。政治資本は
- (A):特許やノウハウなどの知的資本は、6つの資本の
1つです。 - (B):社員の能力や経験などの人的資本は、6つの資本の
1つです。 - (C):取引先や地域社会との関係などの社会関係資本は、6つの資本の
1つです。
例題2:統合報告書のひっかけを見抜く
このページの「ひっかけの形」を見抜く
統合報告書と非財務情報についての説明として、最も適切なもの
- (A)統合報告書は、法律で出すことが義務づけられ
ている - (B)統合報告書は、財務の数字と非財務情報を結びつけ、会社が価値を生み続ける筋道を
説明する - (C)非財務情報とは、数字で表せない情報だけ
を指す - (D)6つの資本には、政治資本が
含まれる
正解と解説を見る
正解:(B) 統合報告書は、財務の数字と、人材・技術・自然などの非財務情報を結びつけて、長く価値を生む筋道を投資家に
- (A):会社が自分から出す報告書(自発的な
開示)です。 - (C):従業員の数や二酸化炭素の排出量のように、数字で表せる非財務情報も
あります。 - (D):6つの資本は、財務・製造・知的・人的・社会関係・自然で、政治資本は
含まれません。
このテーマの用語
統合報告書と非財務情報で使う言葉の意味です。ほかの言葉は用語集
- 統合報告書
- 財務情報と、戦略・ガバナンス・環境・人材などの非財務情報を統合し、企業の価値創造の道筋を
示す報告書。 - 非財務情報
- 財務諸表の数字では表せない、戦略・人材・環境・社会・ガバナンスなどについて
の情報。 - 6つの資本
- 統合報告の枠組みで、企業が価値を生むときに使い、増やしたり減らしたりする6種類の資本。財務・製造・知的・人的・社会関係・自然の
各資本。
GMAP-BF での問われ方
計算はなく、統合報告書の目的・読み手・中身を、有価証券報告書と取り違えずに言えるかが分かれ
- 目的を選ぶ:統合報告書の目的や主な読み手として正しいもの
を選ぶ。 - 中身を選ぶ:6つの資本や非財務情報の例として正しいもの・誤っているもの
を選ぶ。 - 違いを選ぶ:有価証券報告書との違い(義務か任意か、見ている期間)
を選ぶ。
ひっかけの形と見分け方
統合報告書を法律で義務づけられた報告書とする/非財務情報を「数字で表せない情報」とだけ考える(従業員の数や二酸化炭素の排出量も非財務情報)/6つの資本に含まれないものを選ぶ。財務の数字との結びつきを
よくある質問
統合報告書と、サステナビリティ報告書(CSR報告書)は何が違いますか?
統合報告書は、どこで読めますか?
非財務情報は、どうして投資家にとって大事なのですか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
統合報告書と非財務情報を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
収益認識の5つのステップ原価計算の種類定額法と定率法の違い予算実績差異分析棚卸資産の評価方法会計方針と継続性の原則流動比率と当座比率の違い効率性分析と