
定額法と定率法の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
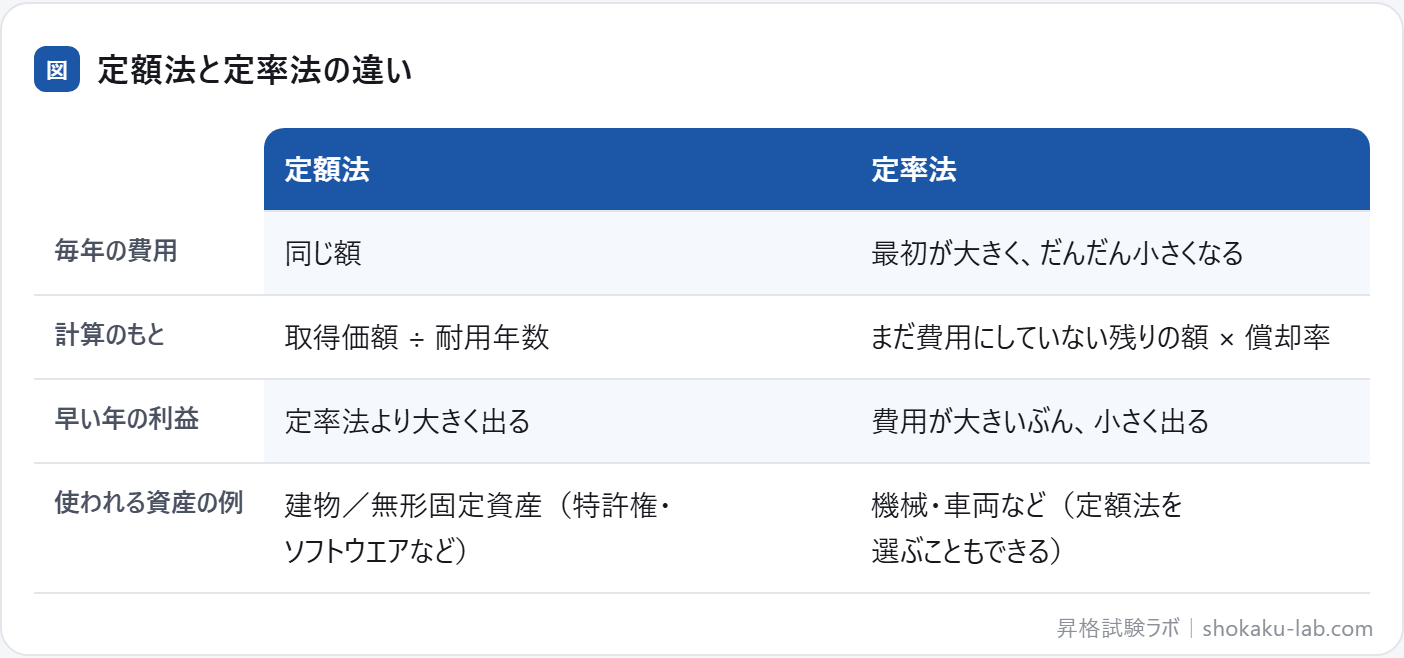
減価償却は、長く使う設備などを買ったときの金額を、使う年数にわたって少しずつ費用にしていく手続きです。毎年同じ額を費用にするのが定額法、まだ費用にしていない残りの額に毎年同じ率を掛けるのが定率法で、費用の出方が
この記事の要点
- 定額法は毎年同じ額を費用にする(残存価額がゼロなら、取得価額 ÷
耐用年数) - 定率法は「まだ費用にしていない残りの額 × 償却率」で、最初の年ほど費用が
大きい - 費用の合計はどちらも同じ。違うのは、どの年に多く費用に
するか
2つの違いを表で比べる
同じ機械で計算する
1,000万円の機械を、耐用年数5年で減価償却します(残存価額はゼロとします)。定率法の償却率は0.4
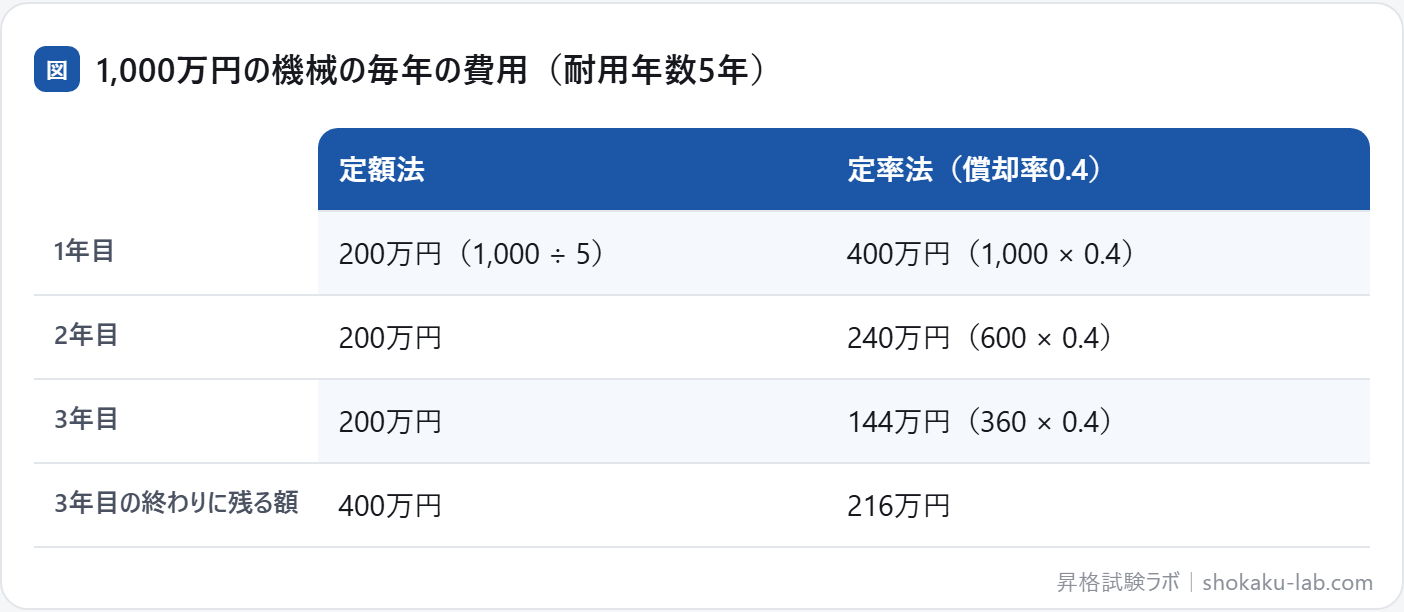
定率法は、残りの額に率を掛け続けるだけでは、いつまでも0になりません。日本の税法の定率法では、ある年から残りを均等に費用にする計算に切り替えて、耐用年数の中で費用にし終える決まりになっています(最後に1円だけ帳簿に
新しい機械は、はじめのうちは性能が高く稼ぎも大きい一方、年がたつと修理の費用が増えていきます。定率法は、費用を早めに多く計上することで、こうした使われ方に近づけるという
減価償却の考え方
1,000万円の機械の代金を、全額その年の費用にしてしまうと、買った年は利益が大きく落ち込み、翌年からは費用が0になります。機械は何年も売上に役立つので、使う年数に分けて費用にしたほうが、各年のもうけを正しく
減価償却費は、お金が出ていかない費用でもあります。お金を払ったのは機械を買ったときで、減価償却費を計上する年にお金は出ていきません。キャッシュフロー計算書で、利益に減価償却費を足し戻すのはこの
なお、土地は使っても価値が減らないと考えるので、減価償却を
仕事の場面で考える:設備を買った年の利益は、償却の方法で変わる
1億円の機械を買った会社を考えます。耐用年数10年・残存価額ゼロの定額法なら、毎年の減価償却費は1,000万円で、利益への影響は
償却率20%の定率法なら、1年目の費用は2,000万円、2年目は1,600万円と、最初の年ほど大きくなります。同じ機械でも、買った年の利益は定率法のほうが小さく出ます。費用の合計はどちらも同じで、どの年に多く費用にするかの違いです。2つの会社の利益を比べるときは、償却の方法の違いで差が出ていないかを
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1取得価額100万円、耐用年数5年、残存価額ゼロの機械を定額法で償却すると、毎年の
答え20万円です。100万円 ÷ 5年 =
問い2同じ機械を、償却率40%の定率法で償却すると、1年目と2年目の
答え1年目は40万円(100万円 × 40%)、2年目は24万円((100万円 − 40万円)× 40%)です。2年目は、まだ費用にしていない残りの額に率を
問い3定額法と定率法で、費用の合計は
答え違いません。どちらも同じ額を、耐用年数の間に費用にします。違うのは、どの年に多く費用にするかで、定率法は最初の年ほど費用が
問い4土地は、
答えしません。土地は、使っても価値が減っていかないと考える
例題:定率法の3年目の費用
GMAP-BF と同じ4択の形の問題です(このページの内容で
取得価額200万円の機械を、償却率25%の定率法で償却します。3年目の減価償却費として、最も適切なもの
- (A)約28.1万円
- (B)37.5万円
- (C)50万円
- (D)112.5万円
正解と解説を見る
正解:(A) 1年目は 200万円 × 25% = 50万円、2年目は(200 − 50)× 25% = 37.5万円、3年目は(200 − 50 − 37.5)× 25% = 112.5万円 × 25% ≒
- (B):2年目の
減価償却費です。 - (C):毎年、取得価額(200万円)に率を掛けています。定率法では、まだ費用にしていない残りの額に
掛けます。 - (D):3年目の初めに残っている額(まだ費用にしていない
額)です。
例題2:定額法と定率法のひっかけを見抜く
このページの「ひっかけの形」を見抜く
定額法と定率法についての説明として、最も適切なもの
- (A)定額法も定率法も費用の合計は同じで、違うのはどの年に多く費用に
するかである - (B)定率法では、毎年、取得価額に率を
掛ける - (C)定額法と定率法では、費用の
合計が違う - (D)土地も、
毎年減価償却する
正解と解説を見る
正解:(A) どちらの方法でも、耐用年数の間に費用にする合計は同じです。定率法は最初の年ほど費用が
- (B):定率法では、まだ費用にしていない残りの額に率を
掛けます。 - (C):費用の合計は
同じです。 - (D):土地は、使っても価値が減っていかないと考えるので、
減価償却しません。
GMAP-BF での問われ方
定額法と定率法は、次のような形で聞かれます(企業会計は20分で20問、
- 計算する:取得価額・耐用年数・償却率から、ある年の
減価償却費を出す。 - 方法を見分ける:「初年度の費用が最も大きくなる方法」のような
説明から選ぶ。 - 影響を考える:方法の違いが、早い年の利益や税金にどう
効くかを選ぶ。
ひっかけの形と見分け方
定率法で毎年「取得価額 × 率」を掛ける/定額法と定率法で費用の合計が違うとする/土地も減価償却するとする。率を掛けるのが残りの額かどうかを
よくある質問
定率法を使うと、税金は得になりますか?
特許権やソフトウエアは、どう減価償却しますか?
耐用年数とは何ですか?
減価償却費は、損益計算書のどこに入りますか?
中古で買った機械も、減価償却しますか?
企業会計を含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、企業会計で聞かれるテーマの一覧は「企業会計の対策」
定額法と定率法を、本番と同じ形の問題で確かめる
製品版の企業会計は347問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
企業会計のほかのテーマ
棚卸資産の評価方法収益認識の5つのステップ会計方針と継続性の原則新リース会計基準効率性分析と安全性分析統合報告書と非財務情報ガバナンスの2つのコード収益性分析と