
企業価値・事業価値・株主価値|DCFで1株の価値まで出す
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
事業価値は、本業が将来生むフリー・キャッシュフローを今の価値に直した合計です。それに、本業で使っていない資産(余った現金や持っている株など)を足すと企業価値になり、そこから借入などの有利子負債を引いた残りが、株主のものである
この記事の要点
- 事業価値 = 将来のフリー・キャッシュフローの現在価値
(DCF 法) - 企業価値 = 事業価値 + 非事業資産。株主価値 = 企業価値 −
有利子負債 - 株主価値を株数で割ると1株の理論上の価値。今の株価と比べ、PER・PBR でも
確かめる
1株の価値まで、順に出す
来年のフリー・キャッシュフローが50億円で、その後は毎年2%ずつ伸び続けると見込む会社です。WACC は7%、余った現金と持っている株(非事業資産)は100億円、有利子負債は300億円、発行している株は
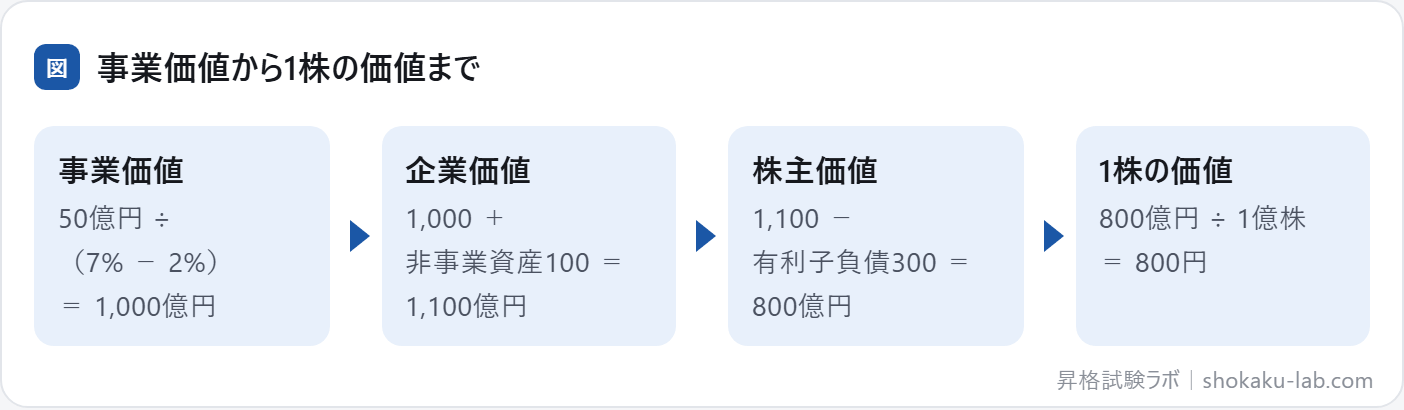
毎年一定の割合で伸び続けるお金の現在価値は、来年の額 ÷(割引率 − 成長率)で出せます。実際には、5年ほど先までは1年ずつ見込みを立てて割り引き、その先を同じ式でまとめて継続価値として計算することが
非事業資産を足し、有利子負債を引く理由
フリー・キャッシュフローは本業が生むお金なので、本業で使っていない余ったお金や持っている株の価値は入っていません。そこで別に足します。また、フリー・キャッシュフローは、株主と貸し手の両方に配れるお金です。株主のものだけを知りたいときは、貸し手のもの(有利子負債)を
同じ事業価値1,000億円でも、借入が300億円の会社と0円の会社では、株主価値が300億円違います。買収の値段を考えるときも、相手の借入を引き継ぐかどうかで、株に払える額が
出した値を、PER と PBR で確かめる
| 指標 | 式 | この会社(1株800円のとき) |
|---|---|---|
| PER | 株価 ÷ 1株あたり当期純利益 | 当期純利益50億円なら EPS 50円 |
| PBR | 株価 ÷ 1株あたり純資産 | 純資産600億円なら1株600円 → |
DCF で出した価値が、同じ業種の会社の PER や PBR と比べて極端にずれていないかを確かめます。PBR が1倍を下回るのは、株価が帳簿上の純資産より安い状態で、会社を清算したときの価値(清算価値)より事業を続ける価値のほうが低いと市場に見られている、と読まれること
仕事の場面で考える:買収の値段の見当をつける
ある会社の買収を考えるとき、事業が将来生むフリー・キャッシュフローの現在価値(事業価値)が120億円、事業に使っていない土地や余った現金(非事業資産)が20億円、借入が50億円だった
企業価値は 120 + 20 = 140億円、株主価値は 140 − 50 = 90億円です。株を買い取るなら、払う値段の目安は90億円で、借入は買ったあとも残ることに注意します。発行済みの株が1,000万株なら、1株の理論上の価値は900円です。今の株価や、同じ業界の PER・PBR と比べて、見積もりがかけ離れていないかを
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1事業価値1,000億円、非事業資産100億円、有利子負債300億円の会社の
答え800億円です。企業価値は 1,000 + 100 = 1,100億円で、そこから有利子負債300億円を
問い2同じ会社の株数が4,000万株なら、1株の理論上の価値は
答え2,000円です。800億円 ÷ 4,000万株 = 2,000円。今の株価と比べて、割安か割高かを
問い3継続価値を出すとき、翌年の FCF を割引率だけで
答え成長が続く前提なら、割引率から成長率を引いた値で割ります(翌年の FCF ÷(割引率 − 成長率))。割引率だけで割るのは、成長しない場合の
問い4PER と PBR は、それぞれ何で割った
答えPER は株価 ÷ 1株あたり利益、PBR は株価 ÷ 1株あたり純資産です。出した理論上の価値が、似た会社の PER・PBR と比べて大きく外れていないかを確かめるのに
例題:株主価値を求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
事業価値300億円、非事業資産50億円、有利子負債100億円の会社の株主価値として、最も適切なもの
- (A)150億円
- (B)250億円
- (C)350億円
- (D)450億円
正解と解説を見る
正解:(B) 企業価値 = 事業価値 300億円 + 非事業資産 50億円 = 350億円。株主価値 = 企業価値 350億円 − 有利子負債 100億円 =
- (A):非事業資産まで引いています(300 − 50 − 100)。非事業資産は
足します。 - (C):企業価値です。株主のものを出すには、有利子負債を
引きます。 - (D):有利子負債を足しています(300 + 50
+ 100)。
例題2:企業価値のひっかけを見抜く
このページの「ひっかけの形」を見抜く
企業価値・事業価値・株主価値についての説明として、最も適切なもの
- (A)株主価値は、企業価値に有利子負債を
足して出す - (B)企業価値は事業価値に非事業資産を足したもので、株主価値は企業価値から有利子負債を引いたも
のである - (C)毎年伸びる継続価値は、来年のキャッシュフローを割引率だけで
割って出す - (D)PER の分母は、1株あたり
純資産である
正解と解説を見る
正解:(B) 事業価値 + 非事業資産 = 企業価値、企業価値 − 有利子負債 =
- (A):株主価値は、企業価値から有利子負債を引いて
出します。 - (C):伸び続ける場合は、分母を(割引率 − 成長率)
にします。 - (D):PER の分母は1株あたり利益です。1株あたり純資産を使うのは
PBR です。
このテーマの用語
企業価値・事業価値・株主価値で使う言葉の意味です。ほかの言葉は用語集
- 事業価値
- 事業が生み出すフリー・キャッシュフローの
現在価値。 - 株主価値
- 企業価値から有利子負債などを差し引いた、株主に
帰属する価値。 - 継続価値(ターミナルバリュー)
- 予測する期間より後に生まれるキャッシュフローの価値を、まとめて見積も
ったもの。 - 清算価値
- 企業を今解散すると仮定し、資産を処分した価格の合計から負債を
差し引いた額。 - PER(株価収益率)
- 株価 ÷ 1株当たり利益(EPS)。利益の何倍の株価がついている
かを示す。 - PBR(株価純資産倍率)
- 株価 ÷ 1株当たり純資産(BPS)。純資産の何倍の株価がついている
かを示す。 - EPS(1株当たり利益)
- 当期純利益 ÷
発行済株式数。
GMAP-BF での問われ方
価値の段階(事業・企業・株主)の区別と、どこで何を足し引きするかを、計算の手順として言えるかが分かれ
- 計算する:フリー・キャッシュフロー・WACC・成長率から事業価値や継続価値を出し、株主価値・1株の価値まで
求める。 - 区別する:事業価値・企業価値・株主価値の
違いを選ぶ。 - 指標を使う:PER・PBR・EPS の式と、値の
読み方を選ぶ。
ひっかけの形と見分け方
株主価値を出すのに有利子負債を足す/継続価値を割引率だけで割る(成長率を引かない)/PER の分母に1株あたり純資産を使う。どこまでが株主のものかを
よくある質問
時価総額と株主価値は同じですか?
継続価値に使う成長率は、どれくらいにしますか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
企業価値・事業価値・株主価値を、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
資金調達と資本政策株主資本コストと負債コストの違いMM命題と節税効果の違いWACCで迷う3つの点CAPMとβの求め方配当と自社株買い効率的フロンティアとCMLEVA と ROIC