
テクノロジー企業の企業価値評価|VC法とARR・LTV/CAC
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
創業まもないテクノロジー企業は、赤字で、将来のキャッシュフローの見込みも大きくぶれます。そのため、毎年のキャッシュフローを割り引く DCF 法だけでは価値を測りにくく、出口の値段から逆算するベンチャーキャピタル法や、継続して入る売上(ARR)を軸にした指標が
この記事の要点
- ベンチャーキャピタル法:数年後の売却の値段を見込み、投資家の求める高い利回りで今の価値に
割り戻す - サブスクリプションの会社は、毎年くり返し入る売上(ARR)と、その伸び・解約の少なさで評価されること
が多い - 1人の顧客から得る利益(LTV)が、1人を獲得する費用(CAC)を十分に上回っている
かを見る
ベンチャーキャピタル法で計算する
5年後に当期純利益10億円を見込む会社に、ベンチャーキャピタルが今10億円を投資する場面です。5年後には似た上場会社の PER 30倍で売れると見込み、求める利回りは年40%
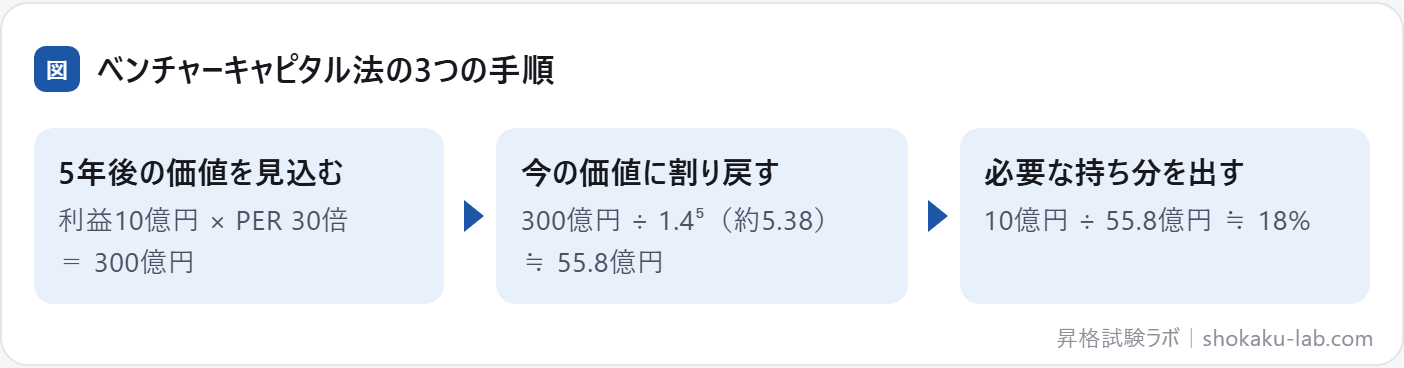
年40%という高い利回りを使うのは、成功する会社が一部しかなく、失敗した投資の分まで、成功した投資で取り返す必要があるからです。計算の上では、この投資で約18%の株を受け取れば求める利回りに届きます。その後に新しい株を出す予定があれば、持ち分が薄まる分も見込んで、多めの持ち分を
サブスクリプションの会社を測る指標
| 指標 | 意味 | 見るところ |
|---|---|---|
| ARR | 契約が続く限り毎年入る売上(月の | 伸びる速さ |
| 解約率 | 一定の期間にやめた顧客や | 低いほど、ARR が |
| LTV | 1人の顧客が取引を続けるあいだにもたらす | CAC を十分に |
| CAC | 新しい顧客を1人得るのにかかる広告・ | LTV との比、回収にかかる |
広告や営業に多くお金を使っている間は赤字でも、LTV が CAC を大きく上回り、解約が少ないなら、顧客を増やすほど将来の利益が積み上がります。こうした会社の株価を、利益ではなく売上や ARR の何倍かで比べる(EV/売上高など)のはその
プラットフォーム企業の見方
買い手と売り手、利用者と開発者のように、2つ以上の利用者の集まりを結びつけるプラットフォーム企業は、利用者が増えるほど、ほかの利用者にとっての価値も増えます(ネットワーク効果)。いったん大きくなると後から来た競合が追いつきにくい反面、利用者が離れ始めると価値が急に下がることもあります。価値を測るときは、利用者の数だけでなく、利用者どうしの取引がどれだけ行われているか、やめる人がどれだけ少ないかを
仕事の場面で考える:赤字のソフトウェアの会社に、出資するか
毎年の売上は伸びているが、まだ赤字のソフトウェアの会社に出資するかを考える場面です。利益がマイナスなので PER は使えず、将来の現金を細かく見積もるのも難しいので、ベンチャーキャピタル法や、ARR(毎年くり返し入る売上)の伸びと解約の少なさで評価することが
あわせて、1人の顧客から得る利益(LTV)が、1人を獲得する費用(CAC)を十分に上回っているかを見ます。たとえば LTV が30万円、CAC が10万円なら、広告や営業にお金をかけて顧客を増やすほど、将来の利益が積み上がる形です。反対に LTV が CAC を下回るなら、売上が伸びるほど損が広がるので、出資の前に仕組みを確かめる必要が
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い15年後に会社を100億円で売れると見込み、投資家の求める利回りが年50%のとき、今の価値はおよそいく
答え約13億円です。100億円 ÷ 1.5の5乗(約7.59)≒ 13.2億円。ベンチャーキャピタル法では、将来の売却の値段を、高い利回りで今の価値に
問い2同じ会社に今5億円を投資するなら、どれだけの持ち分が
答え約38%です。5億円 ÷ 今の価値(約13.2億円)≒ 0.38。将来の価値(100億円)で割るのではなく、割り戻した今の価値で
問い3ベンチャーキャピタル法で、求める利回りを上場会社と同じ低い値にすると、何が
答え今の価値を高く見積もりすぎます。生まれたばかりの会社は失敗する確率も高いので、投資家は高い利回りを
問い4LTV が5万円、CAC が8万円の事業は、どう
答え1人の顧客を獲得する費用(8万円)が、その顧客から得る利益(5万円)を上回っているので、顧客を増やすほど損が膨らみます。LTV が CAC を十分に上回ることが、伸ばしてよい事業の
例題:ベンチャーキャピタル法で今の価値を出す
GMAP-BF と同じ4択の形の問題です(このページの内容で
5年後に100億円で売却できると見込まれるベンチャー企業があります。投資家が求める利回りが年40%のとき、ベンチャーキャピタル法による今の価値として最も近いものはどれですか(1.4の5乗は約5.38
- (A)約18.6億円
- (B)約33.3億円
- (C)約71.4億円
- (D)100億円
正解と解説を見る
正解:(A) 今の価値 = 100億円 ÷ 1.4⁵ ≒ 100億円 ÷ 5.38 ≒ 18.6億円です。将来の売却の値段を、高い利回りで今の価値に
- (B):複利ではなく、単利の考え方で 100億円 ÷(1 + 40% × 5)と
割っています。 - (C):1年分しか割り戻していません(100億円
÷ 1.4)。 - (D):将来の値段を、今の価値に割り
戻していません。
例題2:テクノロジー企業の評価のひっかけを見抜く
このページの「ひっかけの形」を見抜く
テクノロジー企業の企業価値評価についての説明として、最も適切なもの
- (A)ベンチャーキャピタル法では、将来の売却の値段を割り戻さずに、そのまま今の
価値とする - (B)1人の顧客から得る利益(LTV)が、1人を獲得する費用(CAC)を十分に上回っている
かを見る - (C)ベンチャーキャピタル法で投資家が求める利回りは、上場会社の資本コストと同じ低い
値にする - (D)LTV が CAC を下回っていれば、顧客を増やすほど利益が
積み上がる
正解と解説を見る
正解:(B) LTV が CAC を十分に上回っていれば、顧客を獲得するためにお金をかけるほど、将来の利益が積み上が
- (A):将来の売却の値段を、投資家の求める利回りで今の価値に
割り戻します。 - (C):若い企業は危うさが大きいので、上場会社より高い利回りを
求めます。 - (D):逆です。LTV が CAC を下回っていれば、顧客を増やすほど損が
広がります。
このテーマの用語
テクノロジー企業の企業価値評価で使う言葉の意味です。ほかの言葉は用語集
- プラットフォーム企業
- 多くの利用者や事業者を結びつける基盤となるサービスを
運営する企業。 - ベンチャーキャピタル法
- イグジット時の想定価値を、要求IRRとイグジットまでの期間で割り引いて、現在の企業価値
を求める方法。 - ARR(年間経常収益)
- サブスクリプション型の事業で、1年間に定期的に得られる収益。企業価値を倍率で評価するときの
基準にも使う。
GMAP-BF での問われ方
将来の価値を高い利回りで割り戻すベンチャーキャピタル法の手順と、赤字の会社を測る指標の意味を言えるかが
- 計算する:数年後の利益・PER・求める利回りから、今の価値と必要な持ち
分を出す。 - 選ぶ:赤字のテクノロジー企業の評価に向く方法や
指標を選ぶ。 - 意味を選ぶ:ARR・LTV・CAC・イグジットの説明として正しいもの
を選ぶ。
ひっかけの形と見分け方
将来の価値を割り戻さずに持ち分を出す/求める利回りを上場会社と同じ低い値にする/LTV と CAC の大小を逆に読む。将来の値か、今の値かを
よくある質問
ベンチャーキャピタル法の「求める利回り」は、なぜ40%のように高いのですか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
テクノロジー企業の企業価値評価を、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
配当と自社株買いMM命題と節税効果の違い資金調達と資本政策効率的市場仮説企業価値と株主価値APV法と感度分析NPV法・IRR法・回収期間法の違い株主資本コストと負債コスト