
効率的市場仮説の3つの形|どの情報が株価に入っているか
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
効率的市場仮説は、株価には手に入る情報がすでにすばやく織り込まれているので、その情報を使っても、リスクに見合う以上のもうけを続けて得るのは無理だ、とする考え方です。どこまでの情報が織り込まれているかで、3つの形に
この記事の要点
- ウィーク・フォーム:過去の株価の動きはすでに織り込まれている。チャートの形から先を読む分析では、もうけ
続けられない - セミストロング・フォーム:決算などの公開された情報もすでに織り込まれている。決算書を読み込む分析でも、もうけ
続けられない - ストロング・フォーム:公開されていない内部の情報まで織り込まれている。インサイダーでも、もうけ
続けられない
3つの形を、役に立たなくなる分析で比べる
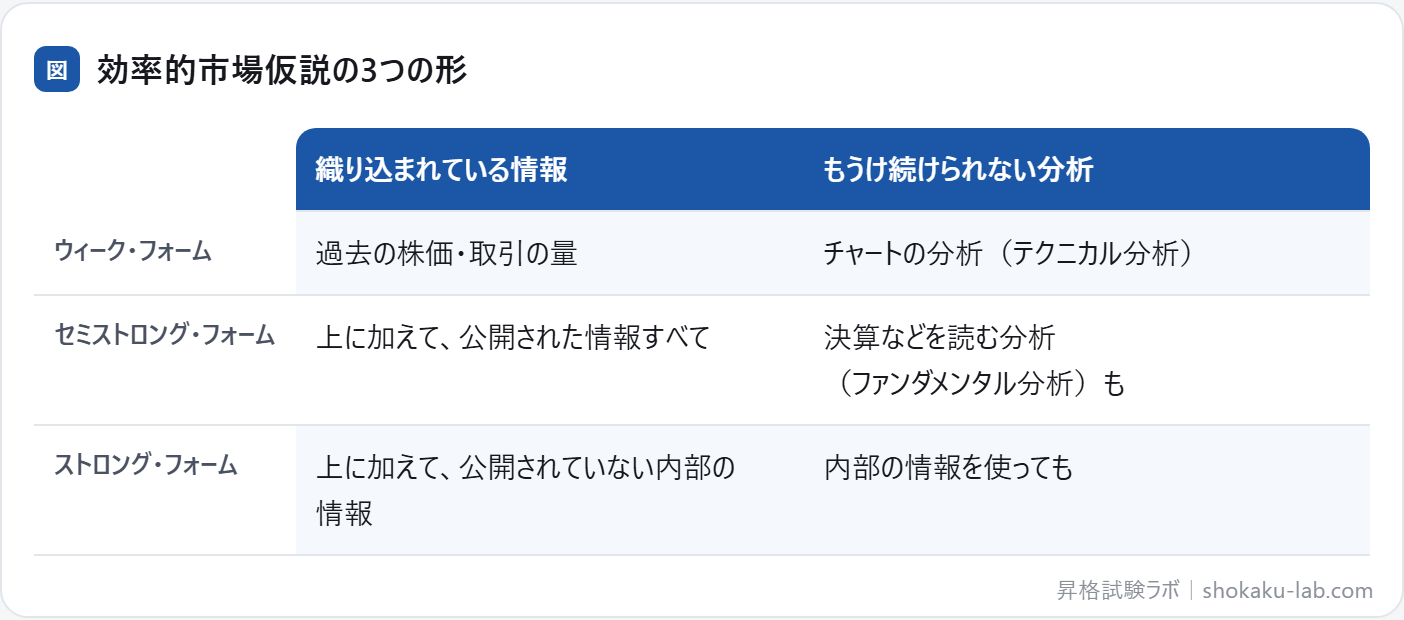
形が強くなるほど、織り込まれている情報の範囲が広がり、前の形を含みます。セミストロング・フォームが成り立つなら、ウィーク・フォームも成り
現実の市場は、どの形に近いか
決算の発表や買収のニュースが出ると、株価は数分から数時間のうちに大きく動きます。公開された情報がすばやく株価に入ることから、大きな株式市場はセミストロング・フォームにかなり近いと考えられています。一方で、会社の内部の情報を使った取引(インサイダー取引)は法律で禁止されていて、それでもうけられるおそれがあることから、ストロング・フォームまでは成り立っていないと
効率的な市場で、平均を上回る利回りを狙って銘柄を選ぶアクティブ運用は、調べる費用や売り買いの手数料のぶん、市場全体に連動するパッシブ運用に負けやすくなります。株価指数に連動する投資信託が広まった理由の
行動ファイナンスの見方
一方で、人は損を避けたがる(損失回避)、ほかの人と同じ行動を取る(群衆行動)など、いつも合理的に判断するとは限りません。こうした人の心理のくせから、株価が実力から離れて上がりすぎたり(バブル)、下がりすぎたりすることを説明するのが行動ファイナンスです。市場は多くの場合は効率的だが、いつもそうとは限らない、と
仕事の場面で考える:決算発表の翌朝に、株を買うべきか
ある会社が予想を上回る決算を発表し、翌朝、そのニュースを見て株を買おうとする場面を考えます。セミストロング・フォームの効率的市場仮説が成り立つなら、公開された決算の情報は、発表の直後に株価にほぼ織り込まれています。ニュースを見てから買っても、平均して市場を上回るもうけは見込めない、という
この考え方から、市場全体に連動する投資信託で広く持つパッシブ運用が選ばれるようになりました。会社の側から見れば、良い知らせも悪い知らせも公開されればすぐ株価に表れるので、決算の数字を一時的によく見せることより、将来の現金を増やす経営そのものが問われる、と
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1ウィーク・フォームの市場で役に立たなくなるのは、どんな
答え過去の株価の動き(チャートの形)から先を読む分析です。決算書などの公開された情報を読む分析まで役に立たなくなるのは、セミストロング・フォー
問い2決算の発表のあと、株価がすぐに動くのは、どの考え方に
答え公開された情報がすぐ株価に織り込まれる、セミストロング・フォームの考え方に合っています。発表のあとで情報を読んでも、もうけ続けるのは難しいという
問い3効率的市場仮説は「株価は動かない」という
答えいいえ。新しい情報が出るとすぐに株価が動くので、その情報を前もって知らない限り、他人より有利にもうけ続けるのは難しい、と
問い4効率的市場仮説が正しいとすると、どんな運用が理に
答え市場全体に合わせて広く分散して持つパッシブ運用です。銘柄を選んで市場を上回ろうとする運用は、手数料の分だけ不利になりやすいと
例題:3つの形を見分ける
GMAP-BF と同じ4択の形の問題です(このページの内容で
「過去の株価の動きはすでに株価に織り込まれているが、決算などの公開された情報を分析すれば、市場を上回るもうけを得られることがある」という状態は、効率的市場仮説のどれにあた
- (A)ウィーク・フォームだけが成り立っ
ている - (B)セミストロング・フォームが成り立っ
ている - (C)ストロング・フォームが成り立っ
ている - (D)効率的市場仮説はまったく成り立っ
ていない
正解と解説を見る
正解:(A) ウィーク・フォームでは、過去の株価の情報だけが織り込まれています。決算などの公開情報まではまだ織り込まれていないので、決算の分析でもうけられる余地が
- (B):セミストロング・フォームでは、公開された情報もすでに織り込まれているので、決算の分析でももうけ
続けられません。 - (C):ストロング・フォームでは、公開されていない内部の情報まで織り
込まれています。 - (D):過去の株価の動きが織り込まれている時点で、ウィーク・フォームは成り
立っています。
例題2:効率的市場仮説のひっかけを見抜く
このページの「ひっかけの形」を見抜く
効率的市場仮説についての説明として、最も適切なもの
- (A)ウィーク・フォームが成り立つと、決算を分析しても、もうけ
続けられない - (B)効率的市場仮説とは、株価は動かないという
考え方である - (C)ストロング・フォームは、現実の市場で成り立っ
ている - (D)セミストロング・フォームが成り立つと、公開された決算の情報を分析しても、市場を上回るもうけは
続かない
正解と解説を見る
正解:(D) セミストロング・フォームでは、公開された情報はすでに株価に織り込まれているので、決算を分析しても、もうけ続けることは
- (A):ウィーク・フォームで役に立たないのは、過去の株価の動き(チャート)の
分析です。 - (B):新しい情報がすぐに株価に織り込まれるという考え方で、株価が動かないという意味では
ありません。 - (C):公開されていない情報まで織り込まれるという強い形で、現実の市場で成り立っているとは考えにくいと
されます。
このテーマの用語
効率的市場仮説で使う言葉の意味です。ほかの言葉は用語集
- 効率的市場仮説
- 手に入る情報はすぐに株価に織り込まれるので、同じ情報を使っても、市場の平均を上回る儲けを出し続けることはできない、とする
考え方。 - ウィーク・フォーム
- 過去の株価や出来高の情報が、すでに株価に織り込まれている状態の市場の
効率性。 - セミストロング・フォーム
- 公表されているすべての情報が、すでに株価に織り込まれている状態の市場の
効率性。 - ストロング・フォーム
- 未公表の内部情報まで含めたすべての情報が、株価に織り込まれている状態の市場の
効率性。 - パッシブ運用
- 株価指数などに連動させ、市場平均並みの成果を
目指す運用。 - アクティブ運用
- 銘柄を選んで売買し、市場平均を上回る成果を
目指す運用。
GMAP-BF での問われ方
3つの形を、どの情報まで株価に織り込まれているかで区別できるかが
- 区別する:「決算書を分析しても平均以上にもうけられない」のような説明が、どの形に
当たるかを選ぶ。 - 関係を選ぶ:強い形が成り立てば、弱い形も成り立つこと
を選ぶ。 - 意味を選ぶ:パッシブ運用・アクティブ運用、行動ファイナンスの
説明を選ぶ。
ひっかけの形と見分け方
ウィーク・フォームでも決算の分析が役に立たないとする(役に立たないのはチャートの分析)/効率的市場仮説を「株価は動かない」とする/ストロング・フォームが現実の市場で成り立っているとする。何が織り込まれているかを
よくある質問
効率的な市場なら、株でもうけることはできないのですか?
株価が大きく上がりすぎることがあるのは、効率的市場仮説と矛盾しませんか?
インサイダー取引は、なぜ禁止されているのですか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
効率的市場仮説を、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
APV法と感度分析配当と自社株買いEVA と ROIC の違いNPV法・IRR法・回収期間法の違いオプションの基礎株主資本コストと負債コストの違いリアルオプションWACCで