
永久年金と年金の違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
ファイナンスでいう年金は、毎年決まった額のお金が続けて入ってくる形のことです。いつまでも続くのが永久年金、決まった年数で終わるのが年金(有期年金)で、今の価値の出し方が
この記事の要点
- 永久年金の現在価値 = 毎年の額 ÷ 割引率(1回の割り算で
出せる) - 年金(有期年金)は、決まった年数で終わる。1年ずつ割り引いて足すか、年金現価係数
を使う - 毎年一定の率で伸びる永久年金は、毎年の額 ÷(割引率
− 成長率)
2つの違いを表で比べる
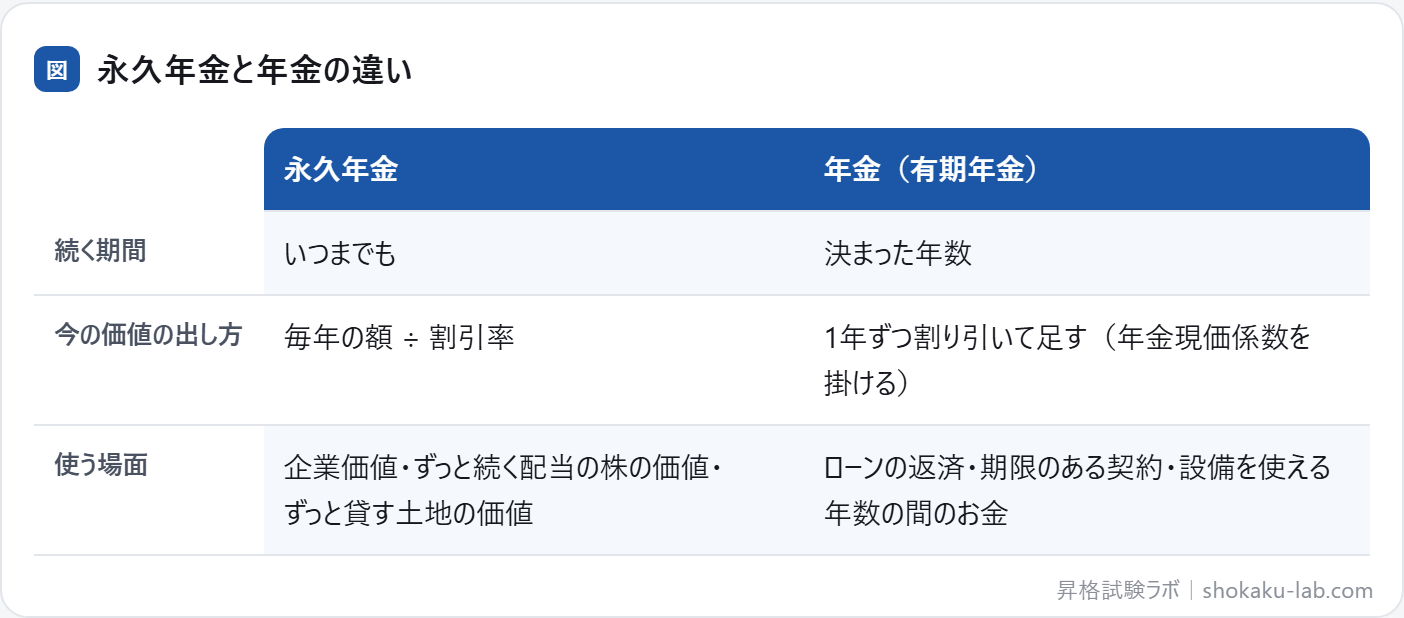
同じ金額で比べる
毎年100万円が入り、割引率が4%の場合で
- 永久年金:100万円 ÷ 0.04 =
2,500万円 - 10年で終わる年金:100万円 × 年金現価係数(4%・10年で約8.11)=
約811万円 - 毎年1%伸びる永久年金:100万円 ÷(0.04 − 0.01)=
約3,333万円
10年分の合計は1,000万円ですが、先のお金ほど割り引かれるので、今の価値は約811万円です。永久年金が「いつまでも」なのに有限の値になるのは、遠い先のお金ほど今の価値が0に近づいていく
企業価値とのつながり
会社はいつまでも事業を続けると考える(ゴーイング・コンサーン)ので、企業価値の計算では永久年金の式を使います。ある年より先のフリー・キャッシュフローを、成長する永久年金の式でまとめて今の価値に直したものを、継続価値(ターミナル・バリュー)と
成長する永久年金の式が使えるのは、成長率が割引率より小さいときだけです。成長率を割引率に近い値にすると、割る数がとても小さくなって、価値が何倍にも跳ね上がります。成長率の置き方には注意が
仕事の場面で考える:5年分の家賃を、まとめて払う提案を比べる
店舗を借りている会社が、家主から「今後5年間、毎年の終わりに払う家賃(年1,200万円)を、今まとめて払うなら5,000万円でよい」と提案された場面を考えます。割り引かずに足すと6,000万円なので、得に
お金の時間の価値を考え、割引率を年5%として5年分の家賃の現在価値(年金の現在価値)を出すと、1,200万円 × 年金現価係数 約4.33 ≒ 5,195万円です。5,000万円で払えば、約195万円得になる計算です。ただし、5年のうちに店を閉める可能性があるなら、その危うさも考えて
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1毎年100万円が永久に入り、割引率が5%のとき、
答え2,000万円です。100万円 ÷ 5% =
問い2毎年100万円が3年だけ入り、割引率が5%のとき、
答え約272万円です。100 ÷ 1.05 + 100 ÷ 1.05² + 100 ÷ 1.05³ ≒ 95.2 + 90.7 + 86.4 = 272.3万円。年金現価係数(約2.72)を掛けても
問い3来年100万円で、その後毎年2%ずつ伸びて永久に続く場合、割引率5%のときの
答え約3,333万円です。100万円 ÷(5% − 2%)≒ 3,333万円。分母は、割引率から成長率を
問い4年金(有期年金)の現在価値を、割り引かずに年数分足して
答えよくありません。遠い年のお金ほど今の価値は小さいので、1年ずつ割り引いてから足します。3年なら300万円ではなく、
例題:伸び続ける現金の現在価値
GMAP-BF と同じ4択の形の問題です(このページの内容で
ある事業が来年3億円の現金を生み、その後は毎年1%ずつ伸び続けると見込まれます。割引率が7%のとき、この事業の現在価値として最も適切なもの
- (A)37.5億円
- (B)約42.9億円
- (C)50億円
- (D)300億円
正解と解説を見る
正解:(C) 伸び続ける永久年金の現在価値 = 来年の額 ÷(割引率 − 成長率)= 3億円 ÷(7% − 1%)=
- (A):分母で成長率を足しています(3億円
÷ 8%)。 - (B):伸びを考えず、ふつうの永久年金として計算しています(3億円
÷ 7%)。 - (D):成長率だけで割っています(3億円 ÷ 1%)。分母は、割引率から成長率を引いた
値です。
例題2:永久年金のひっかけを見抜く
このページの「ひっかけの形」を見抜く
永久年金と年金についての説明として、最も適切なもの
- (A)毎年一定の率で伸びる永久年金の現在価値は、来年の額 ÷(割引率 − 成長率)
で出す - (B)永久年金の現在価値は、毎年の額 ×
割引率で出す - (C)伸びる永久年金の分母は、割引率 +
成長率である - (D)年金の現在価値は、割り引かずに年数分を
足して出す
正解と解説を見る
正解:(A) 伸び続ける永久年金は、来年の額を、割引率から成長率を引いた値で割って現在価値を
- (B):掛けるのではなく、割引率で
割ります。 - (C):分母は、割引率から成長率を引いた
値です。 - (D):1年ずつ割り引いてから
足します。
GMAP-BF での問われ方
永久年金と年金は、次のような形で聞かれます(ファイナンスは20分で20問、
- 計算する:毎年の額と割引率から、永久年金の
現在価値を出す。 - 式を選ぶ:成長する永久年金の式や、年金の現在価値の出し方として正しいもの
を選ぶ。 - 企業価値に使う:次の年のフリー・キャッシュフロー、成長率、WACC から
企業価値を出す。
ひっかけの形と見分け方
永久年金の現在価値を「毎年の額 × 割引率」とする/成長する永久年金で分母に成長率を足す/年金の現在価値を、割り引かずに年数分を足して出す。割り算の形と、分母が何かを
note の記事でも、永久年金と年金に関わる内容を
よくある質問
永久年金の式で、最初のお金はいつ受け取る前提ですか?
年金現価係数とは何ですか?
割引率が上がると、永久年金の現在価値はどうなりますか?
年金現価係数と永久年金の式は、どう関係していますか?
年金(有期年金)は、永久年金の式から出せますか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
永久年金と年金を、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
現在価値とDCF法フリー・キャッシュフローの計算リスクとリターン効率的フロンティアとCML市場のリスクと個別のリスクの違いCAPMとβの求め方コーポレートファイナンスとはWACCで