
リスクとリターン|期待収益率・標準偏差と分散投資
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
ファイナンスでいうリスクは、結果が予想からどれだけぶれるか(ばらつき)のことで、ふつうは標準偏差で表します。大きくもうかる可能性も、リスクとして数えます。リターンは、平均的に見込める利回り
この記事の要点
- 期待収益率は、起こりうる利回りを、その確率で重みを付けて
平均したもの - 標準偏差は、利回りが期待収益率からどれだけ離れるかを表す。大きいほど
リスクが高い - 動きが似ていない資産(相関係数が小さい資産)を組み合わせるほど、ポートフォリオのリスクは
小さくなる
3つのシナリオで、期待収益率と標準偏差を出す
ある株の1年後の利回りが、景気によって次のようになると
| 景気 | 確率 | 利回り | 期待収益率との差の |
|---|---|---|---|
| 好況 | 25% | 30% | (30 − 10)² × 0.25 = 100 |
| ふつう | 50% | 10% | (10 − 10) |
| 不況 | 25% | −10% | (−10 − 10)² × 0.25 = 100 |
- 期待収益率:30 × 0.25 + 10 × 0.5 +(−10)× 0.25
= 10% - 分散:右の列の合計
= 200 - 標準偏差:200 の平方根 ≒
14.1%
この株は、平均して10%の利回りが見込めるものの、毎年の結果はだいたい ±14% ほどぶれる、と
2つの資産を組み合わせると、リスクはどうなるか
期待収益率10%・標準偏差20%の資産Aと、期待収益率6%・標準偏差10%の資産Bを、半分ずつ持つとします。期待収益率は、どの場合も 10 × 0.5 + 6 × 0.5 = 8% です。リスクは、2つの資産の動きの似かた(相関係数)で
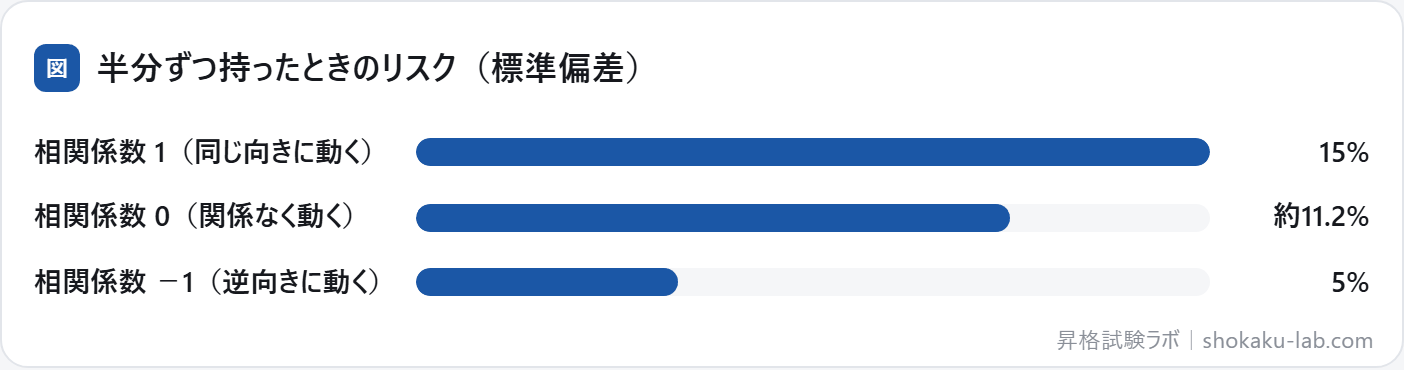
相関係数が1なら、リスクは2つの標準偏差を半分ずつ足した15%で、組み合わせても小さくなりません。相関係数が小さくなるほど、片方の下げをもう片方が埋めるので、同じ8%の期待収益率のまま、リスクだけが小さくなります。これが分散投資の
分散しても消えないリスク
たくさんの銘柄に分けて持つと、会社ごとの出来事によるリスクは打ち消し合って小さくなります。しかし、景気や金利の変化のように、市場全体を動かすリスクは、いくら分けても残ります。前者をアンシステマティック・リスク、後者をシステマティック・リスクといい、株主が報われる(高い期待収益率を求められる)のは、分散しても残る後者のリスクだけ、と考えるのが
仕事の場面で考える:2つの事業で、業績のぶれを小さくする
夏に売れるアイスと、冬に売れる鍋のスープの素を持つ食品会社を考えます。どちらか1つだけだと、天気しだいで業績が大きくぶれますが、動きが逆向きの2つを組み合わせると、会社全体の売上のぶれは
投資でも同じで、動きの似ていない(相関係数の小さい)資産を組み合わせるほど、全体のリスク(利回りのばらつき)は小さくなります。リスクは「損をする確率」ではなく、期待した利回りからのばらつきの大きさなので、大きく上に外れることもリスクに含まれる、と
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1利回りが好況なら20%(確率30%)、普通なら10%(50%)、不況なら−10%(20%)の株の、
答え9%です。20% × 0.3 + 10% × 0.5 +(−10%)× 0.2 = 6% + 5% − 2%
問い2ファイナンスでいうリスクとは、損をする確率のこと
答えいいえ。利回りが期待収益率からどれだけばらつくか(標準偏差)のことです。思ったより大きく上がることも、リスクに
問い32つの株を組み合わせたとき、リスクが最も小さくなりやすいのは、相関係数がいくつのとき
答えマイナス1に近いときです。一方が下がるとき他方が上がるので、ばらつきが打ち消し合います。相関係数が1なら、組み合わせてもリスクは
問い4分散投資をどれだけ進めても消えないリスクは
答え景気や金利の変化など、市場全体に共通するリスク(システマティック・リスク)です。個々の会社に固有のリスク(アンシステマティック・リスク)は、分散で
例題:期待収益率を求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
ある株の1年後の利回りが、景気が良ければ20%(確率50%)、ふつうなら10%(確率30%)、悪ければ −10%(確率20%)と見込まれています。期待収益率として、最も適切なもの
- (A)約6.7%
- (B)10%
- (C)11%
- (D)20%
正解と解説を見る
正解:(C) 期待収益率 = 20% × 0.5 + 10% × 0.3 +(−10%)× 0.2 = 10% + 3% − 2% =
- (A):確率で重みを付けず、3つの利回りを単純に平均しています((20 + 10 −
10)÷ 3)。 - (B):「ふつう」の場合の利回りだけです。起こりうる全部の場合を、確率で
重みづけします。 - (D):いちばん起こりやすい場合の利回り
だけです。
例題2:リスクとリターンのひっかけを見抜く
このページの「ひっかけの形」を見抜く
リスクとリターンについての説明として、最も適切なもの
- (A)ファイナンスのリスクとは、損をする確率のこと
である - (B)ポートフォリオの標準偏差は、相関に関係なく、それぞれの標準偏差の
加重平均になる - (C)動きが似ていない(相関係数の小さい)資産を組み合わせるほど、ポートフォリオのリスクは
小さくなる - (D)相関係数が1の資産どうしでも、組み合わせればリスクは
小さくなる
正解と解説を見る
正解:(C) 動きが似ていない資産を組み合わせると、値動きが打ち消し合い、全体のばらつき(リスク)が
- (A):リスクは、利回りが期待からどれだけばらつくかのことで、上に外れることも
含みます。 - (B):加重平均になるのは相関係数が1のときだけで、相関が小さいほど加重平均より
小さくなります。 - (D):相関係数が1なら同じ向きにそろって動くので、組み合わせてもリスクは
下がりません。
このテーマの用語
リスクとリターンで使う言葉の意味です。ほかの言葉は用語集
- リスク(ファイナンス)
- 投資のリターンが、期待される値からどれだけばらつくかという
不確実性。 - 標準偏差
- データのばらつきの大きさを表す値。リスクの尺度と
して使う。 - 期待収益率
- 起こりうるリターンを、それぞれの確率で
加重平均した値。 - ポートフォリオ
- 複数の資産の
組み合わせ。 - 分散投資
- 値動きの異なる複数の資産に投資を分け、全体のリスクを
小さくすること。 - 相関係数
- 2つの資産のリターンが、どの程度同じ方向に動くかを−1から+1で
表した値。 - リスク資産
- 株式のように、リターンにばらつきがあり、損失が出るおそれも
ある資産。
GMAP-BF での問われ方
リスクを「ばらつき」として計算できるかと、相関係数が小さいほど分散投資の効果が大きいことを言えるかが
- 計算する:シナリオごとの確率と利回りから、期待収益率や
標準偏差を出す。 - 関係を選ぶ:相関係数が小さいほど、ポートフォリオのリスクが小さくなること
を選ぶ。 - 意味を選ぶ:ファイナンスのリスク、ポートフォリオ、リスク資産の説明として正しいもの
を選ぶ。
ひっかけの形と見分け方
リスクを「損をする確率」とする/ポートフォリオの標準偏差を、相関に関係なく加重平均で出す/相関係数が1でも分散投資でリスクが減るとする。ばらつきの話かを
よくある質問
標準偏差が同じなら、どちらの資産も同じリスクですか?
リスクの大きい資産は、持たないほうがよいのですか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
リスクとリターンを、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
フリー・キャッシュフローの計算株主資本コストと負債コストの違いWACCで迷う3つの点コーポレートファイナンスとはNPV法・IRR法・回収期間法の違いAPV法と感度分析企業価値と株主価値配当割引モデルと