
株主資本コストと負債コストの違い|見分け方と例
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
会社がお金を集めるときには、株主から集める方法と、銀行などから借りる方法があります。お金を出した人が求めるリターンは、会社から見るとコストになります。株主が求めるのが株主資本コスト、貸し手が求めるのが負債
この記事の要点
- 株主資本コストは、株主が求めるリターン。配当も返済も約束されず後回しになるので、負債コスト
より高い - 負債コストは、貸し手が求める利率。利息は費用になって税金を減らすので、税引後で
考える - 2つのコストを、株主資本と負債の金額の比で重みをつけて平均したものが WACC です(加重平均資本
コスト)
2つの違いを表で比べる
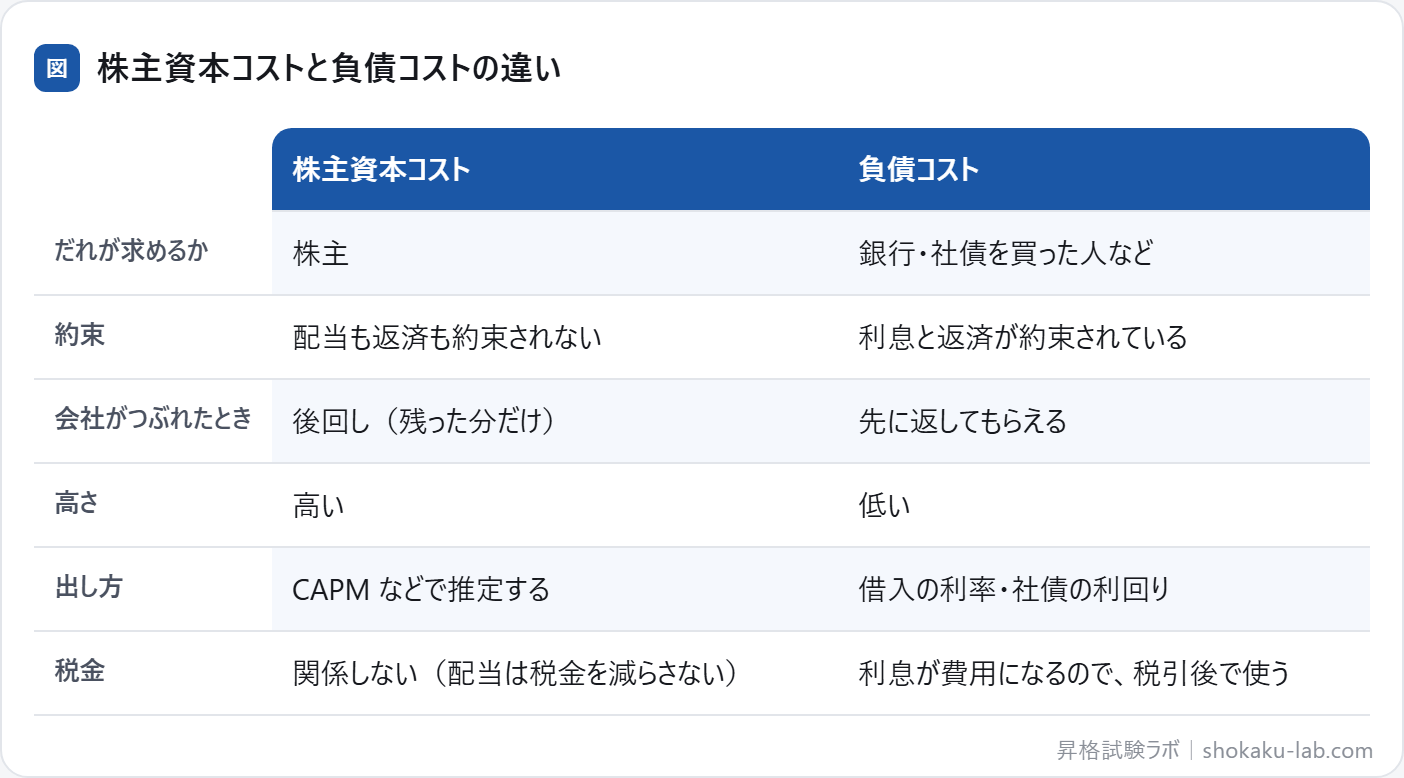
計算の例
リスクフリー・レート(国債などの安全な資産の利回り)が1%、β が1.2、マーケット・リスク・プレミアム(株式市場全体に投資すると、安全な資産より余分に期待できるリターン)が5%の会社の株主資本コストを、CAPM で
1% + 1.2 × 5%
この会社が利率2.5%で借りていて、税率が30%なら、税引後の負債コストは次の
2.5% ×(1 − 0.3)=
WACC に組み込む
この会社が、時価で株主資本70%・負債30%の割合でお金を集めているとすると、WACC は次のように
7% × 0.7 + 1.75% × 0.3 = 4.9% + 0.525% ≒
株主資本のほうがコストは高いので、負債の割合を増やすと WACC は下がるように見えます。ただし、借りすぎると倒産の危険が高まり、株主も貸し手もより高いリターンを求めるようになるので、どこまでも下がるわけでは
仕事の場面で考える:借入を増やせば、資本コストは下がるか
「株主資本コストより負債コストのほうが安いのだから、借入を増やせば会社の資本コストは下がる」という意見が、経営会議で出た場面を考えます。たしかに、税引後の負債コストは、株主資本コストよりかなり低いのがふ
しかし、借入が増えると倒産の危うさが増し、株主はより高いリターンを、貸し手はより高い利率を求めるようになります。安い負債の割合が増える効果と、それぞれのコストが上がる効果の両方が働くので、借入を増やすほど WACC が下がり続けるわけではありません。どこまで借りるかは、事業のぶれの大きさや返済の余裕と合わせて
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1株主資本コストが負債コストより高いのはな
答え株主には配当も元本の返済も約束されておらず、会社が苦しいときは貸し手より後回しになるからです。危険が大きい分、高いリターンを
問い2借入の利率が4%、税率が30%のとき、税引後の
答え2.8%です。4% ×(1 − 0.3)= 2.8%。利息は費用になって税金を減らすので、税引後で
問い3株主資本コストにも、(1 − 税率)を
答え掛けません。配当は費用にならず、税金を減らさない
問い4CAPM で株主資本コストを出すとき、β を掛けるのは
答えマーケット・リスク・プレミアム(市場全体の期待リターン − リスクフリー・レート)です。市場全体の期待リターンそのものに掛けるのは
例題:CAPM で株主資本コストを出す
GMAP-BF と同じ4択の形の問題です(このページの内容で
リスクフリー・レート2%、マーケット・リスク・プレミアム5%、β が0.8の会社の株主資本コストとして、最も適切なもの
- (A)4.0%
- (B)5.6%
- (C)6.0%
- (D)7.0%
正解と解説を見る
正解:(C) 株主資本コスト = リスクフリー・レート 2% + β 0.8 × マーケット・リスク・プレミアム 5% =
- (A):リスクフリー・レートを足し忘れています(0.8
× 5%)。 - (B):市場全体の期待リターン(2% + 5% = 7%)に β を掛けています。β を掛けるのは、プレミアムの
5%です。 - (D):β を掛けていません(2% + 5%)。β が1より小さいので、市場全体より
低くなります。
例題2:資本コストのひっかけを見抜く
このページの「ひっかけの形」を見抜く
株主資本コストと負債コストについての説明として、最も適切なもの
- (A)株主資本コストにも、(1 − 税率)を掛けて
税引後に直す - (B)負債の利息は費用になって税金を減らすので、負債コストは税引後で
考える - (C)CAPM では、市場全体の期待リターンの値に β
を掛ける - (D)負債コストのほうが、株主資本コスト
より高い
正解と解説を見る
正解:(B) 利息は費用になって税金を減らすので、負債コストは(1 − 税率)を掛けた税引後で
- (A):配当は費用にならないので、株主資本コストには
掛けません。 - (C):β を掛けるのは、市場全体の期待リターンからリスクフリー・レートを引いた
上乗せ分です。 - (D):株主は後回しで危うさが大きいので、株主資本コストのほうが
高くなります。
GMAP-BF での問われ方
株主資本コストと負債コストは、次のような形で聞かれます(ファイナンスは20分で20問、
- 高さを比べる:株主資本コストと負債コストのどちらが高いか、その
理由を選ぶ。 - 計算する:CAPM で株主資本コストを、税率から税引後の負債コスト
を出す。 - WACC に組み込む:2つのコストと割合から WACC
を出す。
ひっかけの形と見分け方
株主資本のコストまで税引後に直してしまう/上乗せ分の代わりに、市場全体の期待リターンの値に β を掛ける/負債コストのほうが高いとする。だれが求めるリターンかと、税金が効くのはどちらかを
note の記事でも、株主資本コストと負債コストに関わる内容を
よくある質問
株主資本には利息を払わないのに、なぜコストがかかるのですか?
配当を払わない会社なら、株主資本コストは0ですか?
負債コストには、どの利率を使えばよいですか?
WACC が下がると、会社にはどんな良いことがありますか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
株主資本コストと負債コストを、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
WACCで迷う3つの点CAPMとβの求め方効率的フロンティアとCML市場のリスクと個別のリスクの違いAPV法と感度分析リスクとリターン企業価値と株主価値永久年金と