
CAPMとβの求め方|アンレバードβで似た会社のβを使う
最終更新:2026年11月9日公開:2026年10月28日読む目安 約8分
CAPM は、株主が求める利回り(株主資本コスト)を、リスクのない利回りに、その株が市場全体と比べてどれだけ大きく動くか(β)に応じた上乗せを足して出すモデルです。β は、上場していない事業の分は直接測れないので、似た会社の β を借入の割合で直して
この記事の要点
- 株主資本コスト = リスクフリー・レート + β × マーケット・リスク・
プレミアム - β は、市場全体が1%動くときにその株が何%動くか。1より大きい株は景気敏感株、小さい株は
ディフェンシブ株 - 借入の多い会社ほど β は大きく出る。似た会社の β から借入の影響を除き(アンレバードβ)、自社の借入の割合で付け
直して使う
CAPM の式と β の意味
リスクフリー・レート(国債などのリスクのない利回り)が1%、マーケット・リスク・プレミアム(市場全体の株に投資したときに、リスクのない利回りより上乗せで求める利回り)が6%、ある会社の β が1.2なら、株主資本コストは 1% + 1.2 × 6% =
| β | 株の動き | |
|---|---|---|
| 1より大きい | 市場より大きく | 機械・半導体・海運など、景気で売上が大きく |
| 1 | 市場と | 市場全体を平均した株 |
| 1より小さい | 市場ほど | 電力・ガス・食品・薬など、景気に左右されにくい |
似た会社の β を、自社に合わせて使う
新しい事業や上場していない会社には、株価がないので β を測れません。そこで、同じ業種の上場会社の β を借りてきます。ただし、借入の多い会社の株は、利息を払ったあとの利益が大きくぶれるので β が大きく出ます。借入の割合の違いを、次の手順で
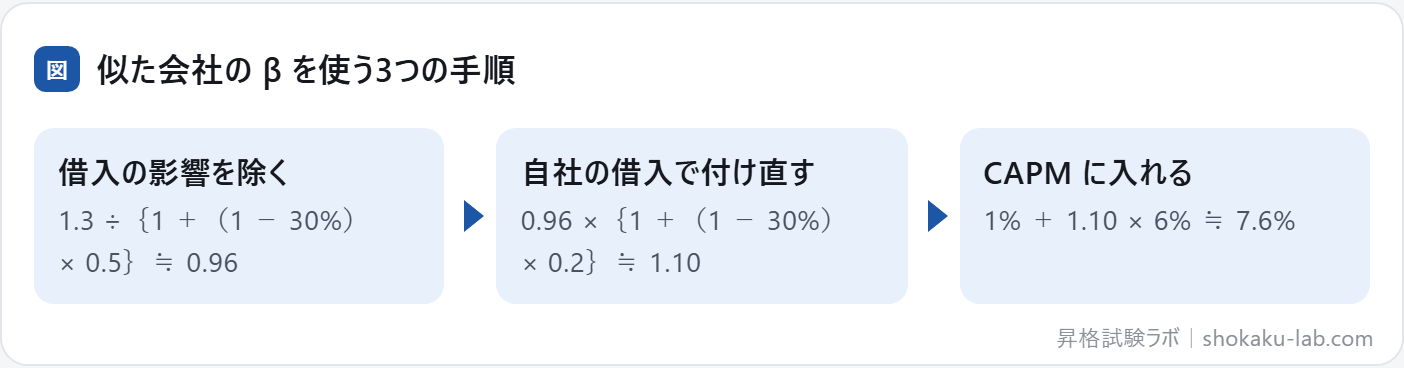
似た会社の β は1.3、借入と株の時価の比(D/E)は0.5、税率は30%です。自社の D/E は0.2とします。借入がなかったとしたときの β(アンレバードβ)は事業そのもののリスクを表すので、同じ業種なら近い値になると考えて使います。式は βL = βU ×{1 +(1 − 税率)× D/
証券市場線と資本市場線の違い
| 証券市場線 | 資本市場線 |
|---|---|
| 横軸が β。どの株や事業にも当てはまり、β から求める利回りを出す(CAPM の式を | 横軸が標準偏差。リスクのない資産と市場全体の組み合わせ(よく分散したポートフォリオ)だけに |
海外の事業に投資するときは、その国の政治や通貨の不安定さに見合う上乗せ(カントリーリスク・プレミアム)を、株主資本コストに足すことがあります。同じ事業でも、国によって割引率が
仕事の場面で考える:新しい事業の割引率を決める
小売の会社が、これまでと違う介護の事業に新しく入るときの割引率を考えます。自社の β は小売の事業のリスクを表すので、そのまま使うと介護の事業のリスクと
そこで、介護の事業を営む上場会社の β を集め、それぞれの借入の影響を除いて(アンレバードβ)平均し、新しい事業で予定する借入の割合で付け直します。その β を CAPM に入れると、事業のリスクに合った株主資本コストが出せます。同じ会社の中でも、事業ごとにリスクが違えば求めるリターンも違う、というのが考え方の
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1リスクフリー・レート1%、β 1.2、マーケット・リスク・プレミアム6%のとき、株主資本コストは
答え8.2%です。1% + 1.2 × 6% =
問い2β が0.8の株は、市場全体が10%下がったとき、どれくらい動くと
答えおよそ8%下がると見込まれます。β は、市場全体の動きに対するその株の動きの大きさです。1より小さい株はディフェンシブ株と
問い3市場全体の期待利回りが7%と分かっているとき、β を掛けるのは
答えいいえ。リスクフリー・レートを引いたマーケット・リスク・プレミアム(7% − 1% = 6% など)に β を掛けます。7%そのものに掛けるのは、取り違えやすい
問い4借入を増やすと、その会社の β
答え大きくなります。借入が増えると、利益の変化に対する株主の取り分の揺れが大きくなるからです。そのため、似た会社の β から借入の影響を除き(アンレバードβ)、自社の借入の割合で付け直して
例題:株主資本コストを求める
GMAP-BF と同じ4択の形の問題です(このページの内容で
リスクフリー・レート1%、市場全体の期待リターン6%、β が1.2の会社の株主資本コストとして、最も適切なもの
- (A)6.0%
- (B)7.0%
- (C)7.2%
- (D)8.2%
正解と解説を見る
正解:(B) マーケット・リスク・プレミアムは 6% − 1% = 5% です。株主資本コスト = 1% + 1.2 × 5% =
- (A):市場全体の期待リターンそのものです。β が1より大きいので、市場全体より
高くなります。 - (C):市場全体の期待リターン6%に β を掛けています(6% × 1.2)。β を掛けるのはプレミアム(6% −
1%)です。 - (D):市場全体の期待リターンに β を掛けたうえで、リスクフリー・レートを足しています(1% + 1.2
× 6%)。
例題2:CAPM のひっかけを見抜く
このページの「ひっかけの形」を見抜く
CAPM と β についての説明として、最も適切なもの
- (A)株主資本コストは、リスクフリー・レートに、β と市場全体の利回りを掛けたものを
足して出す - (B)β は、その株の利回りの標準偏差のこと
である - (C)株主資本コストは、リスクフリー・レートに、β とマーケット・リスク・プレミアムを掛けたものを
足して出す - (D)借入を増やすと、β は
小さくなる
正解と解説を見る
正解:(C) 株主資本コスト = リスクフリー・レート + β × マーケット・リスク・
- (A):β を掛けるのは、市場全体の利回りそのものではなく、リスクフリー・レートを上回る分(マーケット・リスク・
プレミアム)です。 - (B):β は、市場全体の動きに対してその株がどれだけ動くかの度合いで、標準偏差とは
違います。 - (D):借入が多い会社ほど、β は大きく
出ます。
このテーマの用語
CAPMとβの求め方で使う言葉の意味です。ほかの言葉は用語集
- CAPM(資本資産価格モデル)
- 期待利回り = 無リスク資産の利回り + β ×(市場の期待利回り − 無リスク資産の利回り)で、リスクに見合う期待利回りを求める
モデル。 - β(ベータ)
- 市場全体の値動きに対する、個別の株式の値動きの
感応度。 - マーケット・リスク・プレミアム
- 市場全体(マーケット・ポートフォリオ)に投資したときに期待できる利回りが、国債のような無リスク資産の利回りをどれだけ上回るか。その
上乗せ分。 - リスクフリー・レート
- 無リスク資産(国債など)
の利回り。 - 証券市場線
- 個別資産のβと期待利回りの関係を表す、無リスク資産の点を通る右上が
りの直線。 - 景気敏感株
- βが大きく、景気や市場全体の動きに対して株価が大きく
動く株式。 - ディフェンシブ株
- βが小さく、景気に左右されにくい事業の株式。電力や食品など
が典型。 - アンレバードβ
- 負債がない(無借金の)状態を前提にした場合のβ。事業そのものの
リスクを表す。 - カントリーリスク
- 投資先の国の政治・経済・制度の不安定さなどによって生じる
リスク。
GMAP-BF での問われ方
CAPM の式に正しく当てはめられるかと、β の意味を言えるかがポイントです。借入の割合で β を直す手順も、あわせて
- 計算する:リスクフリー・レート・β・マーケット・リスク・プレミアムから、株主資本コスト
を出す。 - 意味を選ぶ:β が1より大きい株・小さい株の説明、景気敏感株とディフェンシブ
株を選ぶ。 - 判断する:借入の割合が違う会社の β をそのまま使えない理由、アンレバードβ の
使い方を選ぶ。
ひっかけの形と見分け方
マーケット・リスク・プレミアムの代わりに、市場全体の利回りそのものに β を掛ける/β を標準偏差と取り違える/借入を増やすと β は小さくなるとする。式のどの部分に何を入れるかを
よくある質問
マーケット・リスク・プレミアムは、どのくらいの値を使いますか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
CAPMとβの求め方を、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
市場のリスクと個別のリスクの違いNPV法・IRR法・回収期間法の違い永久年金と年金の違い現在価値とDCF法APV法と感度分析フリー・キャッシュフローの計算企業価値と株主価値コーポレートファイナ