
アンシステマティックリスクとは|システマティックとの違い
最終更新:2026年11月9日公開:2026年10月27日読む目安 約7分
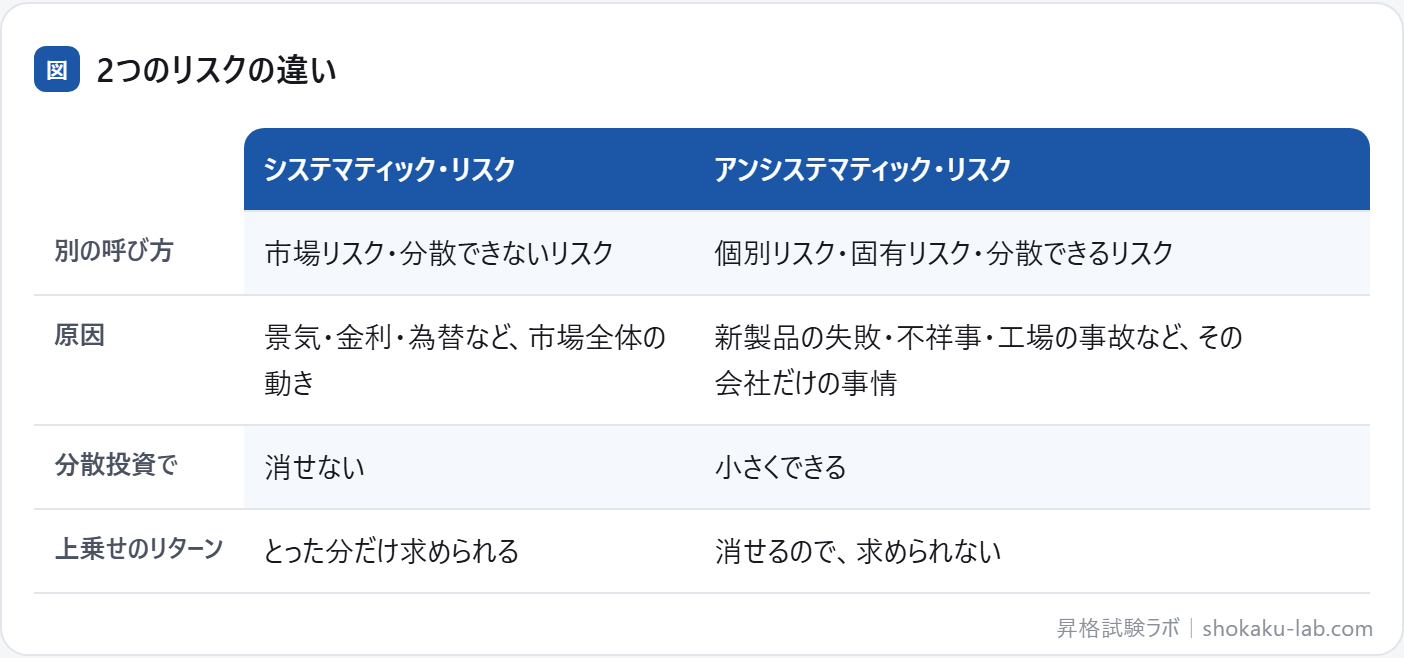
株などに投資したときのリスク(リターンのぶれ)は、2つに分けられます。景気や金利のように市場全体を動かすものが原因のシステマティック・リスクと、その会社だけの事情が原因のアンシステマティック・リスクです。分散投資で消せるかどうかが、いちばんの
この記事の要点
- システマティック・リスク(市場リスク)は、市場全体が一緒に動くリスク。分散投資をしても
消せない - アンシステマティック・リスク(個別リスク)は、1つの会社だけの事情によるリスク。分散投資で
小さくできる - CAPM の β は、市場全体の動きにどれだけ連動するか(システマティック・リスク)
の度合い
2つの違いを表で比べる
分散投資で小さくなるリスク・残るリスク
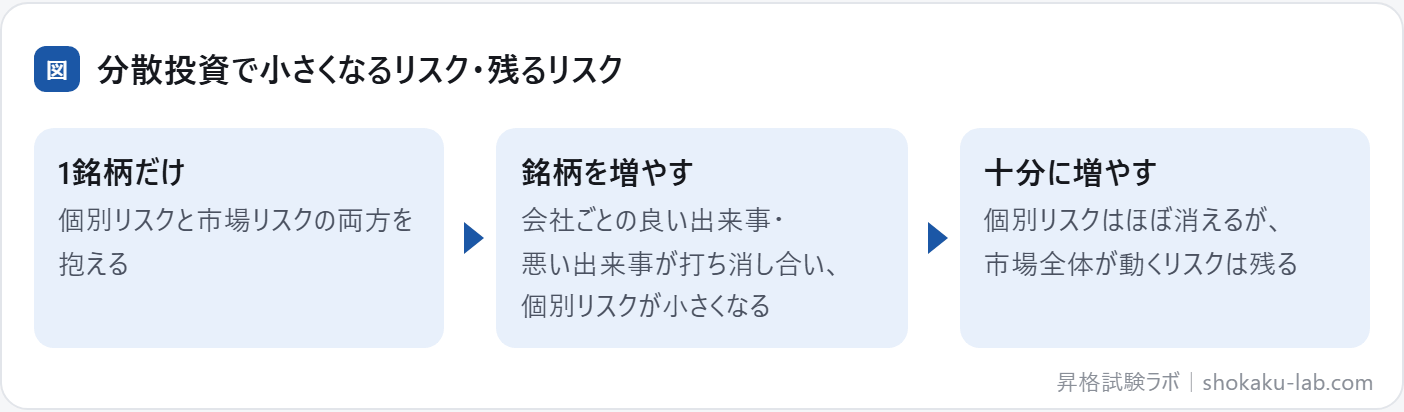
たとえば、ある会社の新商品が売れなくても、ほかの会社の新商品がヒットすれば、両方の株を持っている人の損益はならされます。一方、景気が悪くなって株式市場全体が下がるときは、どの会社の株も一緒に下がりやすいので、銘柄を増やしても
β との関係
分散投資で消せるリスクをとっても、それに見合う上乗せのリターンは期待できません。上乗せのリターンが求められるのは、分散しても残るほうのリスク(システマティック・リスク)
株主が求めるリターンを出す CAPM という式(資本資産価格モデル)では、この考え方を β で表します。β は、その株が市場全体の動きにどれだけつられて動くかを表す数字で、システマティック・リスクの物差しです。β が1なら市場全体と同じだけ動き、1.5なら市場全体が10%動くときに15%ほど動く、と考えます。個別リスクの大きさは、β には
仕事の場面で考える:勤め先の株ばかり持つ社員の資産
社員持株会で、自分の財産の多くを勤め先の会社の株で持っている社員を考えます。その会社だけに起きる不祥事や業績の悪化(アンシステマティック・リスク)で株価が下がると、給料と財産の両方が同時に打撃を
多くの会社の株に分けて持てば、個別の会社の事情によるリスクは打ち消し合って小さくなります。一方、景気の悪化で市場全体が下がるリスク(システマティック・リスク)は、分けて持っても消せません。消せるリスクは分散で消し、消せないリスクの大きさ(β)に見合ったリターンを期待する、というのが基本の
理解を確かめる問い
このページの内容を使って答える問いです。答えを読む前に、自分の言葉で答えてみて
問い1景気が悪くなって、株価が全体に下がるリスクは、どちらの
答えシステマティック・リスク(市場リスク)です。市場全体が一緒に動くリスクなので、分散投資をしても
問い2ある会社の工場で事故が起き、その会社の株価だけが下がる
答えアンシステマティック・リスク(個別リスク)です。多くの会社に分けて投資すれば、
問い3β は、どちらのリスクを
答えシステマティック・リスクです。市場全体の動きに、その株がどれだけ連動するかの度合いを表します。β が1.5なら、市場全体が1%動くとき、その株は平均して1.5%動く傾向が
問い4個別リスクを多くとれば、その分だけ高いリターンが
答え求められません。個別リスクは分散投資で消せるので、それに見合う上乗せはないと考えます(CAPM)。上乗せが求められるのは、消せないシステマティック・リスクの
例題:β と株価の動き
GMAP-BF と同じ4択の形の問題です(このページの内容で
β が0.5の株と1.5の株があります。市場全体が10%下がったとき、それぞれの株の平均的な動きとして最も適切なもの
- (A)β 0.5の株は −5%、β 1.5の株は
−15% - (B)β 0.5の株は −15%、β 1.5の株は
−5% - (C)どちらも
−10% - (D)β 0.5の株は +5%、β 1.5の株は
−15%
正解と解説を見る
正解:(A) β は、市場全体の動きに対して、その株が平均してどれだけ動くかの度合いです。市場が10%下がれば、β 0.5の株は約5%、β 1.5の株は約15%下がる傾向が
- (B):β の大小を逆に
読んでいます。 - (C):β の違いを
考えていません。 - (D):β がプラスなら、市場と同じ向きに
動きます。
例題2:2つのリスクのひっかけを見抜く
このページの「ひっかけの形」を見抜く
システマティック・リスクとアンシステマティック・リスクについての説明として、最も適切なもの
- (A)分散投資をすれば、システマティック・リスクも
消せる - (B)β は、市場全体の動きにどれだけ連動するか(システマティック・リスク)の
度合いを表す - (C)β は、個別の会社の
リスクを表す - (D)個別リスクをとれば、その分だけ高いリターンが
求められる
正解と解説を見る
正解:(B) β は、市場全体が動いたときにその株が平均してどれだけ動くかを表し、分散しても消せないシステマティック・リスクの度合いを
- (A):市場全体が一緒に動くリスクは、分散投資をしても
消せません。 - (C):β が表すのは、システマティック・
リスクです。 - (D):個別リスクは分散投資で消せるので、それに見合う上乗せは
求められません。
GMAP-BF での問われ方
システマティック・リスクとアンシステマティック・リスクは、次のような形で聞かれます(ファイナンスは20分で20問、
- 説明に合う言葉を選ぶ:「分散投資によって取り除くことができるリスク」のような
説明から選ぶ。 - 例を分ける:景気の後退・金利の上昇・ある会社の工場の事故などを、2つのリスクに
分ける。 - β と結びつける:β が表しているリスクや、β の大きさの
意味を選ぶ。
ひっかけの形と見分け方
分散投資でシステマティック・リスクも消せるとする/β が個別リスクを表すとする/個別リスクをとれば、その分だけ高いリターンが求められるとする。分散投資で消せるかどうかで
note の記事でも、システマティック・リスクとアンシステマティック・リスクに関わる内容を
よくある質問
銘柄をどれだけ増やせば、個別リスクは小さくなりますか?
β が1より大きい株は、どんな株ですか?
β は、どうやって求めるのですか?
β がマイナスの資産はありますか?
ファイナンスを含む6科目の勉強の進め方は「GMAP-BF対策の勉強法」に、問題集や本の選び方は「問題集・教材の選び方」に、ファイナンスで聞かれるテーマの一覧は「ファイナンスの対策」
システマティック・リスクとアンシステマティック・リスクを、本番と同じ形の問題で確かめる
製品版のファイナンスは308問。言葉の意味を聞く問題と事例に当てはめるケース問題を、本番と同じ20問・20分の形で解けます。登録なしのお試し版で、先に問題の形を
あわせて読む
ファイナンスのほかのテーマ
効率的フロンティアとCMLCAPMとβの求め方リスクとリターン永久年金と年金の違い現在価値とDCF法WACCで迷う3つの点フリー・キャッシュフローの計算NPV法・IRR法・